美图 :AI SaaS“小而美” 是条死胡同?
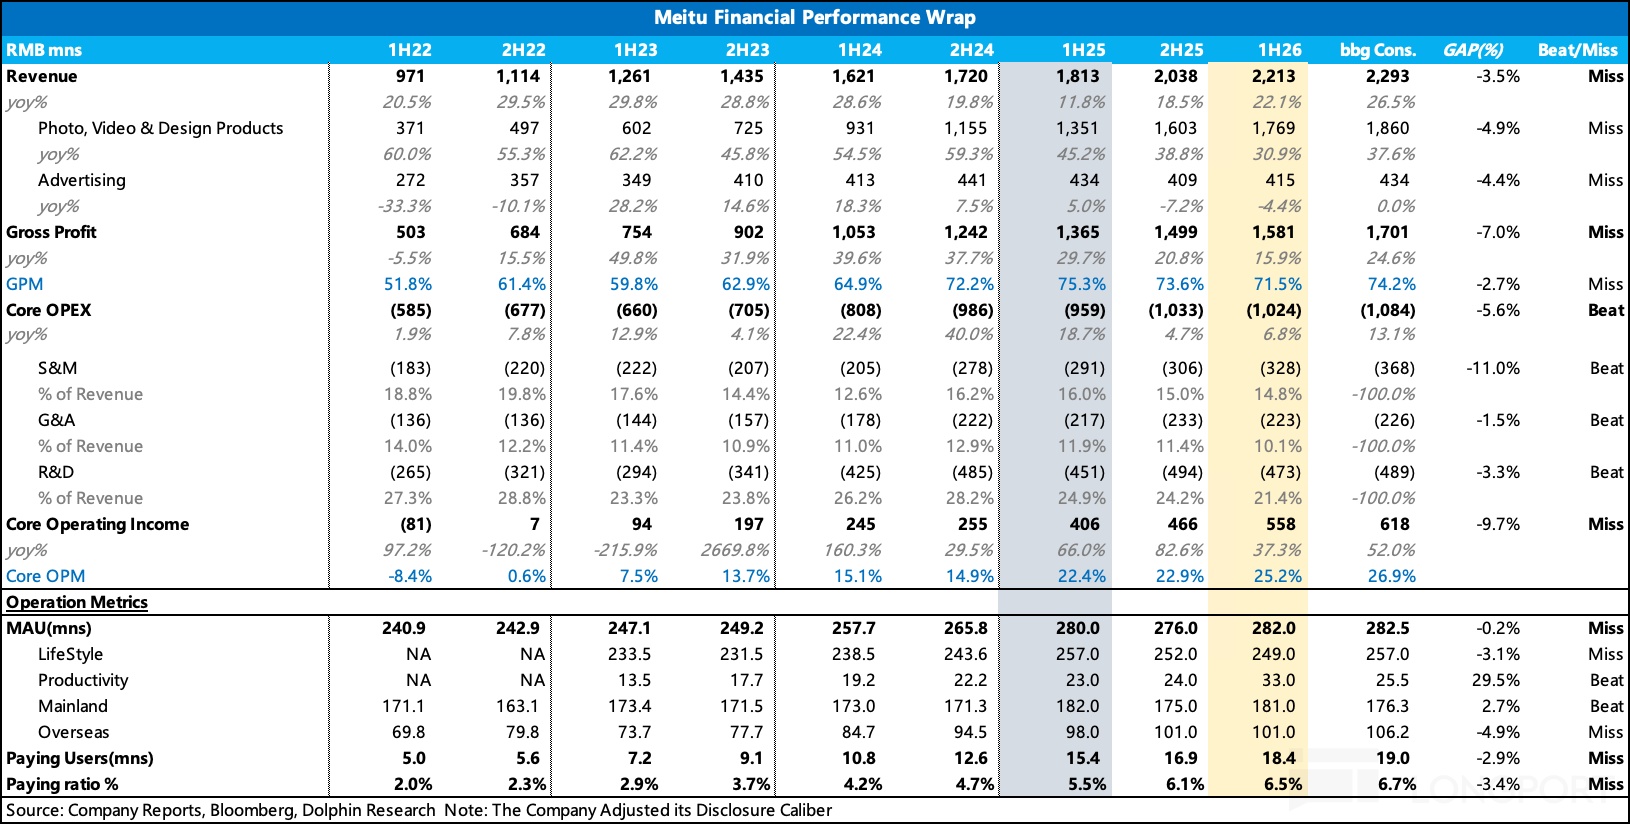
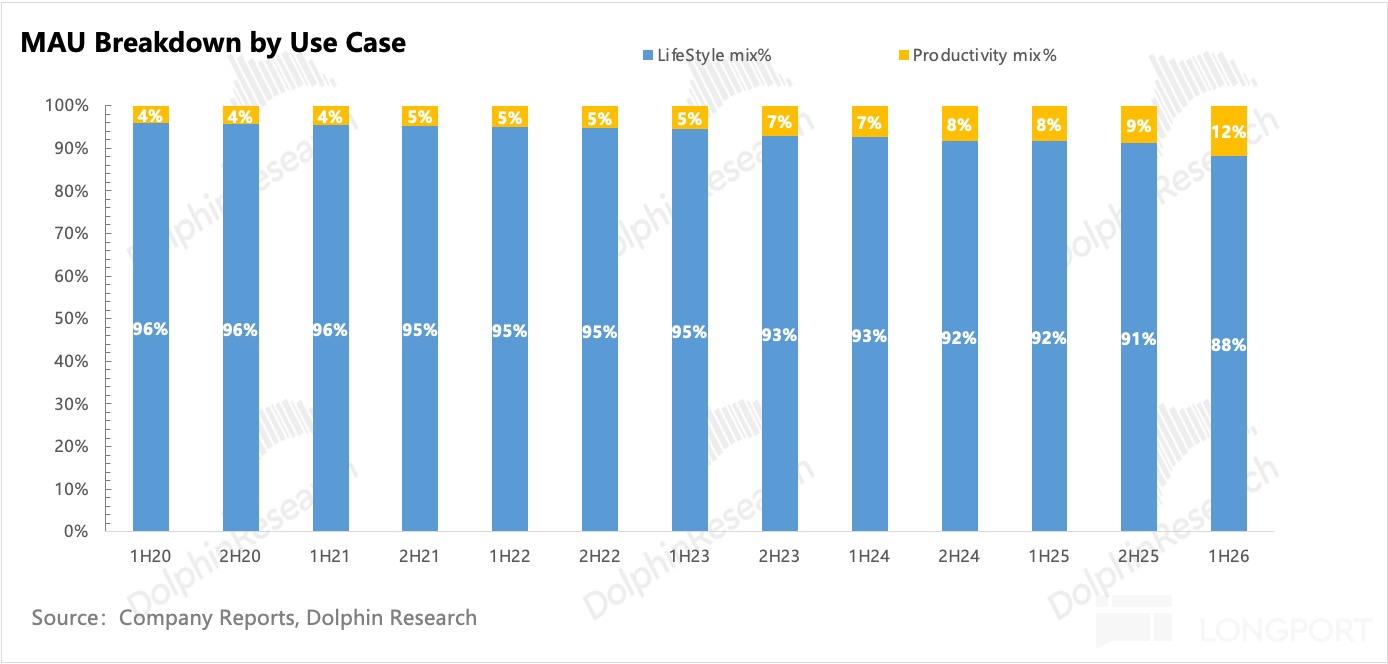
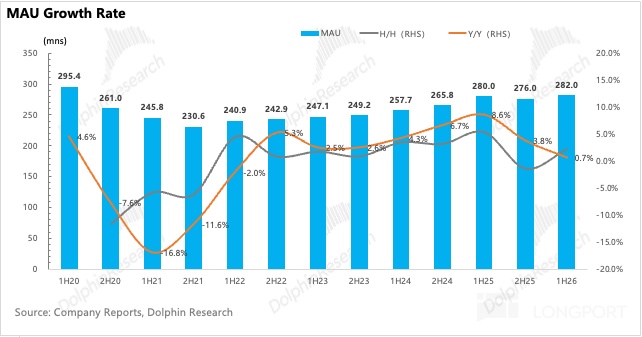
北京时间 8 月 26 日港股盘后,$美图公司(01357.HK) 发布 1H26 财报,整体观感喜忧参半,公司成长放缓,而在收缩聚焦优化经营效率。由于公司已于 7 月 30 日发布过业绩预告。从 7 月 31 日的盘面情况来看,市场的初步反应是对业绩相对满意的,但后续估值修复动能并不强劲,可见资金对后续增长轨迹仍缺乏置信度。在给出海豚君的观点前,先回顾一下我们对 25 财年点评的核心观点:生活场景的基本盘逻辑受挫...


北京时间 8 月 26 日港股盘后,$美图公司(01357.HK) 发布 1H26 财报,整体观感喜忧参半,公司成长放缓,而在收缩聚焦优化经营效率。由于公司已于 7 月 30 日发布过业绩预告。从 7 月 31 日的盘面情况来看,市场的初步反应是对业绩相对满意的,但后续估值修复动能并不强劲,可见资金对后续增长轨迹仍缺乏置信度。在给出海豚君的观点前,先回顾一下我们对 25 财年点评的核心观点:生活场景的基本盘逻辑受挫...


以下为海豚君整理的 美图公司 FY26 中期的财报电话会纪要一、财报核心信息回顾 1. 股东回报:中期股息提价约五成,回购已用掉计划的四分之三 a. 董事会已批准中期股息每股 0.067 港元,1H25 为 0.045 港元。管理层称延续既往按经调整净利润固定比例派付的安排。b. 今年 3 月公布的 3 亿港元股份回购计划,截至目前累计回购约 2.3 亿港元;剩余额度将结合市场情况与业务发展推进...


以下为海豚君整理的$美图公司(01357.HK) FY2025 的财报电话会纪要,财报解读请移步《美图:AI Agent 时代,SaaS 小而美没活路?》一、财报核心信息回顾 1. 股东回报:宣布 3 亿港元回购计划,管理层认为当前估值被低估;维持约 40% 分红比例,加上回购,整体经营现金回报率约 60%-70%。2. 业绩指引:2026 年收入增速与 2025 年差距不大...

北京时间 3 月 27 日港股盘后、美股盘前,$美图公司(01357.HK) 发布了 2025 财年财报。2H25 业绩观感不佳,收入不及预期,毛利大幅 Miss,但好在费用控制大超预期,经营利润基本 In-line。但构成订阅收入的用户生态显著承压,因此海豚君总体观感不佳。业绩交流会上,管理层针对 “AI 吞噬软件” 论调进行了回应,强调模型是基础设施,应用是价值交付层,两者协同而非替代...

上篇中,海豚君已经带大家深度复盘了美图公司的发展历史、产品矩阵与竞争格局,下篇我们聚焦于美图的成长价值。一、大模型会吃掉美图吗?要讨论美图的成长性,离不开垂类平台如何抵御通用平台竞争的问题。正如传统互联网的发展变迁史,少数幸运儿,发展成为 “小而美”,比如腾讯音乐、BOSS 直聘甚至 B 站能够存在也能代表其特殊属性,但似乎绝大多数都泯然众人矣,成为大厂拓宽生态版图的垫脚石...

美图的发展史,是一部互联网小垂类的 “折腾史”。从美颜修图起家,做过手机、炒过币、冲过短视频,在经历了长达三年的业务失焦与股价低迷后,这家公司终于在 2022 年借着 AI 东风找回了自己的灵魂——工具。但这已不再是当年的 “傻瓜式修图”。如今的美图,to C 端有美图秀秀 2 亿流量底座,to B 端,通过 “美图设计室 + 开拍” 做起来轻生产力工具;而另外一脚则踏上了出海之路。但同时...