D
 +13
谷歌:“印钞机” 鬼故事又来,砸家当卖铲子撑得住吗?
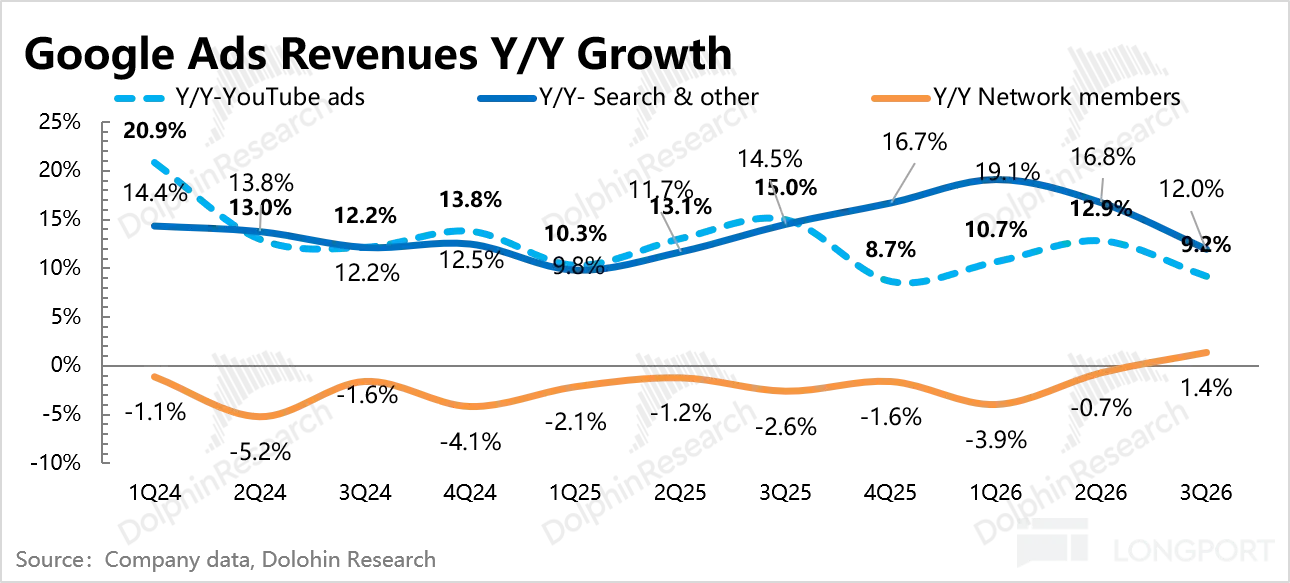
$谷歌-A.US 于北京时间 10 月 29 日凌晨美股盘后发布了 2026 年三季报,核心指标搜索、云和利润都不及预期,这在本身叙事就相对不利的谷歌来说无疑 “雪上加霜”。
+13
$谷歌-A.US 于北京时间 10 月 29 日凌晨美股盘后发布了 2026 年三季报,核心指标搜索、云和利润都不及预期,这在本身叙事就相对不利的谷歌来说无疑 “雪上加霜”。
+13云收入同比增长 103% 至 307 亿美元、积压订单达 5,610 亿美元,但 Q4 起第三方算力爬坡将压制云利润率、搜索 Q4 还要消化几个百分点的高基数与更大的汇率逆风,同时公司把 TPU 系统定位为对外平台,预计 2027 年销售收入显著放量。
海豚君上一篇中比对了两家专门给别人卖 GPU 厂商,也就是 3P GPU——$英伟达(NVDA.US) 和$AMD(AMD.US) 的数据中心组网竞争:硬超英伟达 GB300,AMD 好不容易用博通的交换机把 Scale-up 从 8 卡堆到了 72 卡,做出来了 Helios,但出货时的对手已变成了 Vera Rubin,结果追平了 GPU 互联带宽,但成本经济性太差,而工程设计已经落后。AMD 是迈过了及格线...
$谷歌-A(GOOGL.US) $谷歌-C(GOOG.US) 今年二季度的财报,整体看业绩表现其实并不差。尤其是云收入增速以及继续健康增长的积存订单规模(Backlog),这是力证 AI“投得其所” 的关键指标。但这份和 Q1 几乎相同的剧本,却收获了一个完全不同的市场反应——绩后下跌 7%。这还是在 Gemini 3.5 Pro 多次延期上线拖累多头情绪、股价已有回调的基础上。对 AI 投入回报比的不确定性担忧...
以下为海豚君整理的谷歌 2Q26 业绩电话会纪要内容,点评可参考《谷歌:AI 要崩盘?大救星来了》一、财报核心信息回顾 1. 股东回报:董事会宣布季度股息增加 5%。2. 业绩指引:全年 CapEx 指引上调至 1950-2050 亿美元(此前 1800-1900 亿美元)...
在近期 AI 叙事变动,产业链资金信仰边际转弱下,作为第一个发业绩的 AI 核心买家,$谷歌-A(GOOGL.US) 的财报(尤其聚焦在 Capex、云 Backlog 以及现金流情况)牵动整个 AI 行业投资者的心。话不多说,直接来看:1. Capex 当期投入 449 亿,同比翻倍。电话会上指出,今年全年指引从 1800-1900 亿上调到 1950-2050 亿,净调高 100 亿...
在海豚君此前《“AI 拉胯” 亚马逊:会上演逆袭大戏吗?》的分析中,我们从几个角度探讨了 AWS 在 AI 上的布局,从其自研芯片、和 Anthropic 的合作、其模型能力多角度看到亚马逊在 AI 上的综合能力有不小的提升,距离优等生 Google 的差距已明显缩窄。从中海豚君对两个点比较好奇,一是云厂商们的 AI 业务利润率似乎比预期中要好,二是云厂商们目前对其模型合作方的依赖非常大...
全栈 AI 明星股$谷歌-A(GOOGL.US) ,近期的股价有点颓势。而就在此时,公司宣布新增募资 800 亿外部资金投入到 AI 基建中。过去一年谷歌在 6 个不同市场通过发行债券筹集了超 850 亿美元的资金,但此次募集金额属于单轮最大规模。至于钱怎么用,公司也说了个大概:800 亿新增筹资,主要用于扩大 AI 基础设施规模、同步买入看涨期权以部分对冲可转换优先股未来的股权稀释影响,以及用于为员工期权归属时代缴税款...
以下为海豚君整理的$谷歌-A(GOOGL.US) $谷歌-C(GOOG.US) FY26Q1 的财报电话会纪要,财报解读请移步《AI 谷歌:没有鬼故事,只有大丰收》一、财报核心信息回顾 1. 股东回报:董事会宣布季度股息增加 5%。2. 业绩指引:按当前即期汇率,Q2 合并收入预计有约 1 个百分点的汇率顺风(Q1 为 3 个百分点);全年 CapEx 指引上调至 1800-1900 亿美元(此前 1750-1850 亿美元)...
$谷歌-A(GOOGL.US) 一季报又 “炸” 了,在创收增量 40% 已经贡献来自与 AI 直接相关云收入时,或许是时候给谷歌摘掉广告标签,贴上 AI 公司的名牌了。具体来看核心信息:1. 炸裂的云业务,坐稳估值底气:收入 200 亿,增长 63%,在更乐观的买方视角(+60%)也是一个小惊喜的表现,远好于同行。关键是,目前积压订单有 4620 亿,比去年末的 2400 亿几乎翻倍增长,这里面大头是云合同...