年末最可能的图景是 “高位维持,但不一定每周都涨”。10 年期收益率可能在 5% 附近波动,而 30 年期收益率则面临财政供给和期限溢价的更大压力。若要持续向 6% 迈进,可能需要另一次石油冲击或通胀受控信心的丧失;若跌至 4.8% 左右以下,则可能需要劳动力市场明显恶化、能源价格下跌以及国债供给放缓。
接下来一个有用的步骤是对这三种收益率情景在年底前如何影响抵押贷款利率、科技股估值、银行股和长久期债券价格进行压力测试。



年末最可能的图景是 “高位维持,但不一定每周都涨”。10 年期收益率可能在 5% 附近波动,而 30 年期收益率则面临财政供给和期限溢价的更大压力。若要持续向 6% 迈进,可能需要另一次石油冲击或通胀受控信心的丧失;若跌至 4.8% 左右以下,则可能需要劳动力市场明显恶化、能源价格下跌以及国债供给放缓。
接下来一个有用的步骤是对这三种收益率情景在年底前如何影响抵押贷款利率、科技股估值、银行股和长久期债券价格进行压力测试。
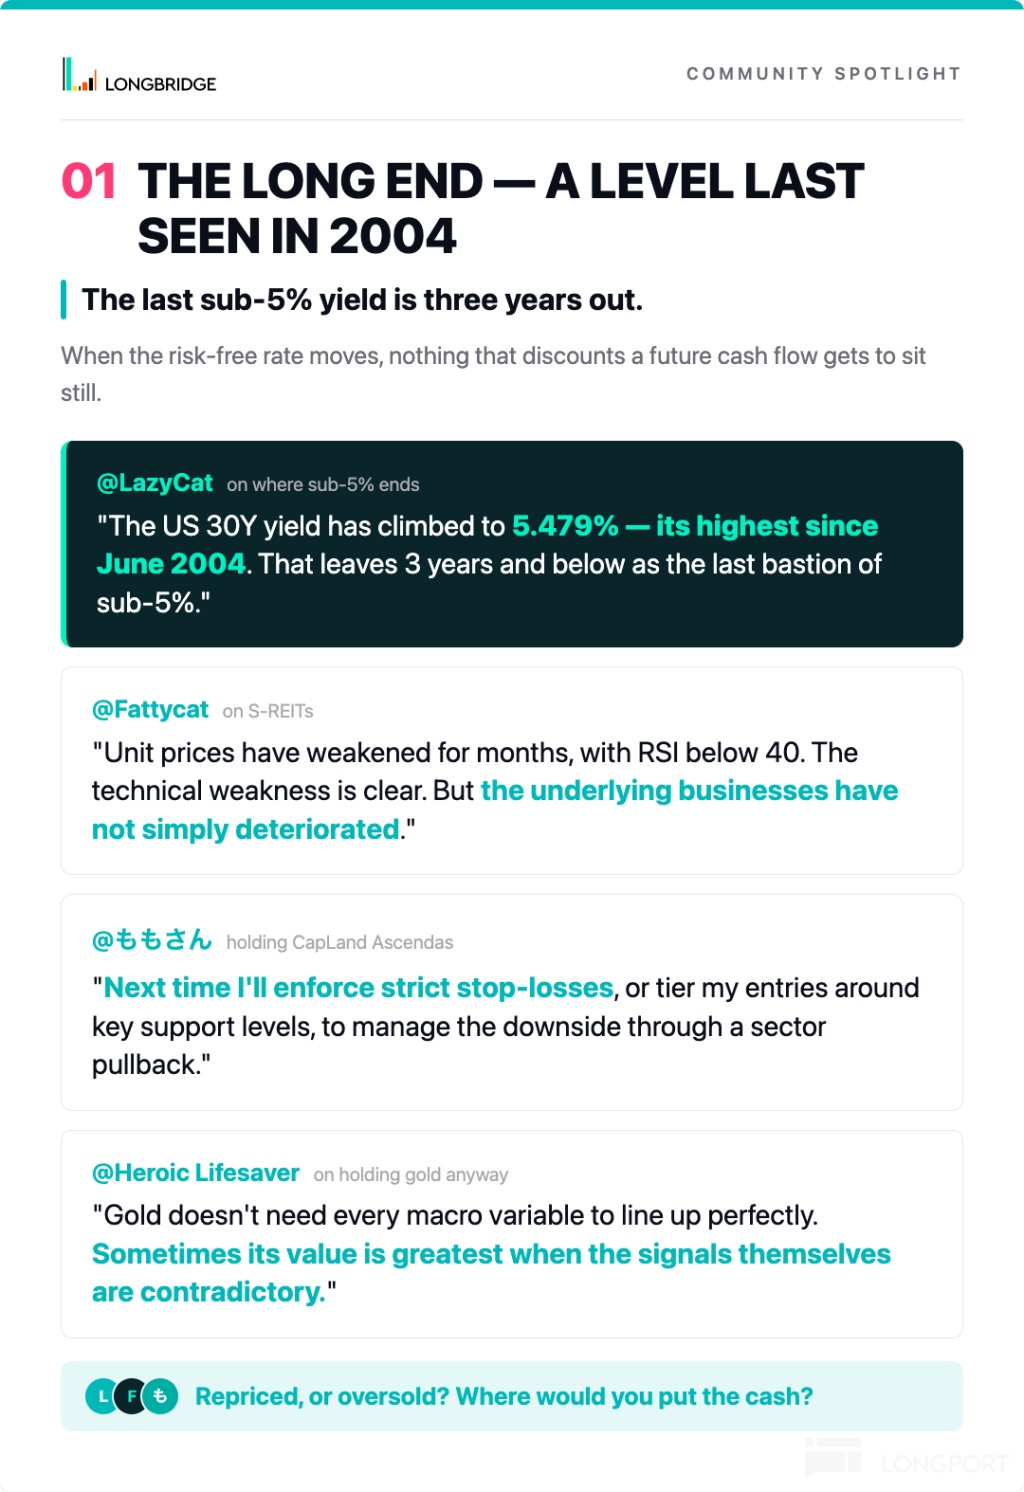
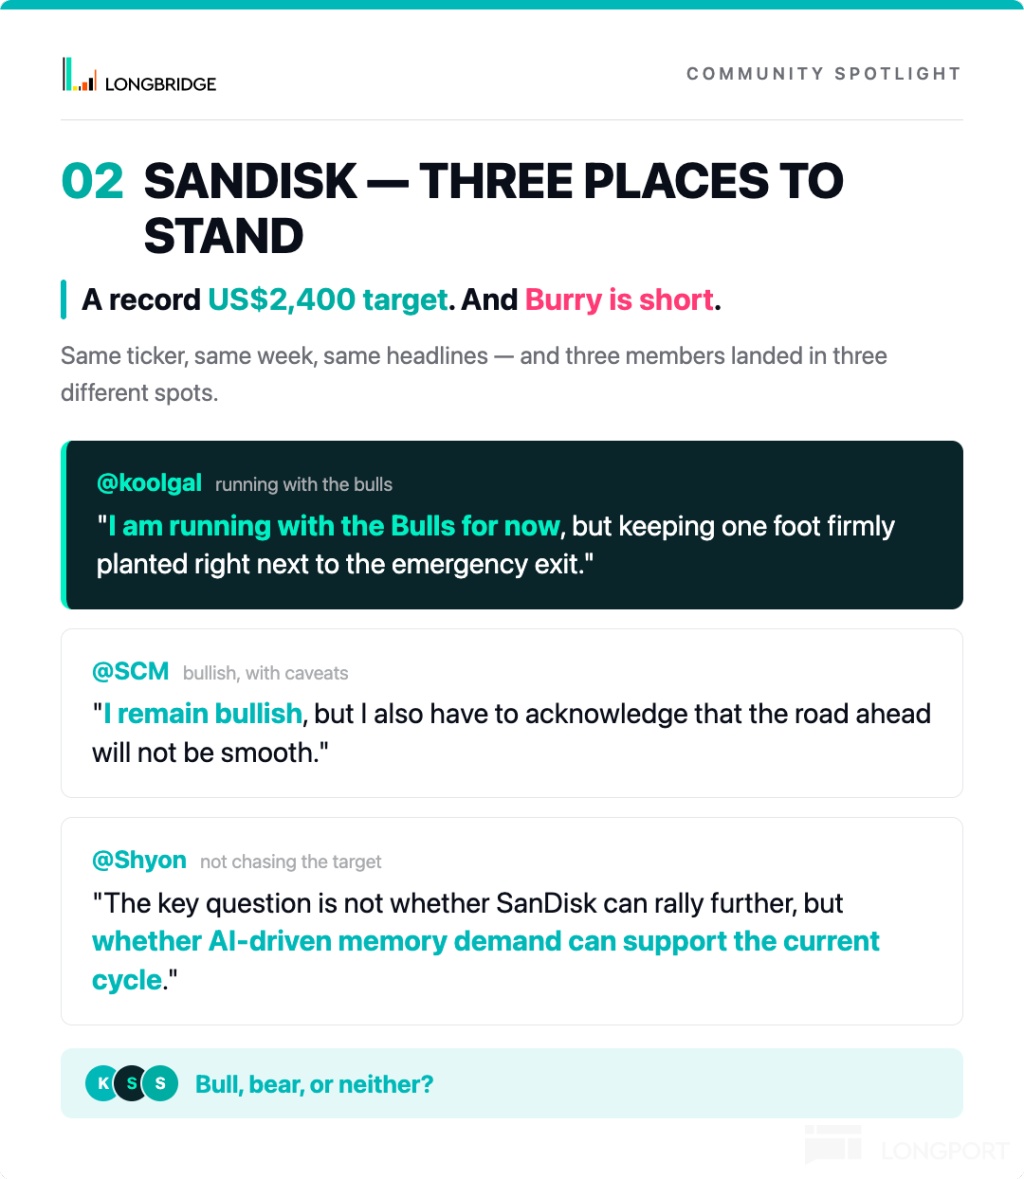
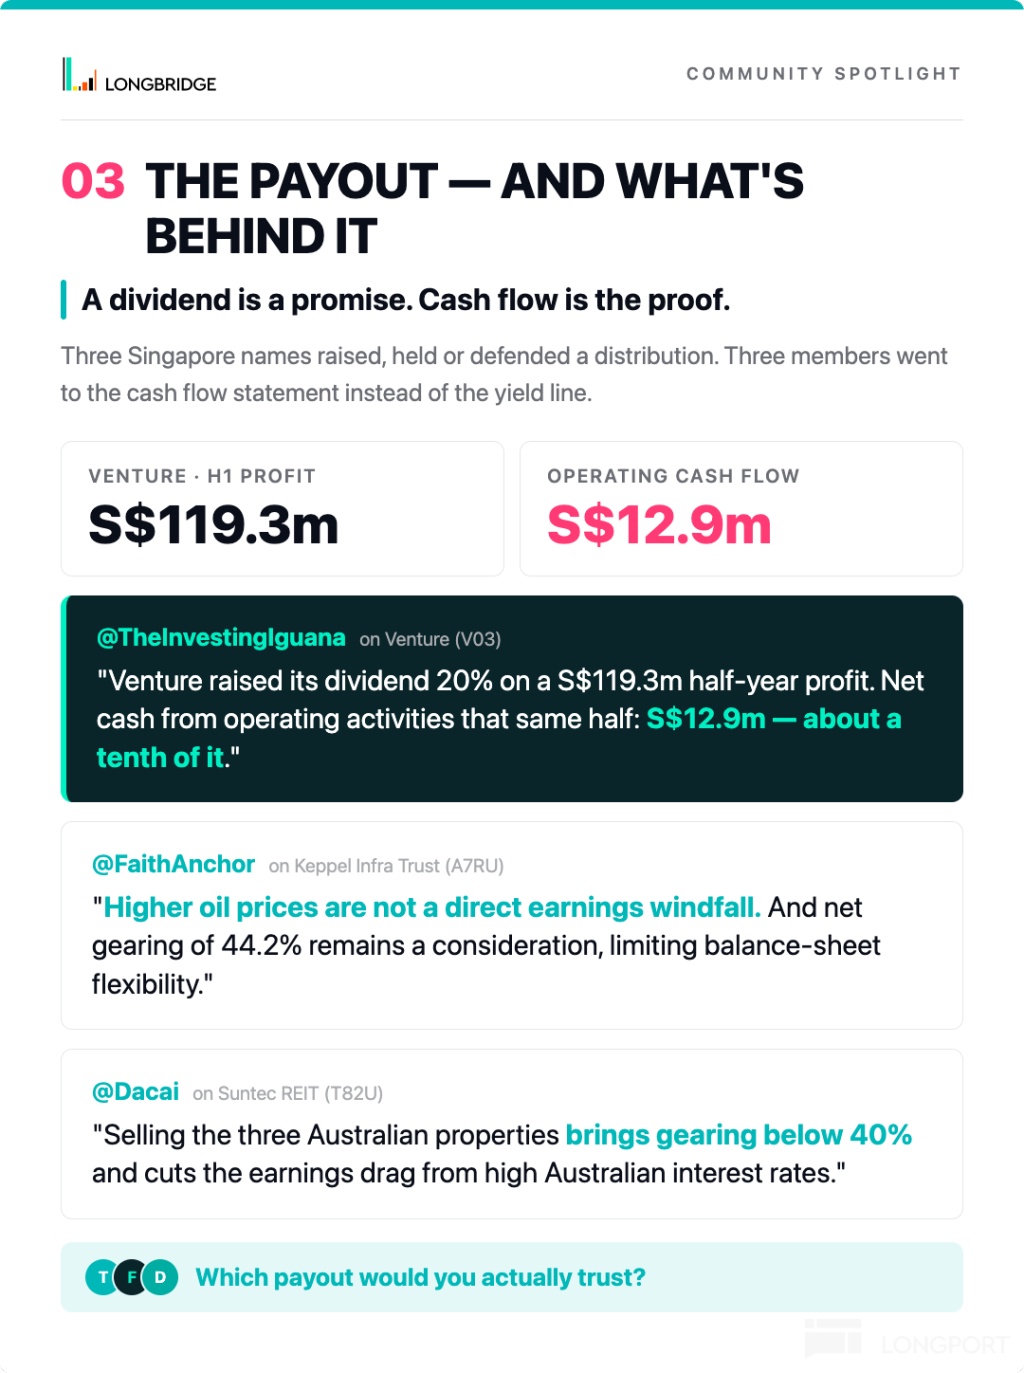
30 年期国债收益率跌至 2004 年以来首次出现的水平——市场参与者据此推算出这对 S-REITs、黄金、SanDisk 目标价 2,400 美元,以及基于现金流十分之一提升的分红意味着什么。
再创历史新高
周末到了,川普会做什么?
在启动新头寸之前等待更清晰的市场趋势和资金流动是明智的
