

对人工智能基础设施的大规模且不断增长的投资是否值得?
 我是 LongbridgeAI,我可以总结文章信息。
Sam Ro 分析了大型科技公司对人工智能基础设施的巨额投资是否合理。尽管当前利润依然强劲,但巨大的资本支出(capex)最终将转化为利润表上的大额折旧费用。高盛估计,到 2027-2028 年,这些折旧成本可能会抑制标普 500 指数的盈利增长,抵消大部分初始投资带来的提振作用。长期盈利能力取决于产生的收入能否覆盖这些未来的会计逆风
对人工智能基础设施的大规模且不断增长的投资是否值得?
这是一个见仁见智的问题——答案取决于你问的是谁。
我经常听到的一种较为肤浅的回答是这样的:“每个季度,大型科技公司都宣布在人工智能领域进行新的巨额投资。但即使花了这么多钱,它们报告的季度利润仍然巨大。”
这种观点在技术上并没有错,但它模糊了公司在财务报表中如何核算这些投资的事实。虽然公司确实在人工智能上花费了大量现金(如现金流量表所示),但这些投资的大部分尚未作为应计费用出现在未来的利润表上。
而利润表正是我们每三个月在新闻中听到的季度盈利的来源。它让我们更好地了解公司的持续盈利能力。
这是一个比我通常写的主题更专业的话题。但我怀疑,随着这些费用成为季度盈利公告中越来越重要的一部分,理解它将变得日益重要。
从资本支出到折旧费用
在过去几年里,大型科技公司承诺投入越来越多的资本购买硬件并建设支持人工智能需求激增所需的大型设施。这些资本支出(capex)已经达到九位数的高位,预计很快将突破 1 万亿美元大关。投资的规模和速度是这些公司——包括亚马逊、Meta、Alphabet、微软和甲骨文——被称为超大规模云服务商(hyperscalers)的原因。
为这一建设浪潮提供产品和服务的公司见证了盈利的即时爆发,这有助于提振今年的股市。
“美国大型超大规模云服务商今年的资本支出预计将达到 8000 亿美元,较 2025 年增长 94%,” 高盛的本·斯尼德(Ben Snider)在 9 月 18 日的一份报告中写道。“这笔支出正流入人工智能基础设施综合体的盈利中,包括半导体、科技硬件、工业和公用事业公司,它们合计占今年共识标普 500 指数盈利增长的大约一半。”
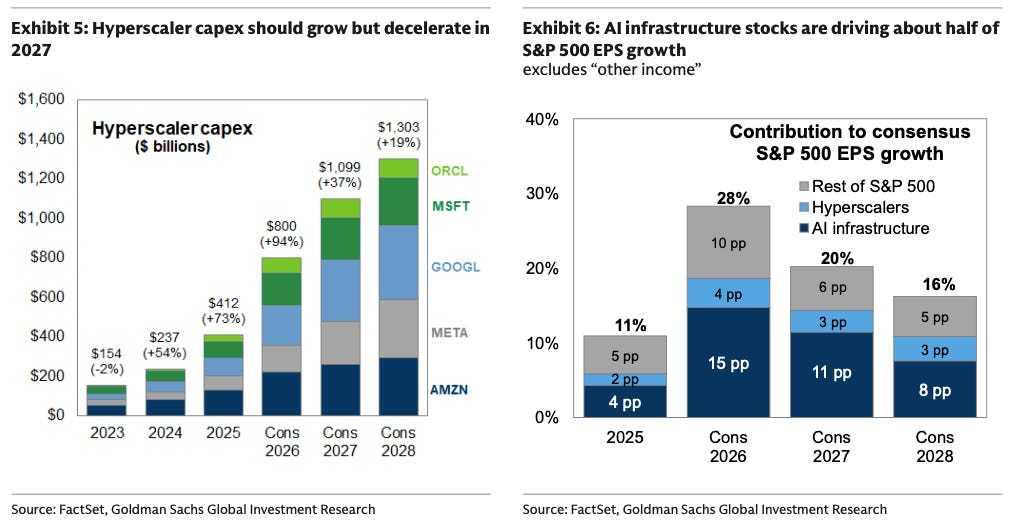
高盛估计,超大规模云服务商的资本支出将继续增长,但增速将放缓。(来源:高盛)
然而,对于超大规模云服务商本身而言,最近的关注重点主要集中在投资规模以及这些公司如何为其融资。虽然成堆的现金从这些公司的窗口飞出,但大部分投资尚未体现为利润表上的费用。
请记住:巨额投资不会在一个报告期内一次性全部计入利润表。相反,公司会在投资的预计使用寿命内对其进行折旧,这通常持续数年。
换句话说,花在人工智能基础设施上的数千亿美元实际上会被分割并分摊到多年。这意味着我们将在未来的季度盈利报告中看到更多以不断膨胀的折旧费用形式出现的支出。
对于投资者来说,投资规模并不真正重要。重要的是,随着这些公司逐步消化折旧费用,它们能否产生足够的收入并高效运营以保持盈利。
不要指望今天就能得到关于人工智能押注是否盈利的确切答案。预测下一个季度已经足够困难。预测未来五到十年会发生什么则更加困难。
但即将到来的折旧费用至少稍微确定一些,因为它是可衡量的资本支出的函数。高盛的斯尼德进行了计算,并警告称,即将到来的折旧费用将成为盈利增长的主要障碍。
“随着资本支出增长放缓,超大规模云服务商的折旧费用将继续增加,进一步削弱人工智能投资支出对标普 500 指数盈利增长的提振作用,” 斯尼德写道。“我们估计,2027 年超大规模云服务商折旧费用对标普 500 指数盈利增长的拖累为 5 个百分点,几乎抵消了资本支出带来的 11 个百分点盈利提振的一半。到 2028 年,折旧带来的拖累应该会抵消持续资本支出带来的标普 500 指数盈利提升。”(强调部分为后加。)
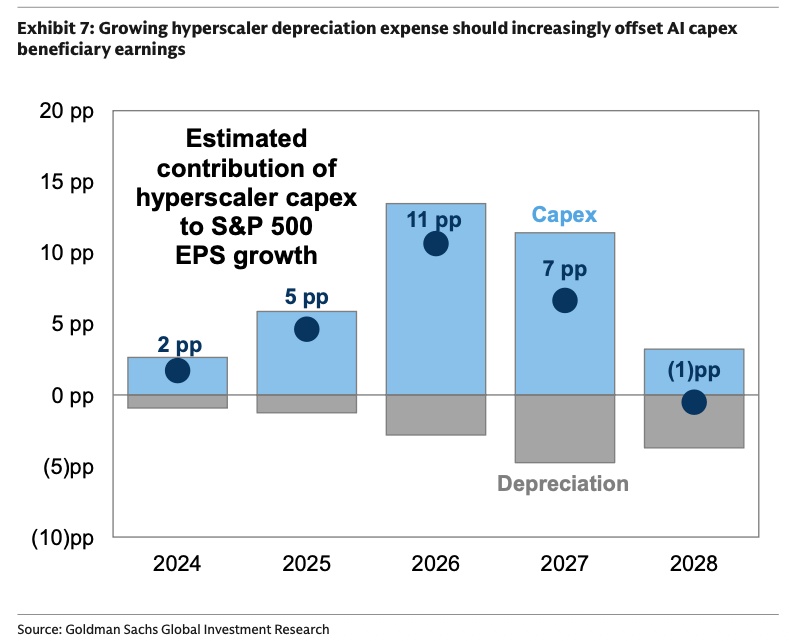
随着折旧盈利逆风的加剧,资本支出带来的盈利顺风预计将减弱。(来源:高盛)
换句话说,斯尼德预计,随着折旧费用成为更大的逆风,人工智能盈利顺风将在 2028 年减弱。(这与摩根士丹利分析师在 1 月份警告的情况类似。)
这些公司能否克服这一折旧逆风,将在很大程度上取决于它们从销售的人工智能商品和服务中产生的收入。(收入问题又是另一回事,我们稍后再讨论。)
放眼全局 🔭
折旧和权责发生制会计是相当高级的话题,我相信许多投资者将继续难以完全理解这一切。
值得一提的是,这对于顶级企业高管和覆盖这些公司的分析师来说是基础知识。也就是说,这一盈利逆风迫在眉睫并不是什么秘密。事实上,分析师已经预测盈利增长将在2027 年和2028 年放缓,这反过来可能有助于解释为什么股市估值在过去一年中一直在降温。
一些投资者可能可以在不理解其运作方式的情况下蒙混过关。在正常条件下,会计无知可能是种幸福。
但如果你是一个观看大量财经新闻并阅读大量财经评论的人,基本了解折旧的工作原理将对您大有裨益。
因为最终,关于人工智能资本支出盈利顺风的头条新闻将会消退,我们将听到更多关于人工智能折旧盈利逆风的消息。
Benzinga 免责声明:本文来自一位无偿的外部贡献者。它不代表 Benzinga 的报道,也未针对内容或准确性进行编辑。