

英伟达 vs. AMD:科技股抛售后,哪只是2027年更好的人工智能 (AI) 股票?
 我是 LongbridgeAI,以下是我提取的核心信息
- Nvidia 凭借 75% 的市场份额和更具吸引力的估值具备更大上涨潜力。…
人工智能 (AI) 芯片股最近遭遇了残酷的抛售,费城半导体指数在过去一个月内下跌 20% 便是明证。
毫不意外的是,半导体巨头英伟达( NVDA +2.87%) 和Advanced Micro Devices( AMD +7.32%) 也承受着压力。虽然 AMD 在过去一个月回落了 15%,但英伟达下跌了 26%,在此过程中失去了全球最大公司的地位。
然而,这两家公司坚实的财务表现并不能证明其近期的下滑是合理的。英伟达和 AMD 均保持着强劲的增长势头,并有望将这一势头延续至新的一年。因此,我将仔细审视两家公司的前景和估值,以确定哪一家是更适合在 2027 年买入的半导体股票。

图片来源:Getty Images。
看好英伟达的理由
尽管竞争日益激烈,英伟达仍然是 AI 芯片领域的主导者。半导体供应链数据提供商 Silicon Analysts 估计,到 2026 年底,英伟达将控制 AI 芯片市场 75% 的份额。
NVDA- 英伟达
$173.73+$4.84 (+2.87%)
纳斯达克 · 截至美东时间 11/11/26 下午 4:00
高级功能

Moneyball Superscore 96/100
关键数据点
市值市值仅使用已公开发行的流通股计算。不包括未上市、私有或非交易的双类股。隐含市值可能会有所不同。$4.19T
当日区间$170.77 - $177.54
52 周区间$164.27 - $243.37
成交量 5160 万
平均成交量 1.311 亿
毛利率 74.67%
股息收益率 0.30%
该公司一直采取正确措施以维持其作为顶级 AI 芯片玩家的地位。它目前正设计旨在同时提高推理性能并降低成本的服务器系统。英伟达声称,其最新的 Vera Rubin 芯片系统的功耗是上一代 Blackwell 处理器的两倍,但每瓦特性能却高出 10 倍。
英伟达已开始向客户批量发货其 Vera Rubin 系统。公司预计该平台在 2027 财年第三季度将占其数据中心收入的 20%。鉴于其最新系统预期的显著更高收入,英伟达在 2027 年的 Vera Rubin 销量预计将大幅攀升,这将成为其营收和盈利增长的顺风因素。
值得注意的是,英伟达已指引其 2028 财年营收(将于 2028 年 1 月结束,并与 2027 年大部分时间重合)增长 70%。分析师预测,在预计当前财年令人印象深刻的 95% 跃升之后,英伟达在 2028 财年的每股收益 (EPS) 将增长 71%。
因此,英伟达股票在新的一年再次加速上涨的可能性很大。
看好 AMD 的理由
Silicon Analysts 指出,AMD 去年控制了 AI 芯片市场 6%-8% 的份额。然而,公司最新的季度业绩表明,它正在该市场中取得进展。受其服务器处理器、显卡和机架级系统采用率不断增长的推动,AMD 第三季度数据中心收入同比激增 97%,达到 85 亿美元。
AMD- Advanced Micro Devices
$552.90+$37.69 (+7.32%)
纳斯达克 · 截至美东时间 11/11/26 下午 4:00
高级功能
Moneyball Superscore 94/100
关键数据点
市值市值仅使用已公开发行的流通股计算。不包括未上市、私有或非交易的双类股。隐含市值可能会有所不同。$9068.1 亿
当日区间$522.65 - $567.65
52 周区间$188.22 - $658.52
成交量 310 万
平均成交量 2360 万
毛利率 51.19%
为了提供一些参考,英伟达在最近报告的季度中,数据中心收入同比激增 106%,达到 962 亿美元。因此,虽然英伟达在该领域仍然是规模大得多的参与者,但 AMD 加速的增长率表明它正在逐渐追赶。重要的是,AMD 预计其数据中心增长将加速。
第四季度 170 亿美元的收入指引意味着同比增长 66%,高于第二季度报告的 45% 的增长率。数据中心业务在上个季度贡献了 AMD 收入的 64%,公司预计该部门在 2027 年将占其总收入的 80% 以上。此外,AMD 预计明年总收入将增长 80% 以上,相比预计 2026 年实现的 50% 总收入增长有所加速。
更重要的是,根据雅虎财经的一致预期,AMD 的每股收益增长率预计将从今年的 93% 加速至 2027 年的 108%。鉴于数据中心部门明年将占 AMD 总收入的绝大部分,显然该公司将在 AI 芯片领域获得更多份额。那么,与英伟达相比,AMD 是否是更好的 AI 半导体股票买入选择?
结论
我们已经看到,英伟达和 AMD 都有望在 2027 年实现令人印象深刻的盈利增长。然而,AMD 的每股收益增长率预计将高于英伟达,这表明它可能是更好的成长型股票买入选择。
但估值使天平向英伟达倾斜,如下表所示。
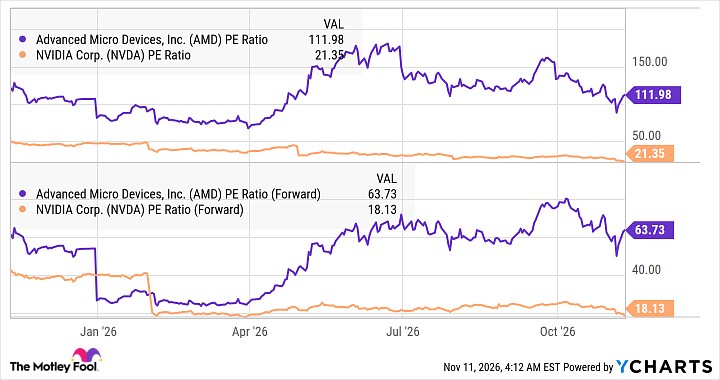
AMD 市盈率 数据来自 YCharts
英伟达比 AMD 便宜得多,这表明一旦市场给予其溢价估值,它可能具有更大的上涨潜力。这可能就是为什么英伟达 12 个月的中位目标价为 318 美元,意味着潜在涨幅为 88%,高于 AMD 预计的 12 个月 26% 的涨幅。
因此,对于寻求以诱人价格交易芯片股票的投资者来说,英伟达看起来是理想的投资选择。然而,选择 AMD 也不会出错,因为其加速的增长将有助于证明其估值的合理性,并推动股价在 2027 年及以后走高。
现在如何投资 1000 美元
当我们的分析师团队提供股票建议时,值得倾听。毕竟,Stock Advisor 的平均总回报率为 835%*——与市场相比表现卓越,而标准普尔 500 指数的回报率为 208%。
他们刚刚公布了他们认为投资者现在应该买入的 10 只最佳股票,加入 Stock Advisor 即可获取。
查看股票 ›
*Stock Advisor 回报率截至 2026 年 11 月 12 日。