

观点:台积电财报中最重要的数字是 68%
 我是 LongbridgeAI,我可以总结文章信息。
台积电第三季度营收增长 41.2% 至 467.2 亿美元,净利润增长 68.7%。高性能计算 (HPC) 占营收的 68%,受人工智能需求以及 2nm 和 3nm 等先进制造工艺的推动。台积电预计第四季度营收在 523 亿至 543 亿美元之间,全年增长约 44%,凸显 HPC 作为关键增长驱动力的地位
台积电(TSM +2.19%)的第三季度业绩已经公布,投资者有充分的理由感到兴奋。台积电报告第三季度营收为 467.2 亿美元,较上年同期增长 41.2%。净利润跃升 68.7%,公司毛利率达到 66.4%。
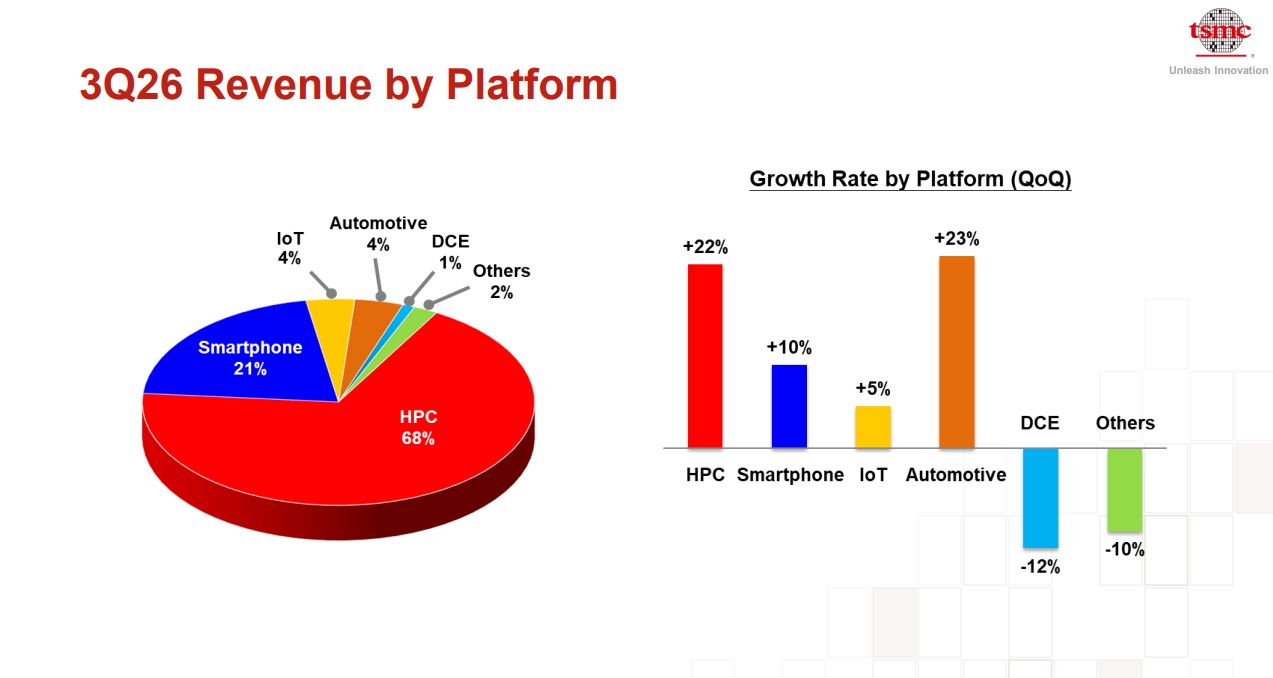
无论从哪个角度来看,这些数字都令人印象深刻,尤其是对于台积电这样规模的公司而言。但在公司的财报演示中,还有一个我认为更为重要的数据被埋没其中。高性能计算 (HPC) 占台积电季度营收的比重高达 68%,该业务部门的销售额较第二季度增长了 22%。
这向我们揭示了台积电增长的来源——以及为何其人工智能 (AI) 业务对投资者而言仍然是如此重要的机会。
图片来源:台积电。
人工智能正成为台积电业务中更大的一部分
台积电是全球最大的芯片代工厂,为 英伟达、超威半导体 和 苹果 等公司制造芯片。台积电拥有压倒性的 72.5% 全球市场份额,并在 2025 年使用 305 种独立的工艺技术生产了超过 12,600 种产品。
这种商业模式赋予台积电一种有趣的优势。它不一定非要预测哪家芯片设计公司会脱颖而出,因为它可以为竞争公司制造芯片。而且,越来越多的这些芯片正被用于高性能计算。
高性能计算包括用于人工智能加速器、数据中心和其他高要求计算应用的处理器。这是一个比单纯的人工智能更广泛的类别,但人工智能是台积电制造的先进芯片需求的重要驱动力。
在第三季度,高性能计算贡献了公司超过三分之二的营收,而智能手机仅占 21%。虽然台积电的整体营收环比增长了 16.2%,但高性能计算营收的增长速度更快,达到了 22%。
图片来源:台积电。
随着主要科技公司继续投资于训练和运营日益强大的人工智能模型所需的计算基础设施,这一增长也随之而来。这些投资创造了对先进处理器的需求,而台积电制造了许多用于这些系统的芯片。
先进制造强化台积电的优势
鉴于这些芯片背后的技术,高性能计算的增长尤其令人鼓舞。台积电表示,包括 7 纳米及更先进技术在内的先进制造工艺占第三季度晶圆营收的 79%。其最新的 2 纳米技术已占晶圆营收的 8%,而 3 纳米芯片则占了另外 33%。
这之所以重要,原因在于:更小的制造工艺意味着芯片可以更强大、更高效,这对于人工智能数据中心来说至关重要,因为计算性能和电力消耗会对运营成本产生重大影响。
这也是我依然看好台积电的原因之一。其制造能力赋予了公司难以复制的竞争优势,同时对先进计算的需求仍在不断扩大。最新业绩表明,客户正在充分利用这些能力。
TSM - 台积电
$421.64 +$9.03 (+2.19%)
纽约证券交易所 · 截至美东时间 2026 年 10 月 19 日上午 10:52
高级功能

Moneyball Superscore 98/100
关键数据点
市值市值仅使用公开交易的流通股计算。不包括未上市、私人或非交易的双类股。隐含市值可能会有所不同。$2.14 万亿
当日区间 $415.50 - $422.45
52 周区间 $266.82 - $487.47
成交量 380 万
平均成交量 1120 万
毛利率 65.07%
股息收益率 0.91%
台积电股票仍然值得购买吗?
台积电预计第四季度营收在 523 亿至 543 亿美元之间,这表明管理层预计销售额将再次环比增长。对于全年,公司现在预计以美元计的收入增长约为 44%。
虽然目前人工智能基础设施支出的速度不会无限期持续下去,但主要芯片制造商的指导表明,市场对更先进的人工智能处理器仍有持续需求——这应该会让台积电的利润源源不断。
随着高性能计算现在占营收的 68% 且增长速度超过其他业务部门,台积电正展示出其地位变得多么有价值。这是我在本财报中最关注的一个数字。