

特斯拉股价预测:随着 SpaceX 合并审查启动,第三季度利润率能否守住?
 我是 LongbridgeAI,我可以总结文章信息。
在第三季度财报发布前,受特斯拉和 SpaceX 成立独立委员会评估潜在合并消息的推动,特斯拉股价上涨。尽管交付量超出预期,但由于汽车业务盈利能力薄弱以及能源板块表现疲软,分析师预计利润率和每股收益将下降。市场对财务结果持谨慎态度,但重点关注马斯克关于合并及未来人工智能/机器人出租车投资的评论
TradingKey - 周二(10 月 20 日),特斯拉(NASDAQ: TSLA)股价上涨 1.54%,收于 373.71 美元附近,盘后交易一度推高至约 380 美元。此次股价飙升源于合并消息,而非汽车业务的任何进展。与此同时,埃隆·马斯克确认,特斯拉和 SpaceX 均已成立由独立董事组成的特别委员会,以评估合并事宜。尽管近期股价反弹,但 TSLA 股价仍比其 52 周高点 498.83 美元低约 25%。
对于 TSLA 而言,这是一个不同寻常的财报之夜。特斯拉将于今天(10 月 21 日,星期三)收盘后公布第三季度业绩,网络直播定于美国东部时间下午 5:30 进行。在我看来,TSLA 股价对马斯克关于合并言论的反应潜力,不亚于对财务数据的反应。然而,数据仍然至关重要,因为第二季度的数据显示特斯拉的利润率已变得非常微薄。
合并步骤:正式但尚未达成交易
经过数月的猜测,这是第一步正式举措,但距离达成交易还有很长的路要走。回顾 SpaceX 的财报电话会议,埃隆·马斯克表示,成立委员会是应股东要求。然而,马斯克本人因存在利益冲突而被排除在外,且双方尚未商定任何条款。他继续表示,合并不保证会发生,尽管他认为在结合人工智能软件、机器人技术和 Terafab 芯片项目方面 “有很多价值”。
批准这项合并交易并非易事,因为它需要获得特斯拉所有流通股的多数票,而不仅仅是投票数的多数,且马斯克拥有特斯拉约 20% 的股份。
他自己称这是一个 “相当高的门槛”。特斯拉于 10 月 19 日提交的代理声明中不包含合并提案,因此目前尚无合并投票计划。
SpaceX 的数据对 TSLA 持有者的影响比表面看起来更大。SpaceX 第三季度收入达到 145.8 亿美元,同比增长 161%。SpaceX 的股份在周二盘后交易中也上涨了超过 5%。目前,SpaceX 估值约为 2 万亿美元,特斯拉估值约为 1.5 万亿美元。在两家公司合并的情况下,作为规模更大、更具主导性的公司,SpaceX 将对条款拥有最终决定权。因此,两者之间的合并可能会使 SpaceX 获得比提供给 TSLA 持有者的价值更高的估值。
华尔街今晚的预期
普遍预期收入为 281 亿至 283 亿美元,基本上与去年报告的 281 亿美元持平。预计调整后每股收益约为 0.45 美元,而去年同期为 0.50 美元。华尔街对利润率持谨慎态度。Cantor Fitzgerald 预计毛利率为 17.1%,而市场共识为 18%。
鉴于管理层对前瞻性交付量的积极评论,低收入和盈利令人意外。交付细节为管理层的评论提供了一些线索。
交付量获胜,但产品组合成为焦点
特斯拉第三季度的表现超出预期,交付车辆 486,532 辆,而市场共识预期为 461,974 辆。尽管交付量超出预期,但预计调整后每股收益将较去年同期下降。部分超额交付得益于库存释放,因为交付量比生产量多出 22,000 辆。报告中的交付量超过了生产量。
本季度的主要失望之处在于能源板块,储能系统部署总量为 13.7 GWh。这一总数低于预期的 15.9 GWh。储能系统是特斯拉历史上盈利能力较强的业务板块之一。
第二季度盈利能力低迷
特斯拉第二季度的盈利能力仍然低迷。该季度收入超越此前高点,达到 282.4 亿美元。非公认会计准则(Non-GAAP)每股收益为 0.33 美元,不及预期。公司该季度营业利润为 3.98 亿美元,营业利润率为 1.4%。营业利润和利润率均较上年同期下降,而特斯拉对 SpaceX 投资产生的 10 亿美元未实现收益帮助改善了公司的公认会计准则(GAAP)业绩。
预计本季度特斯拉的汽车毛利率将处于低位。监管积分对本季度利润产生负面影响,总额仅为 1.46 亿美元。如果监管积分持续低迷,将对本季度业绩造成负面冲击。
现金消耗与机器人出租车审查
第二季度,自由现金流降至-10.9 亿美元,资本支出上升 142% 至 57.9 亿美元。管理层表示,2026 年的资本支出将超过 250 亿美元,主要用于人工智能计算和机器人出租车,并对 Optimus 项目进行进一步投资。市场肯定会关注这些投资的回报潜力。
人工智能对于机器人出租车的成功至关重要,这也是资本支出的主要方向。此外,该部门正受到更多批评。据特斯拉称,截至 10 月 10 日,已有超过 300 辆 Cybercab 在奥斯汀运营。与此同时,美国国家公路交通安全管理局(NHTSA)正在调查有关机器人出租车在学校区域超速行驶从而违法的指控。此外,特斯拉必须在 10 月 30 日前向 NHTSA 证明 Cybercab 的自我认证合规性。该日期比与此电话会议相关的预发布报告晚了九天。
特斯拉公司 (TSLA) 技术分析:守住 348.95 美元支撑位,需收于 388.34 美元上方
TSLA 在 4 小时图表上的交易价格为 373.80 美元,较前一周期下跌 0.27%。更乐观的隔夜报价将股价置于 379.87 美元。在 7 月创下 432.76 美元的高点后,每一个连续的高点都较低。同样,低点也在抬高,并且连续相互配对。结果形成了一个对称三角形,一旦完成,将导致沿基础方向的突破。200 指数移动平均线(EMA)位于 370.39 美元,50 EMA 位于 367.73 美元,最近起到了支撑作用。
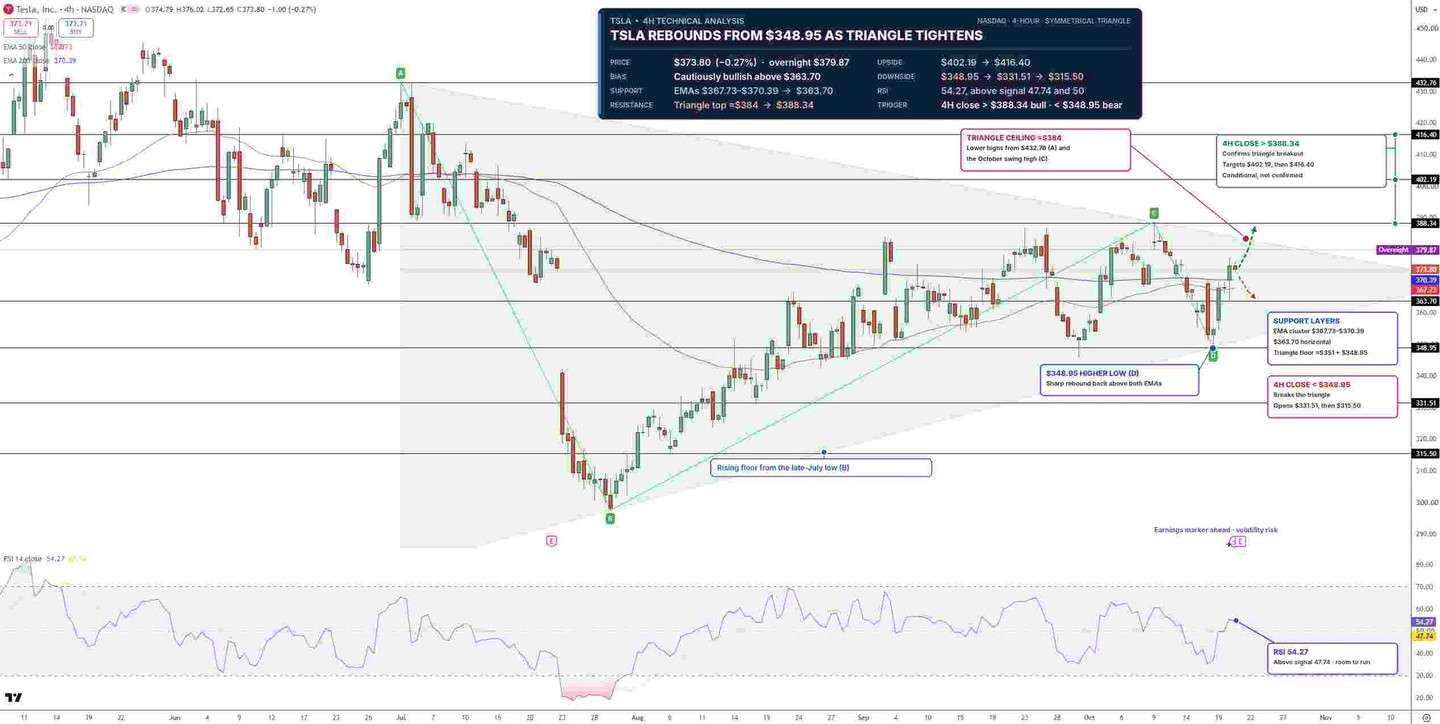
特斯拉股价图表 - 来源:Tradingview
前者在测试 348.95 美元的三角形支撑位后得以守住。前者也受到买盘需求的保护,目前正充当动态支撑位。4 小时相对强弱指数(RSI)为 54.27,高于其 47.74 的信号线和 50 的中轴线,显示出积极但未过热的动量读数。
三角形形态上边界的首次测试将在 380 美元附近,随后是 388.34 美元。4 小时收盘价高于 388.34 美元将验证突破,并使 402.19 美元和随后的 416.40 美元水平进入视野。下部(367.73 美元至 370.39 美元 EMA 区域)以及随后的 363.70 美元区域提供支撑。跌破 348.95 美元将确认向下突破,并使 331.51 美元和随后的 315.50 美元水平进入视野。
只要 TSLA 交易价格高于 363.70 美元,我就看多。我希望看到 4 小时收盘价高于 388.34 美元或低于 348.95 美元,以确认新趋势。
关键价位
近期收盘:373.71 美元,10/20/26 上涨 1.54%
支撑位:367.73 至 370.39 美元;363.70 美元;348.95 美元;331.51 美元
阻力位:380.00 美元;388.34 美元;402.19 美元;416.40 美元
RSI:54.27,高于其 47.74 的信号线
看涨前景:4 小时收盘价高于 388.34 美元
看跌前景:4 小时收盘价低于 348.95 美元
常见问题解答
特斯拉和 SpaceX 正在合并吗?
目前还没有。不过,双方董事会均已成立由独立董事组成的特别委员会,以分析潜在的合并。特斯拉董事会需要获得所有流通股的多数票才能批准此类合并。
第三季度财报前的特斯拉股价预测如何?
只要交易价格高于 363.70 美元,特斯拉被视为略微看涨。突破 388.34 美元将使下一个目标指向 402.19 美元和 416.40 美元,而跌破 348.95 美元将使下一个支撑位指向 331.51 美元。
总结
在今晚的报告发布前夕,特斯拉的交付数据强劲,但利润率疲软。合并消息为股票交易提供了第二个故事线。如果剔除监管积分后汽车利润率能够守住,且马斯克对合并保持积极态度,股价可能会向上突破。如果资本支出增加,每股收益预期可能会给股价带来压力,而机器人出租车的审查有可能对股价产生负面影响。每股收益不及预期或资本支出预期上调可能会使 348.95 美元的支撑位面临考验。收于 388.34 美元上方将为看涨信号,收于 348.95 美元下方则为看跌信号。
了解更多