

对美联储、美元、纳斯达克、ETF 和稳定币的九年数据回顾
 我是 LongbridgeAI,我可以总结文章信息。
一项为期九年的数据回顾显示,比特币与美联储的关系已经演变,而非脱钩。与传统逻辑相反,在量化宽松和降息的一年(2025 年 10 月至 2026 年 9 月)中,比特币下跌了 38%,而股票却上涨。在最近的高利率阶段,M2 增长与比特币回报之间的相关性从正转为负(-0.766),这表明流动性扩张不再保证加密资产价格的上涨
作者:富贵
盯着一个开关太久,会让你觉得它连接着所有的灯。我们已经观察美联储九年,几乎忘记了比特币的联系早已超越了那一条线。直到我重新运行了这九年的数据——2438 个交易日,62 次 FOMC 会议——我才发现:它并没有脱离美联储,只是改变了连接方式。
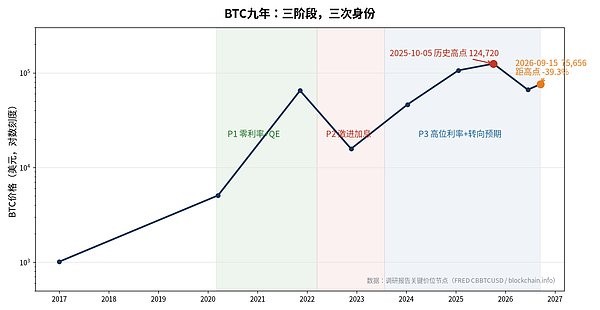
加息并没有导致比特币大跌;而一年的量化宽松实际上使比特币下跌了 38%
在 2026 年 9 月 16 日,美联储召开了一次让许多人感到紧张的会议。
联邦基金利率上调了 25 个基点,达到 3.75% 至 4.00%。这是自 2023 年 7 月以来的首次加息,投票结果为 12 票赞成,0 票反对。这是新任主席 Warsh 主持的第一次政策会议,点阵图显示大多数官员预计今年晚些时候还会再加息一次。加密货币 Twitter 立刻响起了熟悉的口号:“加息,流动性收紧,风险资产将下跌,BTC 注定要完蛋。” 然而,快速查看市场发现,BTC 在公告发布后并没有经历典型的 “政策冲击崩盘”。但这并不是本文最有趣的部分。真正值得研究的是:美联储的政策如何在更长的时间范围内(几天、几周甚至几年)影响 BTC 价格?如果一个公式在九年内运作良好,但按下按钮时似乎没有反应,要么按钮坏了,要么线路发生了变化。为了解释这一点,我重新运行了从 2017 年 1 月到 2026 年 9 月 15 日的数据。这包括 2438 个交易日,62 次 FOMC 会议,并使用 FRED 上的 Coinbase BTC/USD 的每日收盘价作为 BTC 价格。所有宏观经济变量均来自 FRED 的官方系列,稳定币的数据则使用 DefiLlama。需要注意的是,数据截至 2026 年 9 月 15 日;9 月 16 日的市场细节不在此样本之内,也不在本次验证的范围内。结果并不是 “BTC 不受美联储影响”,也不是 “BTC 完全脱钩”,而是一组比这两者都复杂的事实。在详细阐述这些事实之前,让我们先呈现一个更大的悖论。在 9 月 16 日加息之前,整整一年——从 2025 年 10 月到 2026 年 9 月——美联储做了一些与 “收紧” 完全无关的事情。“降息和量化宽松导致 BTC 价格上涨” 的公式不再适用。考虑这些数据。从 2025 年 10 月 6 日到 2026 年 9 月 15 日的 237 个交易日,实际联邦基金利率从 4.09% 降至 3.63%,减少了 46 个基点。美联储的资产负债表从 6.59 万亿美元扩大到 6.74 万亿美元,增加了 1500 亿美元。M2 的同比增长从 4.19% 上升到 4.59%,净流动性增长从-6.74% 转为 2.02%。在同一时期,纳斯达克 100 指数上涨了 16.8%,标准普尔 500 指数上涨了 13.0%。按照旧剧本,这被称为 “巨额量化宽松”。量化宽松应该导致价格上涨,流动性越多,涨幅越大。然而,在此期间,BTC 从 124,000 美元跌至 75,000 美元,下降了 38.2%。资金释放,股市上涨,最终,过去十年中吸收最多流动性的资产竟然下跌了近 40%。这不能简单地用 “短期波动” 来解释。在 2025 年第四季度,BTC 下跌了 26.09%,而标准普尔 500 指数上涨了 2.35%,纳斯达克上涨了 2.31%,M2 从 4.48% 降至 3.96%,美联储的资产从 6.59 万亿美元扩大到 6.64 万亿美元,联邦基金利率从 4.09% 降至 3.64%——减少了 45 个基点。尽管降息和资产负债表扩张,但 BTC 就是没有上涨。更重要的是,这些变化的频率出现了反转。将 BTC 的同比回报与 M2 的同比增长率对齐,在 P1 阶段(2020 年 3 月至 2022 年 3 月,零利率和 QE 时期),相关系数为 0.716,呈强正相关。在 P2 阶段,激进加息时期,系数为 0.520,仍然是正的。然而,在 P3 阶段,高利率时期(2023 年 7 月至今),这个数字变为负值,达到 0.766。在 M2 快速扩张的同时,BTC 实际上在下跌。我必须踩刹车。这并不是说流动性不重要。虽然 M2 和 BTC 在横向上看起来高度相关,但 Engle-Granger 协整检验告诉我们,ln(BTC) 和 ln(M2) 在三个阶段中都没有协整关系,p 值为 0.729——两个趋势不同的序列恰好一起移动,表明缺乏长期均衡。从横向回归中获得的高 R 平方值是虚假的回归。在真正匹配频率的同比维度上,“量化宽松必然导致价格上涨” 的模式在 P3 中不再是跨周期规则。这是否意味着美联储无法再控制 BTC?并不是说他们不能,而是他们使用了错误的观察窗口。查看每日收益,利率变化与 BTC 之间的关系可笑地微弱。在全样本的每日频率回归中,M2 环比与 BTC 每日收益的相关系数为-0.036,三阶段的最大值仅为 +0.031;美联储资产负债表的同比与 BTC 每日收益的相关系数为-0.029,在任何阶段都不显著。联邦基金利率的每日变化与 BTC 每日收益的相关系数为-0.001。看起来确实像是脱钩。但这里存在观察频率的问题。仅仅查看每日收益就像将来自各个方向的信号混合成一锅粥——预期的加息、意外的鹰派、意外的鸽派,以及没有新闻的普通日子——所有这些都加在一起计算相关系数。正负信号相互稀释,因此最终看起来毫无关系。我隔离了 FOMC 会议日进行事件分析。FOMC 会议日的 2 年期国债收益率的平均日变化为 6.34 个基点,而非 FOMC 会议日为 3.89 个基点,差异显著(p=0.0015)。我没有直接使用高频目标/路径意外,而是将 FOMC 会议日的 2 年期国债收益率变化作为货币政策冲击的每日代理变量。需要注意的是,2 年期收益率除了反映货币政策预期的变化外,还包括通胀预期、增长预期、期限溢价、新闻发布会信息和当天的其他宏观经济新闻。这是一个代理变量,而不是一个干净的政策意外。后面提到的 “冲击” 是指以这个代理变量为特征的紧缩货币政策冲击。然后,使用 Jordà(2005)的局部投影法,我们估计从 FOMC 会议前一天的交易结束到 h 天后的累积回报——以 2 年期利率为特征的货币政策冲击。换句话说,我们不是在问 “加息后 BTC 今天下跌了多少?”,而是在问 “在今天发生紧缩货币政策冲击后,BTC 在接下来的 1、3、10、20 和 30 天发生了什么?” 结果完全不同。根据本文使用的每日频率定义,FOMC 发生的交易日的累积 BTC 反应接近于零。在 h=0 时,β为-0.11%,t 值为-0.29,统计上与零无显著差异。需要澄清一个方法论限制:FOMC 声明在东部时间下午 2:00 发布,而 BTC 全天候交易。本文使用 FRED 的每日收盘价,无法严格识别公告后的高频即时反应——这意味着 “在 h=0 时几乎没有反应” 是指在每日事件窗口内没有显著反应,而不是在公告时的高频 “没有市场反应”。纽约联邦储备银行的 Benigno 和 Rosa 在其员工报告 SR1052 中提到的 “比特币 - 宏观脱节” 是基于日内事件研究,得出的结论是 BTC 在样本期内对宏观新闻没有显著反应。本文在每日频率定义下 h=0 的结果与他们的方向一致,但并不直接等同。但 h 被拉回。在 h=1 时,BTC 几乎没有变化,为-0.03%。在 h=5 时,为-1.43%。到 h=10 时,累积负反应达到-2.60%,t 值为-1.88,显示出显著的边际变化。这个幅度是纳斯达克的-0.70% 的 3.7 倍,是标准普尔 500 的-0.45% 的 5.8 倍。然后在 h=20 时回升至-1.22%,在 h=30 时进一步回升至-0.54%。并不是说没有反应,而是反应缓慢且幅度较大。让我们看看 ETF 上市后的子样本。自 2024 年 1 月 11 日批准现货 ETF 以来,仅发生了 21 次 FOMC 会议。考虑到样本量小,我必须澄清这些系数是方向性证据,而不是精确估计,后续的确切数字不能被夸大。然而,方向非常明确:在 ETF 之前,BTC 对紧缩政策影响的反应在所有时间范围系数中都是正但不显著的,h=30 时甚至显示出 0.683 的正值,基本上免疫。ETF 之后,负面影响随着到期的延续而单调放大:h=1 为-0.182,h=3 为-0.403,h=7 为-0.687,h=14 为-0.857(t=-2.53),h=30 为-1.063(t=-2.07)。30 天的效应是 1 天效应的 5.8 倍。这不是一个流动性清算事件,导致公告当天的闪崩和即时恢复;更像是一个估值重新定价——市场需要几周的时间来慢慢消化紧缩政策信号。美联储并没有向 BTC 发出 “价格命令”。更像是向金融系统投掷一块石头,涟漪向外扩散。债券首先听到,然后是股票,最后是 BTC,但 BTC 的跌幅最大。让我们对不同资产对同一紧缩货币政策冲击的反应时间进行排名。在第一个交易日,10 年期美国国债收益率显著上升了 1.71 个基点,t 值为 2.46。它是整个样本中唯一在 h=1 时达到显著性的资产。债券市场首先定价收益;这是教科书中的第一层。大约在第 20 个交易日,约一个月后,纳斯达克 100 和标准普尔 500 达到了统计显著性——纳斯达克累计下跌了 0.82%(t=-2.16),标准普尔下跌了 0.55%(t=-2.26)。这是股市的第二层。BTC 在 h=10 时达到了峰值反应,幅度为-2.60%。它的反应时间介于债券和股市之间,但幅度放大了几倍。美元指数呢?从 h=0 到 h=30 的所有八个时间范围的 t 值绝对值都小于 1,最大值仅为 0.97,从未显示出显著值。举个例子,想象一个购物中心突然停电。第一个知道的是电气室;电源被切断,监控系统立即报警。然后是每层的商店;灯一灭,人们开始恐慌。最后是准备离开的停车场的人——消息传播缓慢,但当他们在出口处拥挤时,踩踏最为严重。BTC 有点像那个停车场。它不是第一个收到消息的,但最终的踩踏是最严重的。探索性的 Baron-Kenny 中介分析也提供了相同方向的线索。在 h=0 时,纳斯达克是唯一显著的候选中介,t 值为 2.35,p 值为 0.022。在控制纳斯达克后,政策冲击代理对 BTC 的直接影响从-0.107 降至-0.071,减少了 34%。美元作为中介并不显著,t 值为-1.63,p 值为 0.109,甚至与预期相反。这仅表明同一时期的统计关系与 “股市渠道” 相兼容,不能单独证明因果传递链。这里的中介分析受到同时相关、遗漏变量和测量误差等问题的影响,仅能作为方向性参考。美元和 BTC 往往呈反向移动,但美联储并不依赖美元进行沟通。加密社区广泛流传的一张图表显示,当美联储加息时,美元指数(DXY)上涨,BTC 下跌。这个链条简单明了。然而,这里需要澄清两个不同的问题。第一个问题是,“美元和 BTC 是否经常反向移动?” 答案是肯定的,这是跨周期中最稳定和简单的宏观经济关系之一。全样本的每日相关系数为-0.197,三个阶段分别为-0.236、-0.281 和-0.097,均显著。无论是 QE 时期、加息时期,还是当前的高位,强势美元一直在压制 BTC;只有压力的幅度有所不同。第二个问题是美联储是否通过美元向 BTC 传递政策冲击。在事件研究框架内无法支持这一点。如前所述,DXY 对紧缩货币政策冲击的反应在 FOMC 后 30 天内的所有时间范围内均不显著——美联储投掷了一块紧缩的石头,但美元指数几乎没有涟漪。中介分析中还有一个更微妙的反转,值得单独讨论。在 ETF 上市之前,美联储对 BTC 的影响主要依赖于美元。紧缩政策冲击推高了 DXY(a=+4.29,t=4.87),而强势美元压制了 BTC(b=-0.035,t=-3.60),导致间接效应为-0.152。在同一时期,股市渠道完全被切断——美联储冲击在事件窗口内未对纳斯达克产生影响,纳斯达克未能预测 BTC。ETF 上市后,这一环节断裂。紧缩政策的冲击仍然推高了 DXY(a=+3.73,t=2.46)和实际利率(a=+0.296,t=2.70),美联储对传统宏观经济变量的影响保持不变。然而,DXY 对 BTC 的边际效应从-0.035 降至-0.002,几乎为零,间接效应缩小至-0.007。同时,美联储到 BTC 的直接渠道开启,总效应为-0.182,p 值为 0.054——存在一条不经过美元、纳斯达克或实际利率的直接渠道。“美元和 BTC 往往反向移动” 是一个事实。“美联储通过美元向 BTC 传递冲击” 在 ETF 之后不再成立。这两种说法并不矛盾。ETF 之后真正发生了什么?大家都认为 ETF 会将 BTC 送入华尔街,使其变成更标准的科技股。数据讲述了一个更复杂的故事。首先,让我们诚实地说。如果我们将 BTC 的每日收益与标准普尔 500 的每日收益进行回归,并以 2024 年 1 月 11 日(ETF 上市日期)作为断点进行 Chow 结构检验,F 值为 1.51,p 值为 0.221——严格来说,未能拒绝 “结构稳定” 的原假设。两个β估计都是嘈杂的:ETF 之前的β=-0.130(t=-1.41),ETF 之后的β=+0.178(t=1.45),均不显著。“β从 0.789 降至 0.417,下降 47%,具有统计显著性” 的说法不能直接应用于标准普尔 500。对纳斯达克 100 进行相同检验,交互项回归显示β从 0.789 降至 0.417,交互项 t 值为-2.70,p 值为 0.0071;Chow F 值为 3.944,p 值为 0.0195,具有统计显著性。然而,需要注意的是,纳斯达克 100 的样本起点不同,其β年年变化非常不单调——2019 年β为-0.371,在 2022 年激进加息期间达到 1.176 的峰值,2023 年回落至 0.481,2025 年短暂降至接近零的 0.005,然后在 2026 年回升至 0.805。这并不是一个阶梯式的变化,β“在 ETF 上涨时立即跳下”。真正统计稳定的结构变化有以下三点:首先,波动性系统性降低。ETF 之前,BTC 的年化波动率从 75.1% 降至 48.5%,下降约 35%。这是最可靠的数字,方向和幅度没有争议。随着散户投资者噪音的减少,定价变得更加规范。其次,美国股票对 BTC 的单日领先效应增强。交叉相关函数显示,前一交易日标准普尔 500 收益对当前 BTC 收益的预测能力从 ETF 之前的 0.255 提高到 ETF 之后的 0.379,滞后稳定峰值为 lag=+1。这证实了 Mohamad(2025)在 5 分钟频率下的发现,即 “ETF 在约 85% 的时间内主导 BTC 价格发现”——美国股市具有更高的价格发现效率,宏观经济信息首先在美国股票中定价,然后通过 ETF 资金渠道传递给 BTC。第三,BTC 与标准普尔 500 的 90 天滚动均值相关性系统性增加,从 ETF 之前的 0.002 增加到 ETF 之后的 0.062,Welch t 值为-11.14,p 值小于 0.001。虽然相关性确实在统计上增加,但增加远远不够,使得 “BTC 变得像纳斯达克”。将这三种变化结合在一起,方向是一致的:在机构进入后,BTC 与美国股票之间的信息流加速,价格发现更加同步,纯粹的投机噪音减少。然而,这并不意味着 BTC 已经变成高β科技股,也不意味着纳斯达克可以解释 BTC 的大部分波动——ETF 之后纳斯达克 100 单因素回归的 R²仅为 0.035,纳斯达克只能解释不到 4% 的 BTC 波动。还有一些与 “BTC 变得更像股票” 直觉相悖的事情。如前所述,在 ETF 引入后,BTC 对紧缩货币政策冲击的负反应开始在 2 到 4 周的时间框架内累积,30 天的β为-1.063——其对宏观经济政策信号的敏感性从 “基本免疫” 转变为 “延迟但持续的重新定价”。这两件事情可以同时发生。BTC 可以对美联储的冲击更敏感,但与纳斯达克不同,它不会立即定价 FOMC 公告的影响。这是因为宏观经济敏感性和股票β根本不同。前者关心的是 “政策冲击最终是否会反映在价格中”,而后者关心的是 BTC 的每日价格波动与纳斯达克的同步程度。在 ETF 引入后,前者在累积,而后者在减少。并不是说美联储在主导 BTC;通常,BTC 是第一个感知到危险的。当进行 Granger 因果检验时,我遇到了整个研究中最意外的一组数据。使用 5 期滞后的 Granger 因果分析,在 P1 阶段(2020 年 3 月至 2022 年 3 月,零利率和 QE 时期),统计显著的趋势是 BTC 领先宏观经济变量,而不是反过来。BTC 领先标准普尔 500 为 0.0015;BTC 领先 VIX 为 0.0001;BTC 领先美元指数为 0.018;BTC 领先 10 年期实际利率不足 0.0001。纳斯达克在 P1 阶段显示出双向趋势,BTC 到纳斯达克的 p 值为 0.012,纳斯达克到 BTC 的 p 值为 0.042。在 P3 阶段(2023 年 7 月至今),这一趋势再次压倒性地出现。BTC 以小于 0.0001 的 p 值超越标准普尔 500;BTC 以小于 0.0001 的 p 值超越纳斯达克 100;BTC 以小于 0.0001 的 p 值超越 VIX。在此期间,宏观经济变量对 BTC 的方向性影响不显著。只有在 P2 阶段,即 2022 年 3 月至 2023 年 7 月的激进加息期间,才出现真正的 “宏观经济变量领先 BTC” 的情况——10 年期美国国债收益率对 BTC 的 p 值为 0.0089;10 年期实际利率对 BTC 的 p 值为 0.049。这是整个样本中 BTC 唯一被利率领先的时刻。Granger 因果关系并不等同于经济因果关系;它指的是预测领先时间——X 的历史值是否能帮助预测 Y 的未来值,提供比仅仅查看 Y 的历史更多的信息。此外,这种领先可能源于 BTC 的全天候交易,而美国股票和债券市场仅在工作日开放。亚洲和周末的事件首先在 BTC 中定价,然后是美国股市。由于交易时间差异导致的这种机械领先是存在的,联合冲击(两个市场同时对未观察到的第三因素作出反应)也不能通过 Granger 检验排除。然而,即使澄清了这些点,结果仍然推翻了一个流行的叙述。大多数分析师依赖美联储和流动性数据来预测 BTC。数据显示,除了 2022 年激进加息期间,“宏观经济预测 BTC” 的统计基础是薄弱的。相反,BTC 价格变化往往在统计上先于 VIX、标准普尔 500 和纳斯达克等宏观经济情绪指标的变化。更像是一只可能提前鸣叫的金丝雀——如果矿井中的气体浓度稍微上升,它可能会首先偏离轨道。然而,这种 “提前” 是指统计预测,并不是说 BTC 实际上 “看到了” 未来,也不能排除由于联合冲击和全天候交易结构造成的领先效应。当传统指标发出警报时,有时已经为时已晚,有时只是 BTC 自身的噪音。这并不与之前的说法 “BTC 是传递链的最后一层” 相矛盾。这两点涉及不同的维度:在 FOMC 事件窗口中,识别因果冲击,BTC 确实在债券和股市之后完成了重新定价;然而,在没有重大政策事件的日常时间线中,由于其全天候交易和情绪敏感性,BTC 实际上在传统市场之前定价了隐含风险。一个是 “政策冲击如何传递”,另一个是 “谁首先感知风险偏好”。BTC 中的一部分资金已经在加密货币中。早些时候提到,在三个阶段中未发现 M2 与 BTC 之间的协整关系,p 值为 0.729。对稳定币进行相同检验则得出完全不同的统计结果。ln(BTC) 与 ln(稳定币总市值) 的 Engle-Granger 协整检验统计量为-4.160,p 值为 0.0042——两者之间存在统计上的长期均衡关系。这意味着稳定币与 BTC 之间可能存在比 M2 更稳定的长期共同运动,但这仍然不能证明因果关系。协整可能源于市场规模增长、加密生态系统扩展和采用趋势,但不能用来得出 “稳定币驱动 BTC” 的结论。同比变化更为陡峭。稳定币与 BTC 的同比相关性:2024 年为-0.007,几乎没有相关性;2025 年上升至 0.312;2026 年为 0.743;最近的同比滚动相关性达到 0.891。同时,在同一时期 P3 中,M2 与 BTC 的同比相关性为-0.766——两个流动性指标,一个是传统的 M2,一个是加密货币自身的稳定币,给出了完全相反的信号。协整检验稳定币方面。我还必须澄清另一面,而不仅仅关注吸引人的数字。从每周来看,稳定币与 BTC 之间的关系较弱且不稳定。每周稳定币变化与每周 BTC 收益之间的相关系数仅为-0.093。每周水平的 Granger 因果关系显示,稳定币对 BTC 的 p 值为 0.0569,不显著。领先滞后扫描显示,当领先 5 周时相关性为 0.201,表明 BTC 实际上领先于稳定币。30 天稳定币增长与每日 BTC 收益之间的相关系数仅为-0.033——Oefele(2025)的研究还发现,ETF 资金流入是价格的结果而不是原因;资金仅在价格上涨后进入,显示出明显的反向因果关系。这意味着稳定币不是短期交易信号。仅仅通过查看今天发行了多少稳定币,无法判断明天 BTC 是涨还是跌。它更像是一个慢变量,决定估值中心而不是日内波动。真正提供信息的是状态依赖回归。我根据稳定币的增长率对样本进行了分组。当稳定币处于高扩张状态时,BTC 与标准普尔 500 的β为-0.220,t 值为-2.10,显示出显著的负相关——在这种状态下,BTC 将与美国股市反向移动,表现出自身独立的趋势。当稳定币增长停滞时,BTC 则微弱且正向跟随美国股市(β=+0.082,不显著)。这是整篇文章的核心概念。BTC 目前面临两个流动性系统的同时影响。一个是传统金融的流动性——美联储利率、M2、美元和美国股市的风险偏好。这个系统通过 ETF 资金渠道和机构跨资产配置影响 BTC。另一个是加密货币自身的流动性——稳定币的扩张和收缩、链上资金的流入和流出,以及加密内部的风险偏好。这个系统在传统系统之外独立循环。2025 年 10 月至 2026 年 9 月的悖论最终找到了答案。资金被释放,但这是美联储的资金;当 BTC 下跌时,稳定币的总市值并没有同步缩减,而是继续扩大——从 3000 亿美元以上增加到 3100 亿美元以上,创下历史新高。这至少表明 BTC 价格的下跌并没有伴随加密 - 美元流动性的同时消失,传统流动性和内部加密流动性的节奏可能已经出现分歧。然而,这不能简单地解释为 “资金没有离开加密”——稳定币可以保留在链上钱包、交易所、DeFi、RWA 债券中,闲置、被套利机构持有,或在机构内部转移。稳定币总市值的扩张仅表明稳定币的供应没有同步缩减,而不是所有资金都在等待购买 BTC。国际清算银行工作论文 WP1219 发现,紧缩后稳定币市值减少,货币市场基金 AUM 增加,朝着与传统流动性相反的方向移动。这表明稳定币对货币政策的反应本质上是缓慢和累积的,而不是在 FOMC 后 30 天的事件窗口内可以看到的。因此,BTC 究竟是什么?它不是数字黄金。在 VIX 剧烈波动的 5% 交易日中,BTC 的平均收益在三个阶段中均为负,跌幅超过三分之二的概率。在 P2 激进加息期间,它与 VIX 一起下跌的概率为 88.9%,平均跌幅为 5.67%。当恐慌袭来时,它并不充当避风港;它与 VIX 一起下跌,且往往下跌更为剧烈。它也不是另一个纳斯达克。ETF 之后,纳斯达克 100 单因素只能解释 BTC 波动的 3.5%,在 2025 年第一季度,BTC 与纳斯达克甚至显示出显著的负相关(β=-0.377,t=-2.47)。更准确地说,它有四个面孔,哪一面被揭示取决于当前情况。当面临 FOMC 的紧缩政策冲击时,它充当宏观风险资产。ETF 之后,紧缩政策信号将在接下来的几周内持续累积抑制其价格,30 天的累积效应约为 1%。然而,与纳斯达克不同,它不会在半小时内完成定价;而是需要几周的时间进行缓慢的重新评估。当面临极端市场恐慌和 VIX 飙升时,它充当高β放大器。在 S&P 500 在 P2 阶段下跌最严重的 5% 中,BTC 的跌幅是标准普尔 500 本身的 2.69 倍;其左尾量化回归β为 2.391,是中位数β的 2.2 倍。它最紧密地跟随下跌,经历了最显著的跌幅。当链上稳定币经历快速扩张时,它是加密的内在资产,与美国股票脱钩,β为-0.220,朝着自己的方向移动。此时,传统宏观经济分析框架变得大大无效。在没有重大政策冲击的正常时期,它偶尔充当全球风险偏好的矿井中的金丝雀——其全天候定价使其在许多情况下能够提前对隐含风险作出反应,尤其是在 QE 和 P3 阶段,Granger 的领先表现显著。这四个面孔(利率)并不是相互排斥的;它们共存。任何时刻哪个面孔被点亮取决于波动性、趋势、稳定币状态以及是否是 FOMC 周——一系列状态变量决定了这一点。因此,当你看到 “美联储降息,BTC 将上涨” 这样的说法时,最好先问自己三个问题。首先,这次降息是否已经被市场定价,意外部分将采取什么方向?第二,传统资产的当前状态如何——债券市场是否发生了变化?股市是否发生了变化?VIX 在哪里?第三,加密自身流动性池中发生了什么——稳定币是扩张还是收缩,链上情绪是热还是冷?建立一个四层观察框架远比盯着单一利率按钮更有用:紧缩货币政策信号首先影响债券和实际利率,然后是股票风险偏好,然后是内部加密流动性的方向,最后影响 BTC。每一层都有可能阻止、延迟,甚至逆转趋势。问题是错误的。在过去几年中,大家一直在问:BTC 是宏观资产吗?这个问题本身就是有缺陷的。真正的问题应该是:在什么情况下 BTC 是一种资产?在 2020 年的 QE 期间,它可以充当流动性驱动的风险资产,与 M2 增长正相关 0.716,随着货币宽松而上涨。在 2022 年的激进加息期间,它变成了高β风险资产,与纳斯达克相关 0.506,受利率驱动,10 年期收益率和实际利率的 Granger 表现超越了它。2024 年 ETF 上市后,其定价微观结构发生了变化,信息流加快,波动性降低。然而,它并没有变得像纳斯达克;相反,在 2025 年与纳斯达克呈显著负相关。到 2026 年,加密内部稳定币流动性与其建立了协整关系,同比相关性为 0.743,外部宏观 Beta 和内部资金 Beta 开始平行移动。9 月 16 日的加息没有导致典型的政策冲击驱动的闪崩,并不是因为 BTC 与宏观经济脱节——根据本文的数据,BTC 的典型反应模式不是 “在 FOMC 会议当天下跌”。如果真实反应发生,它将在接下来的两周到一个月内逐渐显现(当前样本数据表明确实如此)。更重要的是,在加息前的一整年,市场刚刚用 38% 的跌幅教会了每个人一个教训:“量化宽松必然导致上涨” 的简单公式不再有效。9 月 16 日的剧本没有遵循旧版本;实际上,旧版本早在一年前就已经过时。BTC 的 Beta 是一个变量。它不是一个常量,不是一个固定标签,也不是单向趋势的 “越来越像美国股市”。它是 VIX 的函数,是自身趋势的函数,是稳定币状态的函数,是机构断点的函数。从方法论上讲,我不仅仅计算了简单的相关性。事件研究、局部投影、Chow 结构断点、Baron-Kenny 中介分析、Granger 因果关系、协整检验、状态依赖分组、分位数回归、交叉相关函数——我做了我该做的一切。政策冲击分析使用 FOMC 日 2 年期美国国债收益率的每日变化作为每日代理变量,而不是高频美国 MPD 的目标/路径因素。因此,它可能包含非纯政策成分,如通胀预期、期限溢价和新闻发布会信息。FOMC 声明在东部时间下午 2:00 发布,而 BTC 全天候交易,无法严格识别公告后的高频即时反应。自 ETF 以来仅发生了 21 次 FOMC 会议,导致子样本自由度低。每日 ETF 流入和衍生品杠杆数据不可用。中介分析只能指示同一时期的统计关系方向,而无法独立识别因果传递链。协整并不代表因果关系。Granger 领先并不等同于 “看到未来”。这些限制必须提前说明。因此,本文并不是在 “证明 BTC 已经变成了什么”,而是关于九年的数据告诉我们一件事:旧的单线程宏观经济公式无法再解释当前现实。真正的难点从来不是预测美联储是否会加息或降息。真正的挑战在于预测 BTC 将如何对下一个宏观经济冲击作出反应——它会是最后一个在停车场得知消息但遭受最重的,还是可能提前鸣叫的金丝雀,或者是完全无视美联储言论、由稳定币扩张支撑的独立力量?理解现在是哪一种,远比单纯记住 “加息导致下跌,降息导致上涨” 的说法更有用。