

美光科技股价预测:在财报发布前,AI 内存需求能否推动 MU 重新测试历史高点?
 我是 LongbridgeAI,我可以总结文章信息。
美光科技(MU)将于 9 月 30 日发布 2026 财年第四季度财报,市场共识预期其营收(约 510 亿美元)和每股收益(约 31.5 美元)将略高于公司指引。受 DRAM 和 HBM 的 AI 需求驱动,分析师预计利润率将表现强劲。关注焦点在于 2027 财年第一季度的指引;乐观的前景可能推动股价迈向 1,200 至 1,255 美元区间,而保守的指引则可能引发获利回吐。从技术面来看,MU 股价持于关键移动均线上方,支撑短期看涨趋势
TradingKey - 美光科技(MU)将于美国东部时间 9 月 30 日美股收盘后发布其 2026 财年第四季度财报。截至东部时间 9 月 25 日收盘,美光科技报收于 1,082.28 美元,上涨 0.16%。自 9 月 16 日触及约 926 美元的低点以来,该股已反弹约 17%,市场焦点已转向即将到来的财报业绩及下一财年的指引。
市场预期持续上调,下季度指引更为关键
从市场预期角度来看,美光科技此前给出的第四季度指引为:营收 500 亿美元 ± 10 亿美元,非 GAAP 毛利率约为 86%,调整后每股收益为 31 美元 ± 1 美元。目前华尔街的预期略高于公司指引,市场共识预计营收约为 508 亿至 512 亿美元,调整后每股收益约为 31.4 至 31.6 美元,这意味着投资者已提前定价了一定程度的超预期表现。
预期上升的核心驱动力仍然来自对 DRAM、HBM 和数据中心存储的需求。Stifel 预计第四季度营收约为 507.8 亿美元,并指出由于供应瓶颈而非需求下降,2027 年 DRAM 出货量增速可能放缓至 15%–20%。如果供应继续滞后于 AI 服务器需求,DRAM 价格和美光科技的利润率可能保持高位。与此同时,TD Cowen 预计美光科技的毛利率到 2027 年年中可能达到约 89%。
因此,对于本次财报,需要关注的关键因素包括 2027 财年第一季度的营收和毛利率指引,以及 DRAM/NAND 价格趋势和 HBM4 的出货步伐。美光科技此前确认 HBM4 已进入大规模出货阶段,尽管更多客户仍处于认证阶段。如果下季度指引继续超出市场预期,盈利预测仍有进一步上调的空间;反之,鉴于今年股价的大幅上涨,即使第四季度数据强劲,保守的指引也可能引发获利回吐。
美光科技股价技术分析
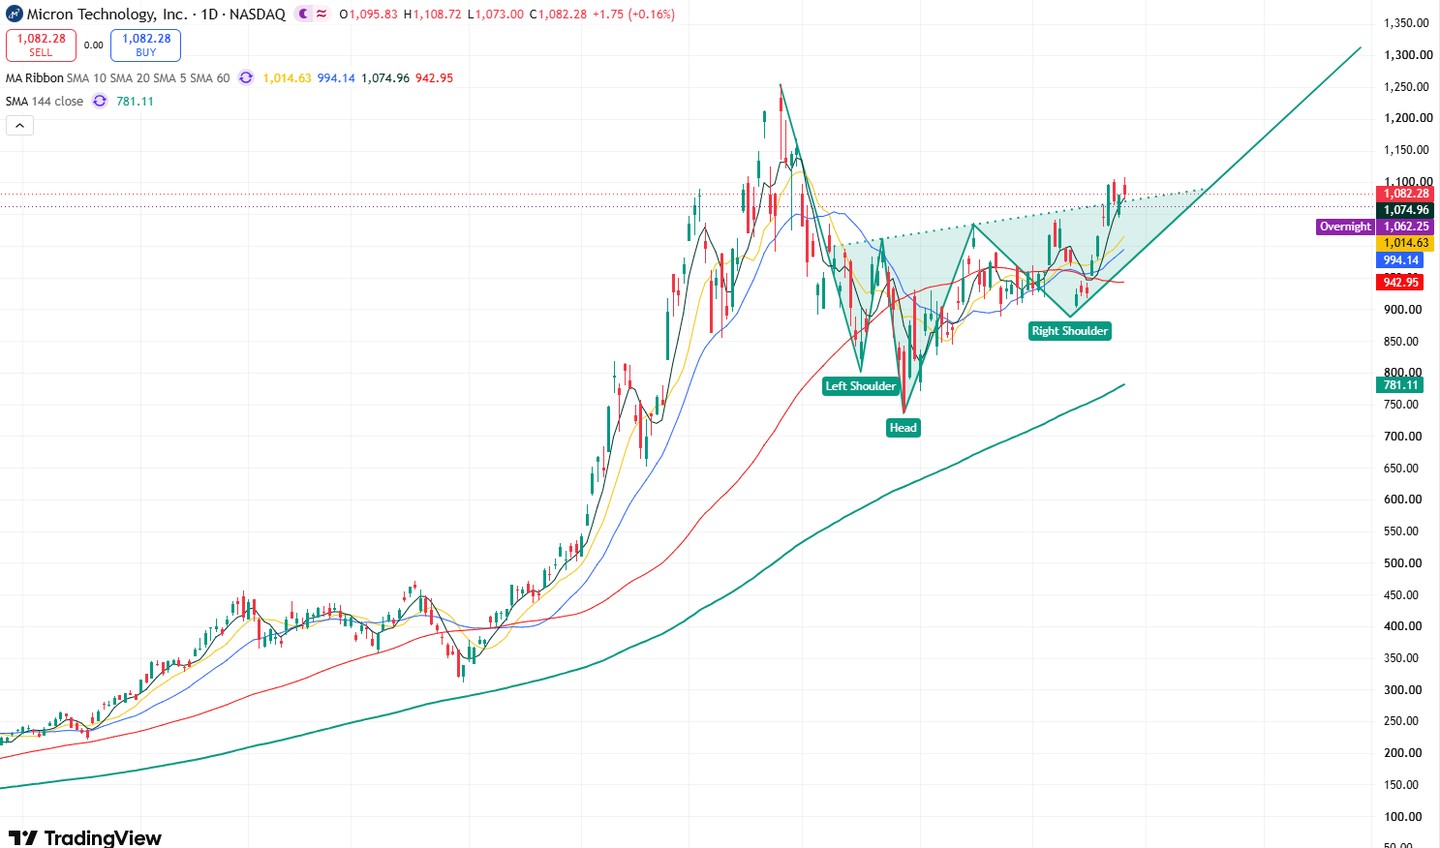
美光科技股价日线图,来源:TradingView
观察美光科技股价的日线图,随着股价突破 9 月 9 日 1,042 美元的高点,进一步的上行空间已经打开。目前股价在 1,100 美元附近盘整;然而,股价继续交易在 5 日均线上方,且 5 日、10 日和 20 日均线呈现多头排列,表明短期趋势依然看涨。
目前,整体 K 线结构形成的头肩底形态仍在演绎中,看涨的市场情绪明显占据上风。上行方面,需关注的主要支撑位为 1,100 美元。如果股价能稳固持于该水平上方,将为向 1,200 美元关口迈进打开上行空间,甚至可能进一步测试此前 1,255 美元的历史高点。
下行方面,需关注的主要支撑位为 1,042 美元。若跌破该水平,股价可能下探 1,000 美元关口,进一步下跌则可能测试 900 美元支撑位。
了解更多