

SK 海力士子公司 Solidigm 拟启动有望创下半导体纪录的美国 IPO:投资者需知要点
 我是 LongbridgeAI,我可以总结文章信息。
SK 海力士的美国子公司 Solidigm 正考虑最早于 2027 年进行美国 IPO,潜在募资额可达 150 亿美元,估值高达 1500 亿美元。此举有望创下半导体行业 IPO 募资新纪录,超越 Cerebras。目前筹备工作处于早期阶段,承销商遴选正在进行中。Solidigm 由 SK 海力士收购英特尔 NAND 和 SSD 业务组建而成,受益于人工智能驱动的企业级存储需求增长。然而,风险包括未经审计的独立财务数据以及周期性市场压力
TradingKey - 美东时间 9 月 25 日,路透社援引三位知情人士消息报道,SK 海力士(SKHY)的美国内存子公司 Solidigm 正考虑最早于 2027 年进行美国 IPO,潜在估值高达约 1500 亿美元,募资规模可能达到 150 亿美元。
Solidigm 最近与多家投资银行举行了 IPO 承销商竞选会议,以评估潜在承销商和上市计划。筹备工作仍处于早期阶段,上市时间、交易所、发行规模和最终估值尚未确定,SK 海力士也未宣布正式计划。
如果募资额达到 150 亿美元,Solidigm 有望创下美国半导体行业 IPO 募资的新纪录,超越 Cerebras(CBRS)2026 年 IPO 约 55.5 亿美元的募资规模。
[美国半导体 IPO 募资规模前三]
| 排名 | 公司 | 上市日期 | 基础发行规模 | IPO 估值 |
| 1 | Cerebras (CBRS) | 2026 年 5 月 | 约 55.5 亿美元 | 约 564 亿美元 |
| 2 | Arm (ARM) | 2023 年 9 月 | 约 48.7 亿美元 | 约 540 亿美元 |
| 3 | GlobalFoundries (GFS) | 2021 年 10 月 | 约 25.9 亿美元 | 约 260 亿美元 |
包括超额配售选项在内,Cerebras 的最终发行规模约为 64 亿美元,上市时完全稀释估值约为 564 亿美元;Solidigm 讨论的估值上限接近其 2.7 倍。由于 Solidigm 尚未提交招股书,最终募资规模和估值仍可能调整。
Solidigm 是一家什么样的公司?
Solidigm 成立于 2021 年,是 SK 海力士收购英特尔(INTC)NAND 和 SSD 业务后组建的一家美国存储公司。
该交易的总合同价值为 90 亿美元。在第一阶段,SK 海力士支付 70 亿美元收购英特尔的 SSD 业务和大连 NAND 工厂;第二阶段合同对价为 20 亿美元,用于收购剩余的 NAND 知识产权、研发人员及相关资产。交易于 2025 年 3 月 27 日完成,英特尔在调整后获得约 19 亿美元。
Solidigm 主要开发和销售数据中心、企业级和客户端 SSD。随着 AI 存储需求的增长,其大容量 QLC 企业级 SSD 已成为市场关注的焦点。
Solidigm 如何受益于 AI 存储需求?
AI 推理扩大了对模型文件、向量数据库和 KV 缓存的数据访问需求,推动云服务提供商采购大容量企业级 SSD。大容量产品可以减少每单位存储规模所需的驱动器数量和机架空间,同时降低每 PB 存储容量的电力和冷却成本。
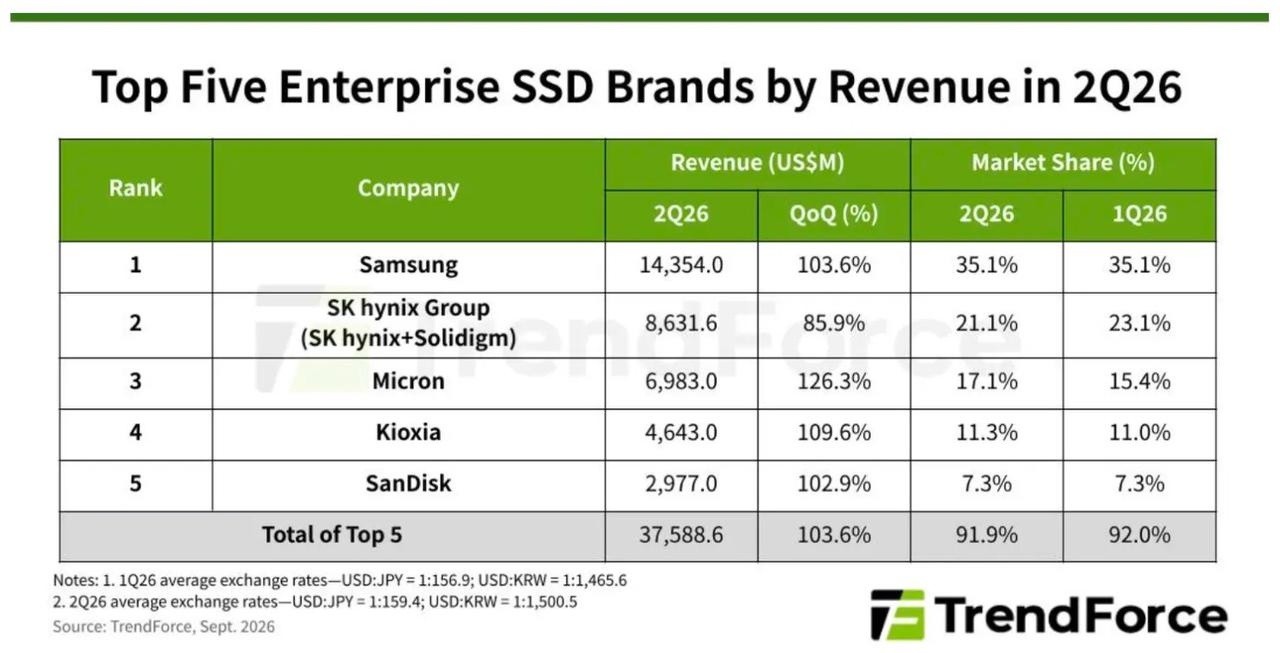
根据 TrendForce 的数据,2026 年第二季度全球前五大企业级 SSD 厂商的总收入达到约 375.9 亿美元。按 SK 海力士和 Solidigm 合并计算,该集团收入超过 86.3 亿美元,排名第二。
Solidigm 超大容量 QLC 企业级 SSD 出货量的增长是推动集团收入增加的因素之一。
[来源:TrendForce]
此外,Solidigm 与 CoreWeave(CRWV)签署了一项多年期协议,为其 AI 云平台提供企业级 SSD 容量的优先访问权。双方未披露采购金额或产品数量。
企业级 SSD 需求的增长为 Solidigm 提供了从 SK 海力士综合存储业务中独立估值的机会。分析师认为,独立上市将有助于 SK 海力士收回并购投资,扩大未来融资能力,并将资本配置转向利润率更高的业务。
Solidigm 的股权结构与融资历史
SK 海力士目前控制着 Solidigm,公开信息中未披露其他机构股东。Solidigm 的核心资产源自 SK 海力士对英特尔 NAND 和 SSD 业务的收购。
| 日期 | 关键进展 | 金额及状态 |
| 2020 年 10 月 | SK 海力士同意收购英特尔 NAND 和 SSD 业务 | 交易总价值 90 亿美元 |
| 2021 年 12 月 | 完成第一阶段交易,Solidigm 成立 | 支付 70 亿美元 |
| 2025 年 3 月 | 完成第二阶段交易 | 合同金额 20 亿美元 |
| 2026 年 8 月 | 据报道正考虑 IPO 前融资 | 潜在融资规模 5 万亿至 10 万亿韩元 |
| 2026 年 9 月 | 据报道启动 IPO 承销商遴选 | 潜在募资额高达约 150 亿美元 |
据韩国媒体此前报道,Solidigm 曾接触全球资产管理机构和主权财富基金,以评估 IPO 前的资金需求,但投资者名单和认购金额尚未披露。据报道,摩根士丹利(MS)和高盛(GS)参与了融资和 IPO 准备工作,具体角色尚未确定。
Solidigm IPO 面临哪些风险?
高估值能否得到财务数据支持是 Solidigm IPO 面临的首要问题。该公司尚未披露完整的独立财务报表,收入、利润率、经营现金流和客户集中度仍有待招股书披露。
NAND 市场具有明显的周期性。当前企业级 SSD 价格受到 AI 数据中心需求和供应紧张的支持,但三星、美光(MU)、铠侠和 SanDisk(SNDK)也在增加大容量产品的供应。未来,如果云服务提供商放缓采购或行业新增供应释放,可能会压低产品价格和利润率。
Solidigm 的竞争力取决于 SSD 的容量、性能、耐用性、固件可靠性和成本。该公司的客户结构尚未披露,其对主要客户的依赖程度仍有待确认。
此外,大连 NAND 工厂面临出口管制风险。将受控设备引入工厂需要获得许可证,这可能会影响产能扩张和工艺升级。投资者还需关注老股与新股的配售比例、SK 海力士上市后的控制权以及募集资金用途。
在招股书发布之前,Solidigm 的上市时间表、估值和发行规模仍可能调整。独立财务数据、客户集中度和发行结构将是评估 IPO 定价的主要依据。
了解更多