

英特尔拖累 CPU 竞争对手。这是买入 AMD 和 Arm 的机遇吗?
 我是 LongbridgeAI,以下是我提取的核心信息
英特尔(INTC -28.58%)的第三季度财报引发了半导体行业的血洗。这家芯片巨头遭遇了自 1974 年以来最糟糕的一天,股价暴跌 29%,并拖累半导体 ETF - VanEck Vectors下跌 7%。
英特尔第三季度的业绩表现稳健,营收增长 21% 至 165 亿美元,调整后每股收益从 0.23 美元翻倍以上至 0.52 美元,显示出其转型努力正在取得成效。
然而,英特尔的第四季度指引令投资者纷纷逃离,由于内存短缺引发 PC 市场放缓,公司预计营收环比下降,毛利率下降 600 个基点。尽管英特尔的数据中心和晶圆代工业务增长迅速,但其主要由 PC 组成的客户端计算业务仍然是其最大的营收部门。公司预测营收为 150 亿至 160 亿美元,远低于 171 亿美元的市场共识,调整后每股收益仅为 0.25 美元,而市场预期为 0.44 美元。
图片来源:Getty Images。
为何英特尔的同行也下跌
英特尔股价在过去一年中飙升,部分原因是对其转型战略和晶圆代工业务的信心增强,但也因为预计代理式 AI(包括 Meta 的 Muse 个人 AI 代理等产品)将推动 CPU 需求激增。
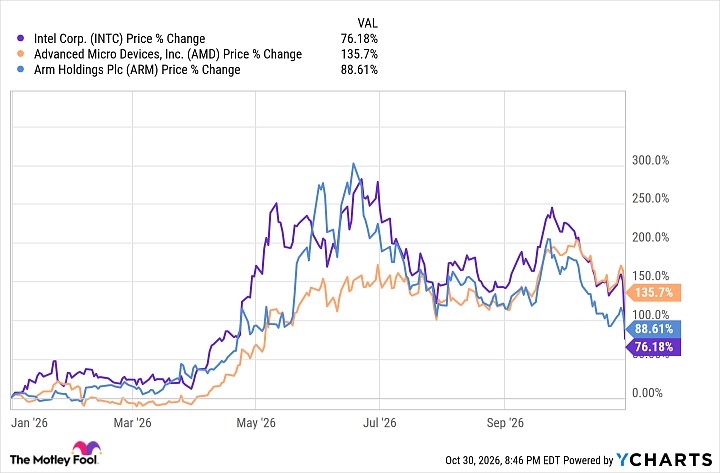
除了英特尔,AMD(AMD -10.88%)和 Arm(ARM -9.97%)也在该市场拥有显著敞口,如下表所示,这三只股票今年均大幅上涨。
INTC 数据由 YCharts 提供
你也可以看到,AMD 和 Arm 均因受英特尔拖累而大幅下跌,其中 AMD 下跌 11%,Arm 收跌 10%。
然而,这两只股票的抛售既与投资者情绪有关,也与英特尔财报所反映的影响有关。
AMD 和 Arm 在 PC 领域的敞口不如英特尔大,而且它们不拥有自己的晶圆厂,这意味着它们不会面临随之而来的资本支出和风险。
AMD 尚未公布第三季度业绩,但在第二季度,其数据中心营收为 67 亿美元,占总营收 115 亿美元的大部分,而客户端部门贡献了 31 亿美元。PC 市场的疲软也会影响 AMD,但程度不及对英特尔的影响。AMD 在第二季度的数据中心部门实现了 107% 的增长,考虑到超大规模云服务商巨大的资本支出,第三季度这一增速很可能进一步加快。
Arm 的 CPU 架构不同于英特尔和 AMD 使用的 x86 架构,其在 PC 市场的敞口有限,但在智能手机领域占据主导地位,而智能手机正面临着内存价格上涨带来的同样挑战。
Arm 不像其同行那样按部门细分营收,但它表示,在最近一个季度,数据中心特许权使用费同比翻了一番,表明其在该类别中正经历与 AMD 类似的强劲增长。
应该逢低买入 AMD 和 Arm 吗?
受与 AI 相关的预期推动,AMD 和 Arm 今年股价飙升,因此随着 AI 行情的消退,这些股票出现回调也是合乎逻辑的。虽然伴随英特尔疲软财报出现的双位数抛售看似极端,但这些股票在今年的大部分时间里一直受情绪驱动。
Arm 推出了新的 AGI CPU,确立了其在代理式 AI(agentic AI)领域的地位,而 AMD 终于被视为数据中心繁荣的赢家,因为它已与许多顶级超大规模云服务商签署了合同。这两只股票都受益于 CPU 在代理式 AI 中日益增长的潜力。
这种潜力依然巨大,但高预期已经计入这些股票的股价中。下周这些股票发布财报时我们将了解更多,但鉴于迄今为止 AI 股票的财报季表现艰难,投资者可能希望等到市场情绪稳定后再买入这些 CPU 股票。