
OpenAI 的收入担忧可能为投资者带来重大机遇
 我是 LongbridgeAI,我可以总结文章信息。
据报道,OpenAI 的年化收入运行率为 500 亿美元,低于预期,这引发了对其 IPO 估值的质疑以及对甲骨文 3000 亿美元合同的担忧。然而,文章认为这是一个投资机会,理由是企业需求强劲、第三季度增长率达 77%,且预计年底将达到 700 亿美元。文章指出,AI 算力需求依然强劲,有利于 AMD 和英伟达等公司,而尽管存在短期现金流担忧,甲骨文的基本面仍然稳固
10 月份有报告称 OpenAI 的年化收入运行率接近 500 亿美元,比早先报告低约 200 亿美元,这突显了投资者认知与 AI 增长现实之间的持续脱节——同时也为投资者带来了潜在机遇。
受头条新闻和道听途说驱使的大众市场仍然无法理解 AI 的范围、规模和现实。这反映了一种深层且普遍的焦虑,即认为 AI 并未真正发生,尽管所有数据都表明事实并非如此——即便是 OpenAI 所谓 “疲软” 的收入运行率也证明了这一点。
市场犯下的错误本可轻易避免:那就是拿苹果和橘子做比较。虽然 OpenAI 的运行率远低于预期,但它并未包含系统合作伙伴的收入,而此前的预测则包含了这部分收入,使得任何与先前数据的比较都毫无价值。现实情况是,对算力的需求继续超过供应,瓶颈可能会在未来几年限制产能的提升。
OpenAI 的年化收入运行率在第三季度增长了 77%,且预计将继续增长。预测显示,其年底的运行率将达到 700 亿美元或更高,并有望在随后的一年中持续增长。
对于 AI 行业的其他部分而言,这意味着当前趋势可能会持续强劲,甚至可能在年底或 2027 年初加速。Advanced Micro Devices (NASDAQ: AMD) 推出 Helios 以及英伟达 (NASDAQ: NVDA) 即将发布 Vera Rubin 就是其中的两个原因。
OpenAI 的 IPO 计划变得更加复杂
OpenAI 收入意外带来的最大影响可能在于其 IPO 雄心。这一消息并未从根本上改变 AI 交易的前景,但可能会影响 OpenAI 的潜在估值。500 亿美元的数字比此前可用的数据低约 28.5%,这意味着在 1.4 万亿美元的估值下,其收入倍数为 28 倍。私人市场根据运行率对科技股进行估值,而公共市场则根据收入进行估值,这使得该公司实现到 2030 年收入达到 2800 亿至 3500 亿美元的目标范围变得比以往任何时候都更加重要。目前,由于对 AI 安全的推动,IPO 时间表已推迟至 2027 年,一些分析师预测最早可能在年中上市。
OpenAI 面临的一个风险是 Anthropic 率先上市。在这种情况下,Anthropic 将为报告和增长设定基准,迫使 OpenAI 重新制定其报告和申报指标以与之匹配。有消息称,OpenAI 可能会在感恩节前上市,比行业领导者提前半年或更长时间。Anthropic 的目标估值超过 2 万亿美元,是 OpenAI 首席执行官 Sam Altman 所表达基线的两倍多。
OpenAI 未达预期会削弱甲骨文的前景吗?
甲骨文 (NYSE: ORCL) 是受 OpenAI 业务影响的前沿公司之一。其与 OpenAI 的合同价值五年内达 3000 亿美元,约占其未完成订单总额的 45%。
收入未达预期引发了人们对 OpenAI 能否履行承诺的质疑,但仍有一些迹象表明它可以做到。加速增长的运行率揭示了 OpenAI 产品的实力,内部数据显示企业收入运行率增长了 107%,比标题数据高出 3000 个基点。在企业需求由 AI 成果推动 AI 需求的良性循环驱动下,企业需求可能会继续强劲增长。
与此同时,甲骨文的最新业绩反映了此前投资的货币化成果。随着新产能的增加,收入增长加速至 30%,推动了创纪录的一个季度,总云业务收入增长 62%,云基础设施收入增长 121%。更重要的是,现金流加速改善了 184%,若非自由现金流为负,这本应成为股价的催化剂。积压订单指标也表现强劲,第二季度剩余履约义务为 6640 亿美元,同比增长 46%,此外还有 300 亿美元的新合同。
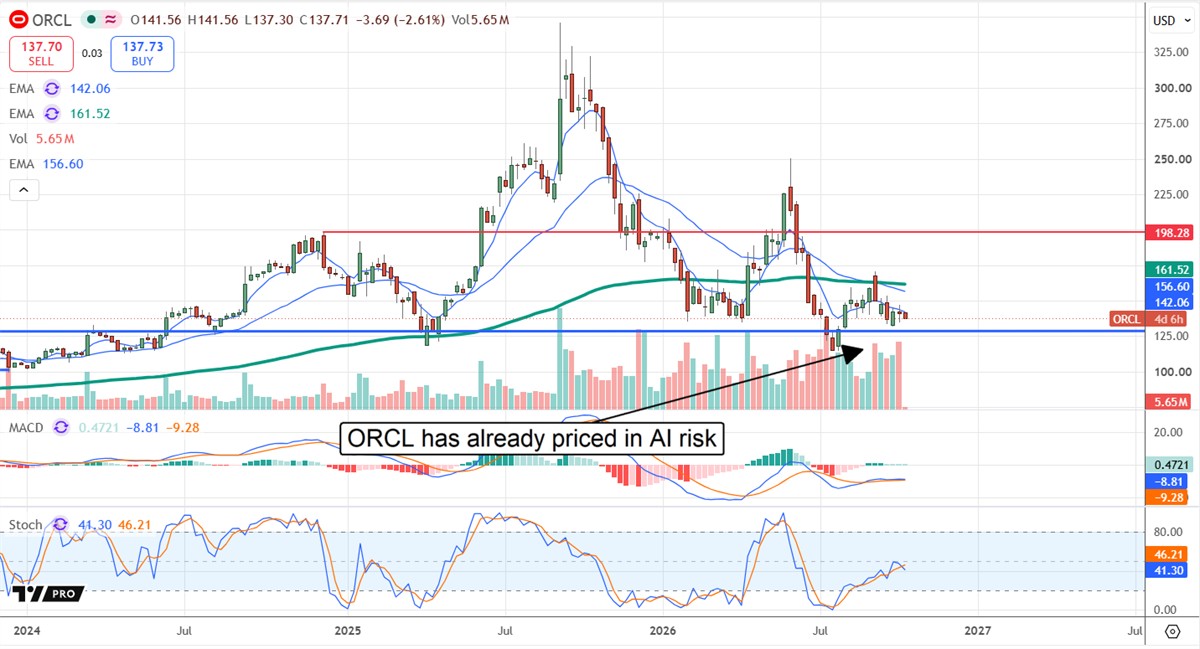
负自由现金流是投资者面临的真实风险和担忧。AI 需要巨大的初始资本支出,且货币化需要时间。市场大众的错误之处在于认为建设处于过渡期。初始建设正在上线,像甲骨文这样的公司正在将其投资货币化,这一趋势将在 2027 年获得动力。明年的叙事将是减少支出,增加货币化,且这两项指标在 2028 年将继续改善。
SaaSpocalypse 成为业务的顺风因素
对 SaaSpocalypse 的恐惧导致了甲骨文股价下跌,也导致了许多其他公司的股价下跌,但 AI 并没有颠覆软件提供商的业务,反而加速了其发展。
企业需要洞察力和自动化,而这两者都在推动对安全的需求。这意味着不仅要保护前沿 AI 模型,还要保护整个技术生态系统,因为后者尚未准备好应对 AI 驱动的网络威胁的数量、速度和韧性。Snowflake (NYSE: SNOW)、MongoDB (NASDAQ: MDB) 和 Datadog (NASDAQ: DDOG) 只是利用 AI 为其自身及客户带来优势的三家公司的例子。
你现在应该向英伟达投资 1000 美元吗?
在考虑英伟达之前,你想听听这个。
MarketBeat 每天追踪华尔街评级最高、表现最佳的研究分析师及其向客户推荐的股票。MarketBeat 已经确定了顶级分析师悄悄建议客户在当前广泛市场意识到之前买入的五只股票……而英伟达并不在名单上。
虽然英伟达目前获得分析师的 “买入” 评级,但顶级分析师认为这五只股票是更好的买入选择。
在此查看这五只股票
继续关注 MarketBeat
将 MarketBeat 添加为您在 Google 上的首选来源,以便在您的信息流中看到我们的最新故事。
添加为首选来源