

现在应该买入特斯拉股票吗?答案可能会让你大吃一惊
 我是 LongbridgeAI,以下是我提取的核心信息
- 公司正将产能转向机器人及 Cybercab 自动驾驶,但短期内难以商业化。…
许多投资者持有 特斯拉(TSLA-0.80%)的股票,因为他们相信 Cybercab 自动驾驶机器人出租车和 Optimus 人形机器人等未来产品平台的潜力。但该公司超过 70% 的收入仍然来自销售乘用车电动汽车 (EV),而在巨大的全球竞争压力下,这项业务继续举步维艰。
在连续两年下滑后,特斯拉的电动汽车交付量在 2026 年上半年有所增长。但在第三季度(截至 9 月 30 日),交付量再次出现倒退,拖累了公司的收入和收益。
截至我于 10 月 26 日撰写本文时,特斯拉股价较去年创下的历史高点下跌了 20%,但投资者应该逢低买入,还是会有更多的下行空间?请继续阅读以了解令人惊讶的答案。

图片来源:特斯拉。
特斯拉的收益再次转为下降
2026 年上半年,特斯拉交付了 838,149 辆电动汽车,比去年同期增长了 16%。随后,该公司在第三季度又交付了 486,532 辆电动汽车,虽然这一数字远超华尔街 461,974 辆的平均预期,但它代表了同比 下降 2%。
在全球竞争日益激烈的环境中,尤其是随着低成本的中国制造商涌入欧洲等关键市场,特斯拉一直难以实现电动汽车销售的持续增长。比亚迪 和吉利等品牌以远低于特斯拉的起始价格销售电动汽车,同时提供许多相同的功能。特斯拉实际上在第三季度降低了价格以提振销量,但其交付量 仍然 下降。
销量下滑和价格降低的组合给公司的底线带来了压力,导致其第三季度通用会计准则 (GAAP) 每股收益单独下降了 44%。其过去 12 个月的收益在过去两年中已下降 79%,降至每股仅 0.91 美元。这对特斯拉的估值具有重大影响,我将在稍后进一步讨论。
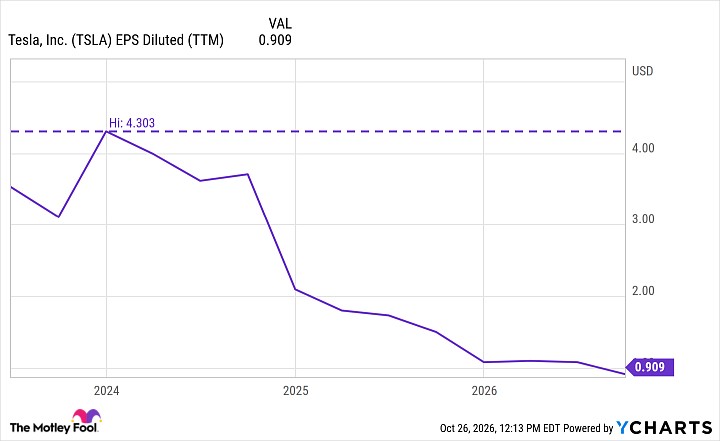
TSLA 稀释每股收益(过去十二个月) 数据由 YCharts 提供
特斯拉首席执行官 埃隆·马斯克 选择不参与价格上的逐底竞争,而是让特斯拉从乘用车电动汽车业务中抽身。今年早些时候,他将高端 Model S 和 Model X 车型从产品阵容中撤出,并将产能分配给 Optimus 人形机器人——他表示该产品直到 2027 年底才准备好向客户销售。
在出行领域,马斯克坚信自动驾驶汽车是未来。在上周与投资者的电话会议上,他讨论了到 2030 年将特斯拉制造能力扩大至每年 500 万辆电动汽车的计划,其中大部分产能可能将由新的 Cybercab 机器人出租车占据。
特斯拉股票存在估值问题,可能导致进一步下跌
基于特斯拉过去 12 个月的收益,其股票交易的 市盈率 (P/E) 为 434 倍,使其比市盈率为 29.5 倍的 纳斯达克 100 指数 贵出整整 14 倍。
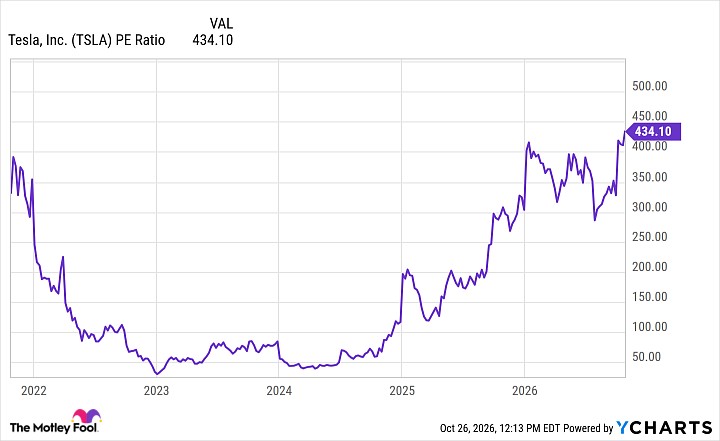
TSLA 市盈率 数据由 YCharts 提供
尽管特斯拉股价已从历史高点下跌 20%,但由于其收益正在萎缩,市盈率仍在攀升。这让投资者陷入两难境地,尤其是在更广泛的市场因利率上升而动荡不安,且人们对人工智能基础设施支出热潮的可持续性担忧加剧之际。
当股市在 2022 年最后一次进入 熊市 时,特斯拉的市盈率收缩至仅 29.8 倍。若要达到今天的这一市盈率水平,其股价必须暴跌 93% 至仅 27 美元。虽然我不预测会出现如此幅度的下跌,但我认为近期的阻力最小路径是向下。
TSLA- 特斯拉
$404.22-$3.24 (-0.80%)
纳斯达克 · 截至美东时间 10/28/26 下午 4:00
高级功能

Moneyball Superscore 65/100
关键数据点
市值市值仅使用已公开发行的流通股计算。不包括未上市、私人或非交易的双类股。隐含市值可能会有所不同。$1.60 万亿
当日区间 $397.18 - $410.85
52 周区间 $297.38 - $498.83
成交量 46.41 万
平均成交量 3,690 万
毛利率 19.29%
从长远来看,情况可能会显得更加看涨,特别是随着 Optimus 和 Cybercab 等产品的规模化。但正如我之前提到的,Optimus 距离商业化还有一年多的时间,而马斯克的最新更新表明,Cybercab 目前仅在德克萨斯州奥斯汀的小范围内运营。限制因素是特斯拉的无人监督全自动驾驶软件,该软件尚未获得广泛的监管批准。
特斯拉正落后于 Alphabet 的 Waymo 等竞争对手,后者每周已在 15 个美国城市完成超过 50 万次付费自动驾驶行程。
考虑到所有这些因素,我认为目前特斯拉股票并非买入良机。