

铠侠股价大跌超 15% 至六个月低点,未拖累美国存储股:美光、闪迪盘前涨超 2%,SK 海力士涨近 5%
 我是 LongbridgeAI,以下是我提取的核心信息
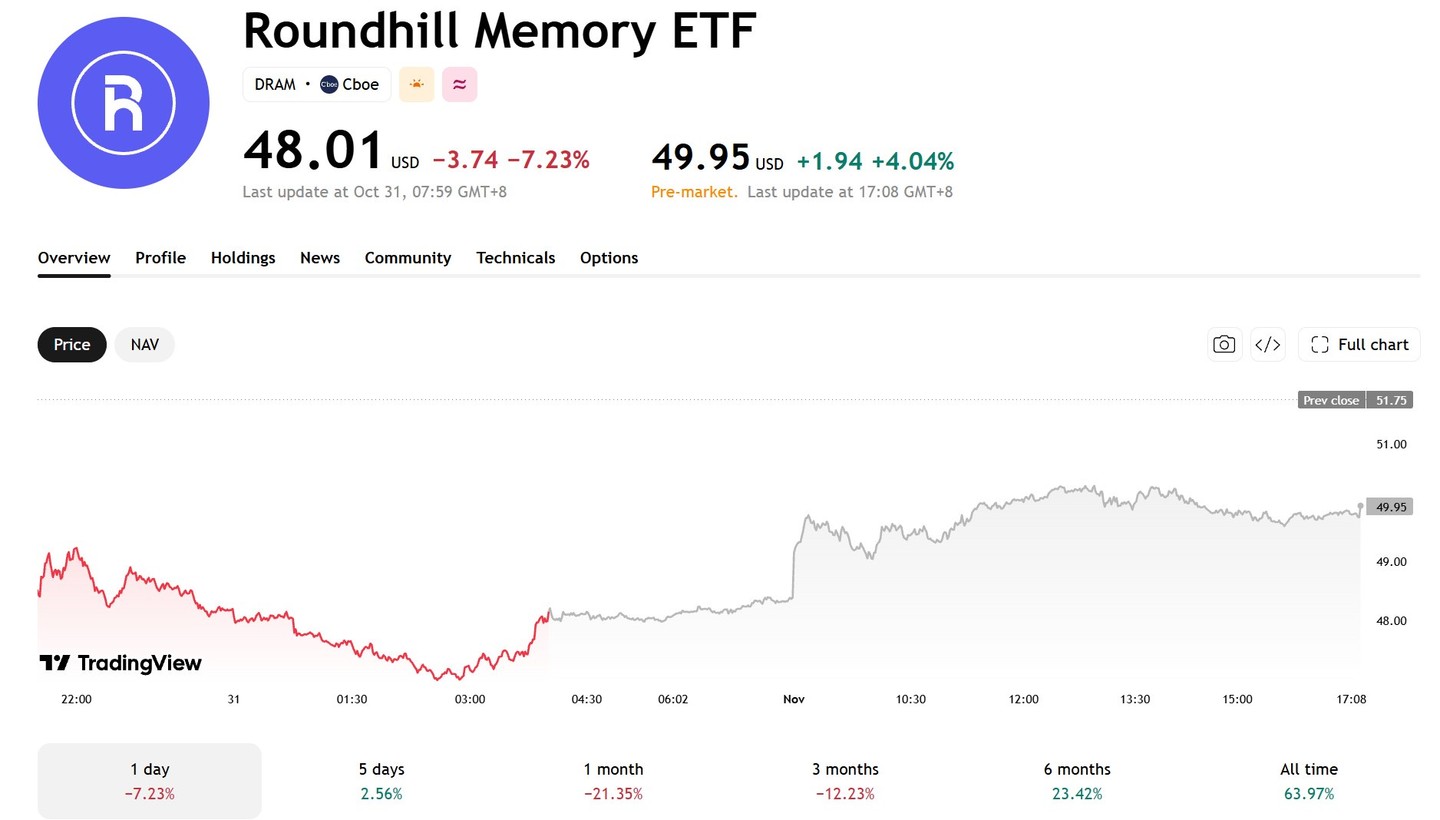
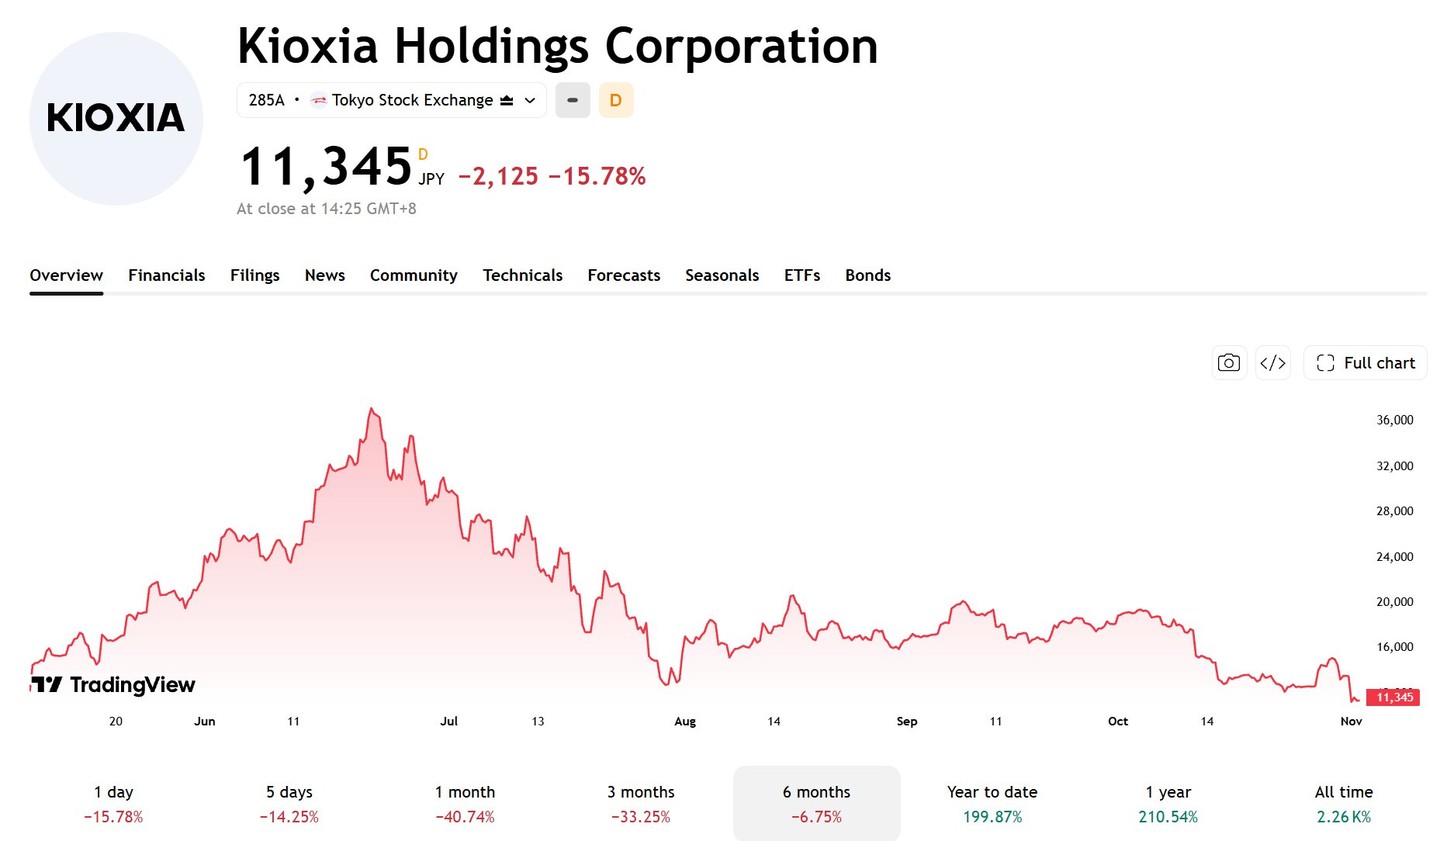
TradingKey - 11 月 2 日(美国东部时间),存储芯片股表现分化。日本存储芯片制造商铠侠在东京收盘下跌约 15.8%,而随后美国盘前交易中存储股全线反弹。截至发稿时,美光科技(MU)上涨超 2%,闪迪(SNDK)涨幅超 3%,DRAM ETF(DRAM)上涨超 4%,SK 海力士(SKHY)攀升近 5%。
铠侠股价大幅下跌,主要因其下一季度盈利指引不及预期。与此同时,美国存储股的盘前反弹也得益于前一交易日科技股大跌后的市场复苏。
[来源:TradingView]
盈利指引不及预期,铠侠股价大跌超 15%
[来源:TradingView]
铠侠股价大幅下跌,主要受其下一季度盈利指引低于市场预期影响。
该公司预计 2026 年 10 月至 12 月季度的调整后营业利润约为 2 万亿日元,低于市场预期的 2.32 万亿至 2.35 万亿日元,与上一季度相比几乎持平。
利润增长放缓主要归因于 NAND 价格涨幅收窄。上一季度,铠侠的 NAND 平均售价(ASP)环比上涨约 20% 至 25%,低于前一季度约 70% 的涨幅。
该公司预计下一季度的平均售价环比仅实现低个位数百分比增长,出货量大致持平。
此外,部分订单提前至上一季度发货,以及某些企业级存储订单推迟至 2027 年 3 月结束的季度,也影响了即将到来的季度的业绩预期。
尽管短期业绩承压,铠侠对人工智能数据中心的需求仍持乐观态度。该公司表示,其 2027 年的计划产能大部分已被订单覆盖,并且已签署长期协议,涵盖其 2028 年预期出货量的一半以上。
美光、闪迪、SK 海力士业务结构各异
铠侠和闪迪的核心业务均聚焦于 NAND 闪存,使其业绩易受 NAND 价格、出货量及客户需求变化的影响。然而,由于具体订单和指引存在差异,它们的股价表现可能出现分化。
与此同时,美光和 SK 海力士拥有涵盖 DRAM、HBM 和 NAND 的多元化产品组合,使其能够受益于人工智能服务器推动的高带宽内存和服务器 DRAM 需求增长。
10 月 28 日,SK 海力士公布创纪录的第三季度业绩,营收同比激增 328% 至 104.62 万亿韩元,营业利润同比飙升 632% 至 83.33 万亿韩元。
该公司指出,HBM4 和高附加值服务器产品的销量增加,并已与 14 家主要客户签订长期供应协议,覆盖其 2027 年至 2028 年总产能的一半以上,有助于增强未来盈利的可见性。
闪迪 2027 财年第一季度的营收同比增长 378% 至 110.31 亿美元,第二季度营收指引预计为 122 亿至 126 亿美元。尽管如此,由于市场担忧营收增长放缓、利润率可持续性以及 NAND 价格涨幅放缓对行业的影响,其股价在 10 月 30 日下跌约 13.5%。
NAND 价格趋势仍是关注焦点
DRAM、HBM 和 NAND 市场的供需动态各不相同。人工智能服务器需求继续支撑 HBM 和服务器 DRAM 市场,而 NAND 市场则呈现分化态势,企业级 SSD 需求强劲,而消费类产品需求相对疲软。
TrendForce 预测,2026 年第四季度 NAND 闪存合约价格将环比上涨 15% 至 20%,企业级 SSD 价格预计涨幅更高。这表明,铠侠自身 NAND 平均售价(ASP)增长放缓并不意味着整个 NAND 市场的需求减弱。
展望未来,投资者需密切关注 NAND 价格变化、企业级 SSD 订单以及厂商出货量,同时观察美光、SK 海力士和闪迪能否维持当前的盈利增长。
不同存储产品的价格趋势和需求变化将成为判断行业动能能否持续的关键指标。