

富时新加坡海峡时报指数早盘涨幅消退后下跌0.13%至5,423.33点,怡和集团领涨
 我是 LongbridgeAI,我可以总结文章信息。
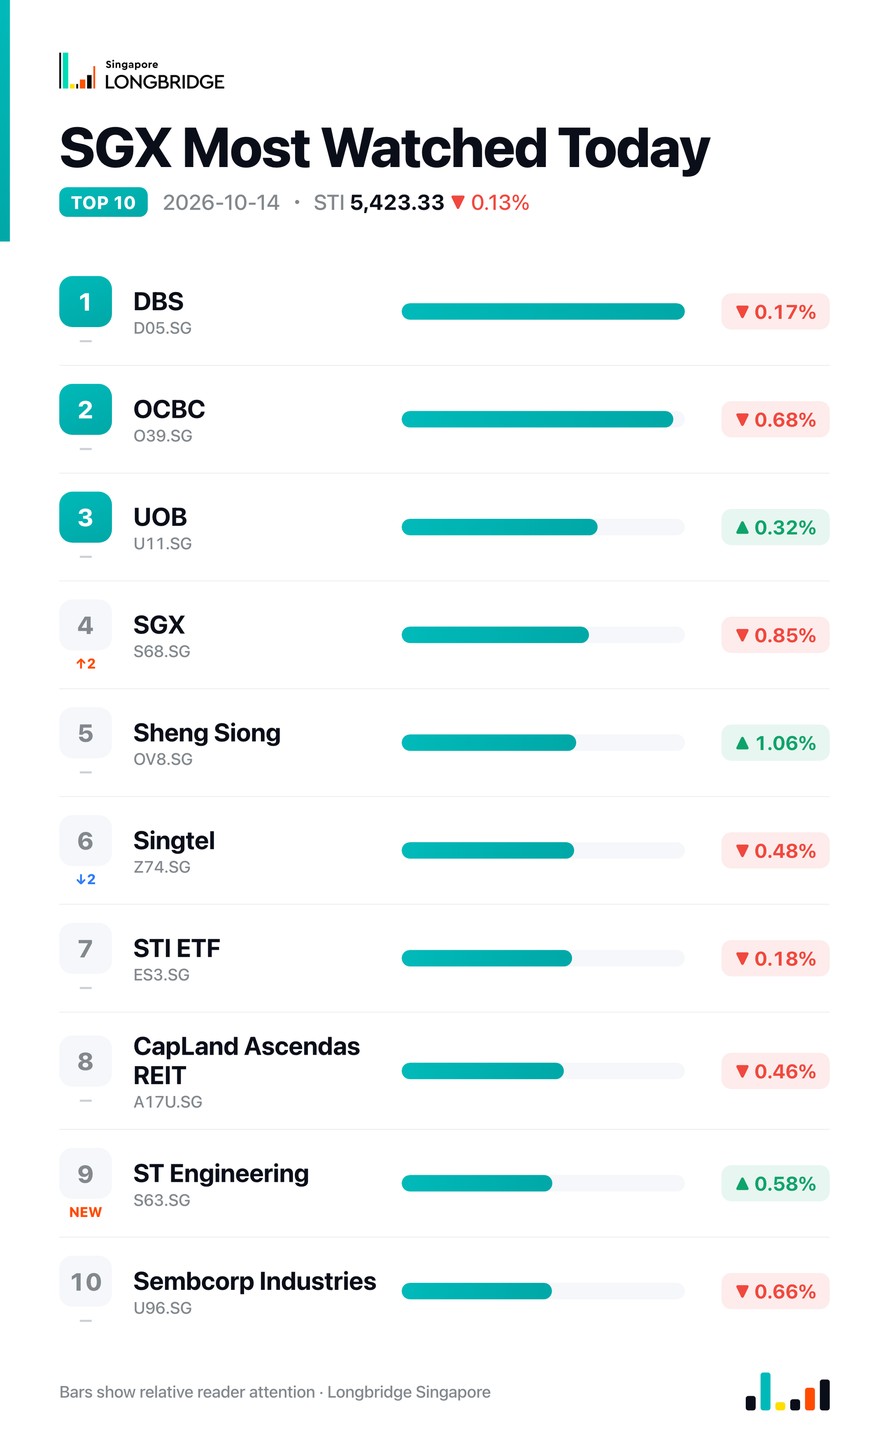
周三,富时新加坡海峡时报指数下跌 0.13% 至 5,423.33 点,终结了两连涨走势。在韩国和日本股市大幅下跌后,区域市场情绪趋于谨慎,导致早盘涨幅回落。怡和集团在上调盈利指引后领涨,新科工程因计划建立新的透明度中心而上涨。大华银行是唯一下行市中上涨的新加坡本地银行,理由是对越南 GDP 的强劲预测。下跌股数量为 15 只,上涨股为 12 只
周三,富时新加坡海峡时报指数下跌 7.17 点(跌幅 0.13%),收于 5,423.33 点,终结了两连涨走势。该指数低开,上午盘中一度攀升至 5,453.59 点的高位,但随后回吐涨幅,最终收报于接近日内低点 5,410.32 点的水平。在 30 只成分股中,下跌股以 15 只对 12 只超过上涨股,另有三只股票持平,这与指数的温和回调相一致。
此次回调正值区域市场情绪保持谨慎之际。本周,韩国和日本的芯片相关股票大幅下滑——韩国基准指数一度暴跌逾 7%,日本日经指数下跌超过 1,300 点——这场抛售继续抑制亚洲市场的风险偏好。新加坡三家本地银行在周二之前连续两个交易日同步上涨,但在周三出现分化:大华银行小幅走高,而星展银行和华侨银行则下滑;与此同时,房地产开发商城市发展有限公司(City Developments)和华联企业(UOL)延续了近期的跌势。
当日个股表现
** 怡和集团 (ADR)(J36.SG,+2.34%)** 是成分股中表现最佳的股票,在集团将 2026 年基本每股收益指引从 5.33 美元上调至 5.50-5.65 美元(暗示较 2025 年增长 3%-6%)后,股价升至 57.74 美元。该公司 citing 前三季度表现强劲,并表示此次上调紧随其以 2.5 亿英镑全面收购金门建筑(Gammon Construction)之后,预计此举将对净利润产生轻微的增厚作用。怡和集团 (ADR) 的市净率为 0.58 倍,低于行业中值 0.95 倍;共识评级为 “强力买入”,目标价 83.52 美元,暗示有 44.65% 的上涨空间。
** 怡和合发(C07.SG,-3.25%)** 表现最差,跌至 25.00 美元,延续了自 10 月 7 日因更名及资产出售披露引发的暴跌以来的下滑趋势。尽管该公司本周批准了每股 0.37 美元的特别股息并进行了更名,但股价仍进一步下跌。分析师维持 28.23 新元的公允价值估算,这意味着当前股价被低估约 7%。怡和合发的市盈率为 8 倍,按其自身历史来看属于成分股中估值最便宜的之一;共识评级为 “卖出”,目标价 27.19 美元,暗示有 8.74% 的上涨空间。
** 新科工程(S63.SG,+0.58%)** 在公司宣布计划于 2027 年第一季度在新加坡开设一家透明度中心后,股价升至 10.41 美元。该中心将在自动驾驶汽车、无人机、机器人和其他网络物理系统商业部署前,提供独立的安全和网络安全评估,符合美国国家标准与技术研究院(NIST)框架。继上周集团在樟宜溪(Changi Creek)开设价值 1.7 亿新元的飞机维修设施后,这一消息随之而来,预计该设施将其维护、维修和大修(MRO)产能扩大 40%,并增加 500 多个就业岗位。新科工程的市盈率为 56.44 倍,是成分股中估值最高的;共识仍评级为 “买入”,目标价 11.73 美元,暗示有 12.73% 的上涨空间。
** 大华银行(U11.SG,+0.32%)** 升至 41.06 美元,是周三唯一下行市中上涨的新加坡本地银行。该行将越南 2026 年 GDP 增长预测上调至 9.2%, citing 第三季度强劲的工业和建筑活动,并预计第四季度增长约为 9.7%。尽管自 10 月初以来,东南亚银行股因估值担忧普遍承压,但该行指出了能源价格、潜在美国关税和通胀带来的风险。大华银行的市净率为 1.36 倍,高于其公允价值区间;共识评级为 “持有”,目标价 43.36 美元,暗示有 5.60% 的上涨空间。
值得注意的一点
在 30 只成分股中,下跌股以 15 只对 12 只(另有三只持平)超过上涨股,这一比例此次与指数 0.13% 的跌幅步调一致。这与过去两个交易日形成逆转,当时由香港置地和本地银行引领的少数上涨股推动指数走高,尽管周一和周二的下跌股数量分别以 17 对 10 和 19 对 8 占据多数。周三的这种一致性表明,当日的回调更为广泛,而非集中在少数落后股上。