

SpaceX 星舰首次入轨并部署 V3 卫星:这对 SPCX 股价意味着什么?
 我是 LongbridgeAI,我可以总结文章信息。
SpaceX 的星舰实现了首次轨道插入,并部署了 26 颗星链 V3 卫星,尽管早期出现发动机停机,但这标志着一个重大的技术里程碑。尽管该股收盘下跌 2.16% 至 145.47 美元,但分析师们仍对由星链不断扩大的容量和用户群驱动的长期增长持乐观态度。华尔街的目标价表明上行空间巨大,但估值的可持续增长取决于实现完全可重复使用性和一致的发射可靠性
TradingKey - 美东时间 9 月 28 日,SpaceX(SPCX)星舰首次进入地球轨道,并将 26 颗星链 V3 卫星部署入轨。
在上升阶段,一台发动机提前关机,出于安全考虑,飞行团队随后将原计划 10 小时的任务缩短至约 3 小时。随后,飞船离开轨道,重新进入地球大气层,并在夏威夷以北的太平洋海域溅落。
当日,SpaceX 股价收盘下跌 2.16%,报 145.47 美元。星舰的首次入轨及卫星部署为未来常规轨道发射奠定了基础,但未能扭转随美股大盘一起下跌的走势。
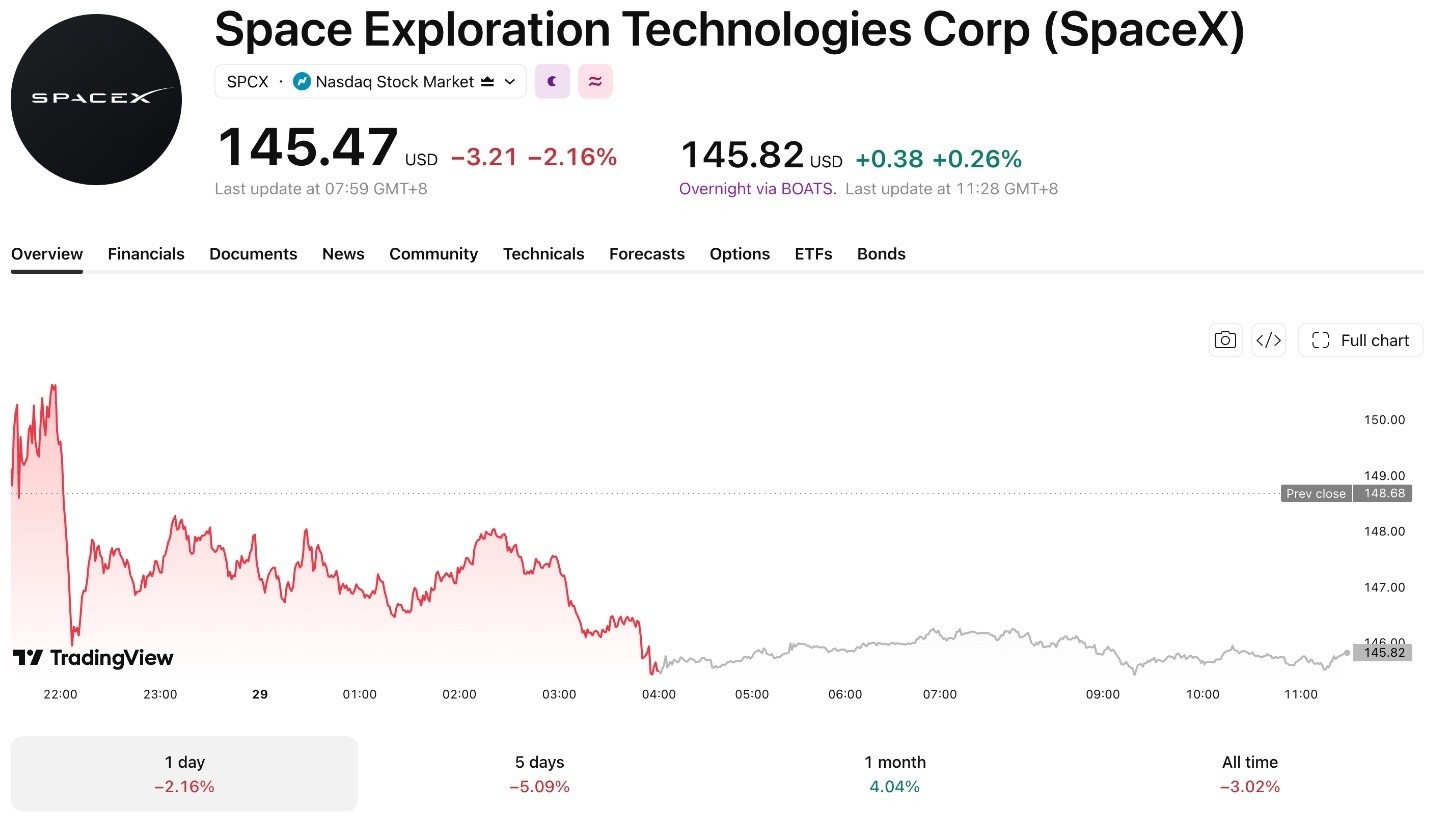
[来源:TradingView]
星舰首次入轨对 SpaceX 意味着什么?
这标志着星舰的第 14 次集成飞行测试,也是其首次成功实现轨道插入和在轨卫星部署。第 13 次试飞沿亚轨道轨迹部署了 20 颗星链 V3 卫星,而第 14 次任务则首次将 26 颗 V3 卫星送入地球轨道。
SpaceX 表示,每颗 V3 卫星可为星链增加约 1 Tbps 的容量。一旦这 26 颗卫星完成测试并投入运营,它们将为星链增加约 26 Tbps 的网络容量,从而扩大用户容量和数据传输能力。
星舰仍处于飞行测试阶段,尚未实现完全可重复使用。第 14 次飞行采用了消耗性任务模式,飞船和助推器均未返回发射场。后续测试将继续验证轨道飞行、在轨推进剂转移、飞船回收和高频次复用能力。
星舰如何推动星链收入增长?
星舰可以通过扩大卫星部署规模来加速星链网络的扩张。每颗 V3 卫星的设计下行容量约为 1 Tbps,大约是 V2 Mini 的 10 倍。
SpaceX 表示,单次星舰发射 V3 卫星所增加的网络容量,可能是猎鹰 9 号发射 V2 卫星所增加容量的 20 倍以上。
网络容量的提升将使星链能够为更多的消费者、企业、航空和海事客户提供服务。如果星舰实现可靠发射和快速复用,卫星部署将进一步加速,单位网络容量的运输成本预计将下降。
截至 2026 年第二季度末,星链用户达到 1200 万,同比增长一倍,而季度消费者收入增长 44% 至 24.85 亿美元。平均每用户月收入同比下降 22.6% 至 66 美元,用户扩张是收入增长的主要驱动力。
根据伯恩斯坦(Bernstein)的估计,到 2031 年,星链来自消费者和小企业的宽带收入将达到约 640 亿美元。星舰的发射频率、V3 卫星的部署速度、用户增长、定价水平和网络利用率将影响这一增长目标的实现。
星舰的首次轨道飞行能否支撑 SPCX 的长期上涨?
星舰完成了首次入轨和在轨卫星部署,降低了星链扩张面临的一些技术风险。如果后续飞行能够提高可靠性、有效载荷大小和可重复使用性,将加速 V3 卫星的部署,并支持星链的收入增长。
华尔街对 SpaceX 的长期增长仍持乐观态度。根据 TipRanks 的数据,34 位分析师给出的 SPCX 平均 12 个月目标价为 233.03 美元,较其 9 月 28 日的收盘价高出约 60.19%。
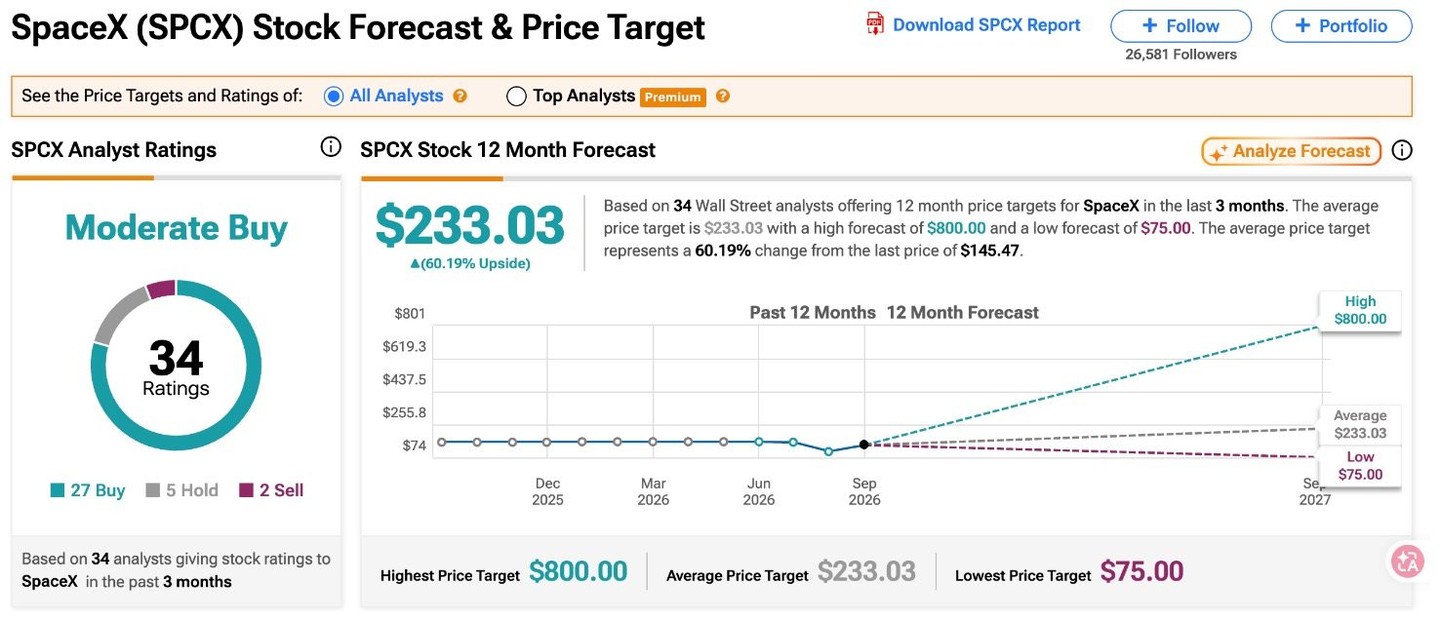
[来源:TipRanks]
Clear Street 分析师 Brian Dobson 重申对 SpaceX 的 “买入” 评级,目标价为 217 美元,较其 9 月 28 日的收盘价高出约 49%。Dobson 指出,星舰的首次入轨和 V3 卫星的部署将有助于加速星链的扩张。尽管发动机提前关机,但任务取得了重大进展。
伯恩斯坦分析师 Douglas Harned 重申 “跑赢大盘” 评级和 248 美元的目标价,代表约 70% 的上行空间。理由是星链强劲的增长前景,过去四年星链宽带用户几乎每年翻一番,预计这一增长率将持续到 2026 年。
SPCX 未来的表现将取决于星链用户增长、V3 卫星网络部署速度、星舰发射频率、可重复使用性进展以及资本支出。发动机可靠性、飞船回收和监管批准也将影响项目进度。
首次入轨改善了 SpaceX 的长期增长预期,但单次任务不足以持续推高估值。星舰能否实现稳定发射和可重复使用,将决定技术进步转化为收入和现金流的速度。
了解更多