

SK海力士股价预测:随着ASML零部件价格上涨10%,HBM增长能否抵消成本压力?
 我是 LongbridgeAI,我可以总结文章信息。
ASML 宣布自 2027 年 1 月起将 EUV 和 DUV 光刻机替换零部件价格上调 10%,此举已获 SK 海力士和三星接受。尽管这可能会增加维护成本,但得益于 HBM4 出货量和内存价格上涨,SK 海力士第二季度业绩强劲,利润显著提升。公司旨在通过扩大 HBM 产量和提高良率来抵消成本压力。与此同时,SK 海力士股价下跌 4.05%,跌穿关键技术支撑位
TradingKey - 据韩国半导体媒体 The Elec 援引行业消息人士称,ASML 将对供应给韩国市场的 EUV 和 DUV 光刻设备替换零部件实施统一 10% 的价格上涨,新价格适用于 2027 年 1 月起交付的零部件。三星电子和 SK 海力士的采购部门已接受此次涨价,但该报道未披露采购金额或具体合同条款。
ASML 零部件涨价可能增加维护成本
据 The Elec 报道,此次涨价涵盖供应给韩国市场的 EUV 和 DUV 光刻系统的替换零部件,包括定期购买的耗材以及因故障或性能下降而更换的主要组件。新价格将适用于 2027 年 1 月起交付的零部件。
SK 海力士正在扩大其先进 DRAM 和 HBM 的生产能力。随着设备部署和使用量的增加,对相关备件的需求可能会上升。涨价对维护成本的影响取决于设备数量、组件采购量和服务合同安排。
折旧、材料、人工和能源费用也会影响芯片生产成本。由于目前缺乏相关采购金额和成本比例的数据,尚无法量化此次涨价对 SK 海力士利润的影响。
HBM4 出货量和内存价格将影响后续盈利
SK 海力士报告第二季度营收为 79.32 万亿韩元,同比增长 257%,营业利润为 60.54 万亿韩元,同比增长 557%,使其营业利润率达到约 76%。该公司表示,DRAM 和 NAND 价格上涨,以及 HBM、服务器 DRAM 和企业级 SSD 销售的扩大,共同推动了利润增长。
该公司在 7 月披露,HBM4 已于第二季度开始量产并出货,计划在下半年扩大生产;此前已向主要客户交付了 HBM4E 样品。展望未来,主要焦点将是 HBM4 的产量、良率和交付时间表,以及 HBM4E 客户认证的进展。
如果 HBM 出货量增加、良率提高且售价保持稳定,将有助于缓解不断上升的成本压力。然而,如果内存价格涨幅放缓,或者产能扩张和交付量不及预期,新的折旧和维护费用可能会拖累利润率,而资本支出则会给现金流带来压力。ASML 零部件涨价的具体影响仍需根据采购规模和合同条款进行评估。
SK 海力士技术分析:跌破 169 万韩元后关注 155 万-160 万韩元
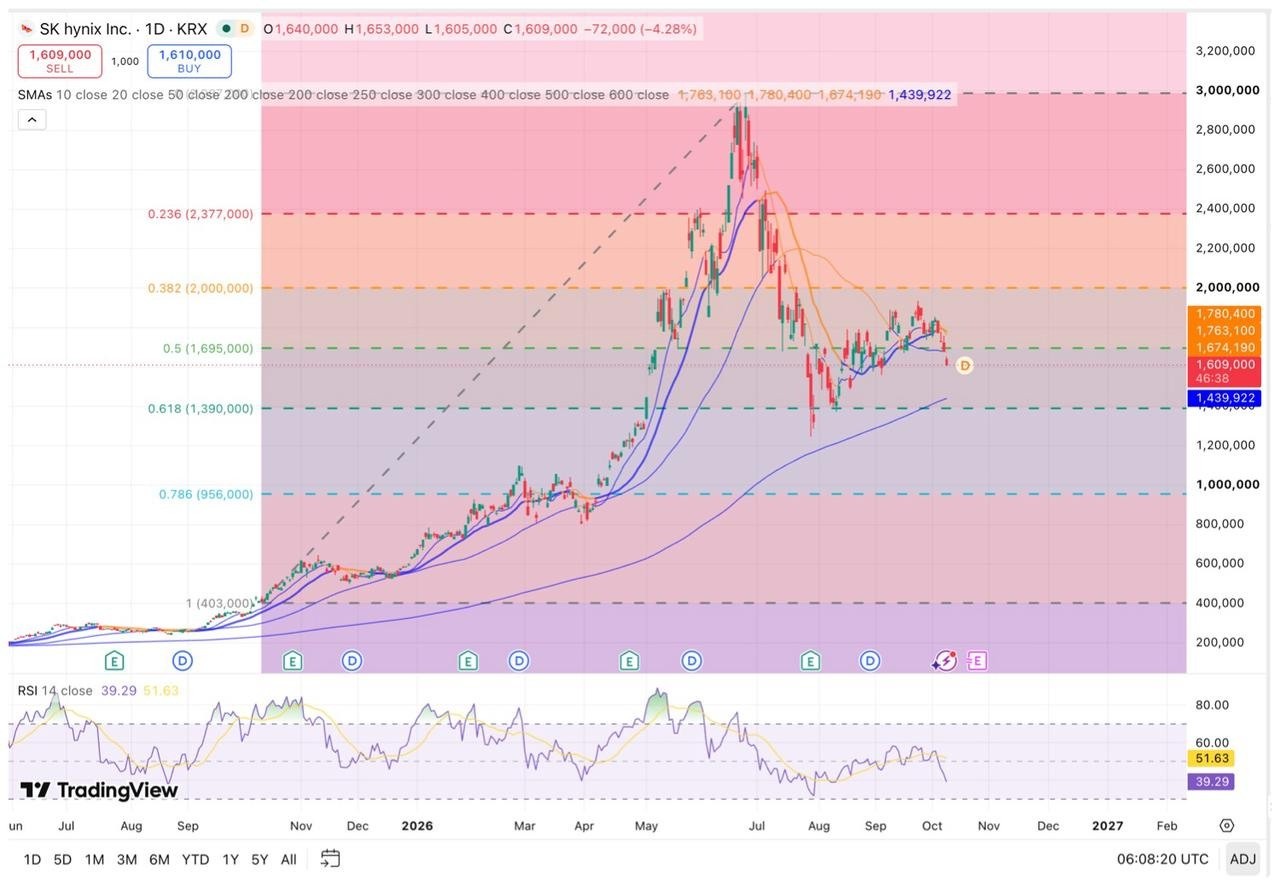
以股票合并调整后的价格为基准,选取 2025 年 10 月 13 日的盘中低点 403,000 韩元和 2026 年 6 月 24 日的盘中高点 298.7 万韩元作为参考点,斐波那契 0.236、0.382、0.500 和 0.618 回撤位分别约为 237.7 万韩元、200.0 万韩元、169.5 万韩元和 139.0 万韩元。
[来源: TradingView]
10 月 12 日,SK 海力士盘中跌幅一度达到约 4%,跌至近 161 万韩元,并跌破了 169.5 万韩元的 0.500 回撤位。截至 10 月 8 日收盘,14 日相对强弱指数(RSI)约为 43.7;随着股价持续下跌,短期动能进一步减弱。
下行方面,155 万至 160 万韩元成为下一个支撑区间。如果每日收盘价继续跌破 155 万韩元,股价可能会进一步测试 139 万至 140 万韩元的 0.618 回撤位。
上行方面,169 万至 170 万韩元已转化为主要阻力区间。如果股价能在该区间上方重拾稳定,接下来需要关注的关键价位依次是 175 万至 180 万韩元以及 185.5 万韩元;突破后,下一个主要阻力位在 200 万韩元左右。
短期趋势取决于股价能否收复 169.5 万韩元。如果继续在该水平下方交易,调整压力仍将存在;只有重新站稳脚跟,才会打开向 180 万至 185.5 万韩元反弹回升的空间。