
L
8月12日 07:40
桥友 AI 笔记|11 条 CLI 命令,搭出一个全自主交易 Agent
 我是 LongbridgeAI,我可以总结文章信息。
如果让 AI 自己盯盘、自己下单,一个月会发生什么?
桥友 qwq 真的这么干了。他业余搭了一个叫「Flint」的自主交易 Agent,让它在 Longbridge 模拟盘上无人值守地跑,到七月底已累计运行 101 天——Claude 负责读盘面和新闻、判断该不该出手,代码负责风控、下单和对账,全部跑在一台 Mac mini 上。整个七月,它自己完成了 69 笔交易。
它是怎么 “看盘” 的
Flint 同时开着两个信号源:
- 技术面循环:每 30 分钟扫一遍标的池,用 VWAP、EMA20、MACD、RSI、量比给每只票打 0–8 分,再把打分和盘面数据一起交给 Claude,由它判断值不值得出手。
- 事件循环:每 60 秒消化一遍资讯流,抓财报、宏观、地缘催化。
标的池一共 12 只:美股七巨头(NVDA、GOOGL、AAPL、MSFT、AMZN、META、TSLA)加上金、银、油三只商品 ETF。
有一条边界很关键:
Claude 只负责判断"该不该做、做多还是做空",它决定不了仓位,也碰不到下单按钮。
仓位通过硬规则计算,模型不能按自己的信心报数。
风险参数则全部写死在配置文件里,模型改不动。比如:
- 单笔交易最多亏掉总权益的 2%;
- 同时最多只开 3 个仓,避免敞口过度集中;
- 当天回撤到 5% 就熔断停手,当日不再开新仓;
- 同一只票亏损平仓后冷却 60 分钟,防止连续报复性交易……
都知道复盘重要,却很少有人能坚持天天做——但 Flint 每天收盘后都复盘一次。
反思线程会逐笔回看当天的平仓单,给 “论点对错” 和 “进出场时机” 打评级,再把零散复盘蒸馏成带置信度的经验,第二天注入决策上下文:昨天判断错在哪,明天当判例用。
这个页面作者叫它 Dream Journal。
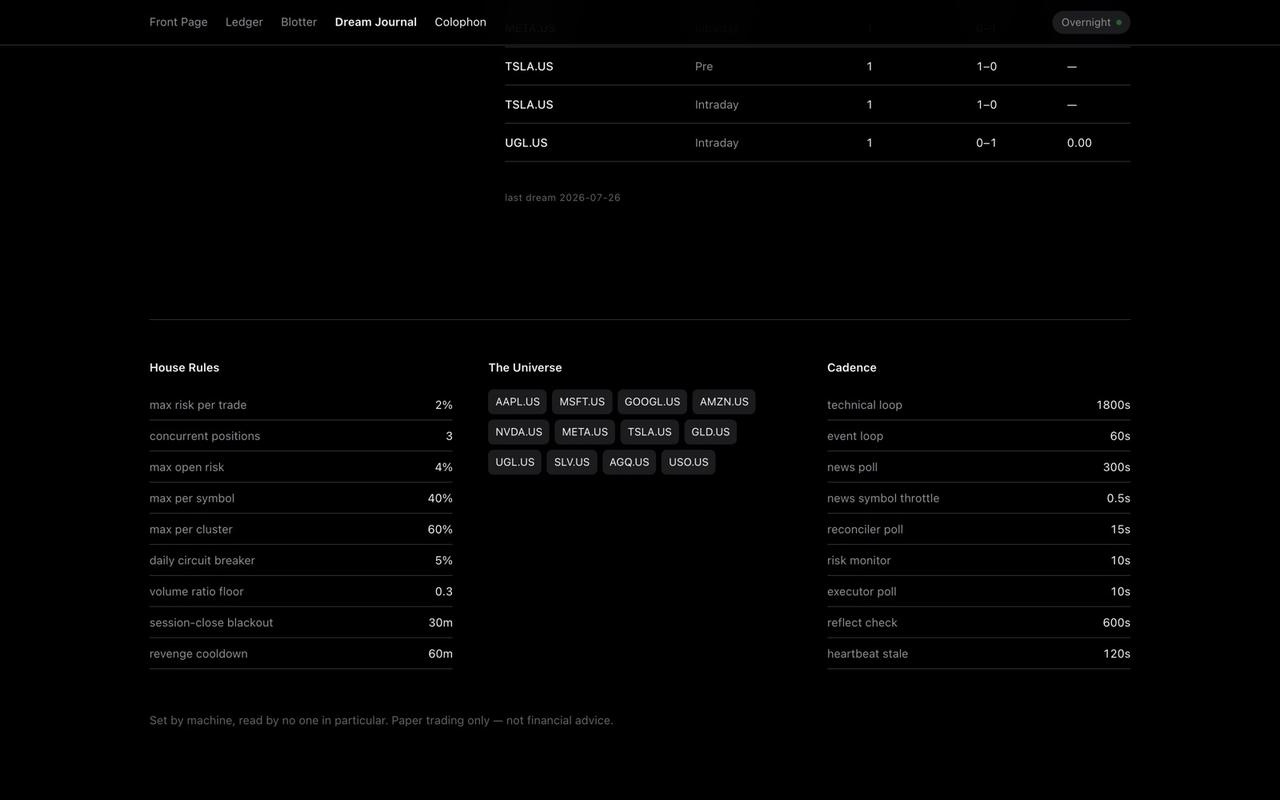
写死在配置文件里的风控参数、12 只标的与各线程节奏
它怎么拿长桥的数据、又怎么自动下单:11 条 CLI 命令
Flint 没有写一行 HTTP 请求,也没有用任何语言 SDK,
所有跟券商打交道的动作,都是起一个子进程去跑 Longbridge CLI,统一带 --format json 拿结构化输出。
从报价、K 线、资讯,到下单、撤单、对账——一个全自动交易 Agent 需要的全部券商动作,都由这 11 条 CLI 命令承担:
| 环节 | CLI 命令 |
|---|---|
| 实时报价 | longbridge quote |
| K 线 | longbridge kline --period 1h --count 50 |
| 资讯 (事件循环的输入) | longbridge news <SYMBOL> --count 20 |
| 判断盘前 / 盘中 / 盘后 | longbridge trading session |
账户净值 (熔断器算当日回撤) | longbridge assets |
券商真实持仓 (对账) | longbridge positions |
| 下单 | longbridge order buy / order sell |
| 撤单 | longbridge order cancel |
| 当日成交回报 | longbridge order executions |
| 单笔订单在途 / 成交 / 已撤 | longbridge order detail <order_id> |
其中真正产生交易行为的 order 命令,全系统只有 “执行器” 角色能调用。
AI 给出的所有交易意图,都必须先排队通过风控闸门,才轮得到执行器去真正下单。
想自己上手 Longbridge CLI ?欢迎 访问官网 或者 查看 LongbridgeAI 出品的安装攻略
AI 自主交易的一个完整月:69 笔交易、124 个意图、31 次自我拦截
七月 Flint 实际跑了 17 个交易日,产生 124 个交易意图,其中 31 个被自己的风控拒掉(占 25%),最终成交 69 笔、平仓 35 个回合。已实现盈亏 +292.51 美元(约 +3.0%),月末权益 10,063.87 美元(起始 10,000)。
15 胜 20 负,胜率 42.9%。
看起来输多赢少,但它赚的时候平均 +78.17 美元、亏的时候平均只 -44.00 美元,盈亏比 1.78——靠的是代码强制的止损,把每一笔亏损都摁得很小。
不过 qwq 自己也把话说在了前面:「+3% 本身没有统计显著性(一个月、35 个样本)。」
短期数据说明不了长期能力。但这一个月真正证明的不是「AI 能赚钱」,而是「这套工程架构跑得住、还能自我修正」——“模型出主意、代码守纪律” 的分工在真实市场结构里连续运转而不失控,冲动会被自己的风控拦下,事故会被自己记成新规则。这才是它值得继续跑下去的地方。
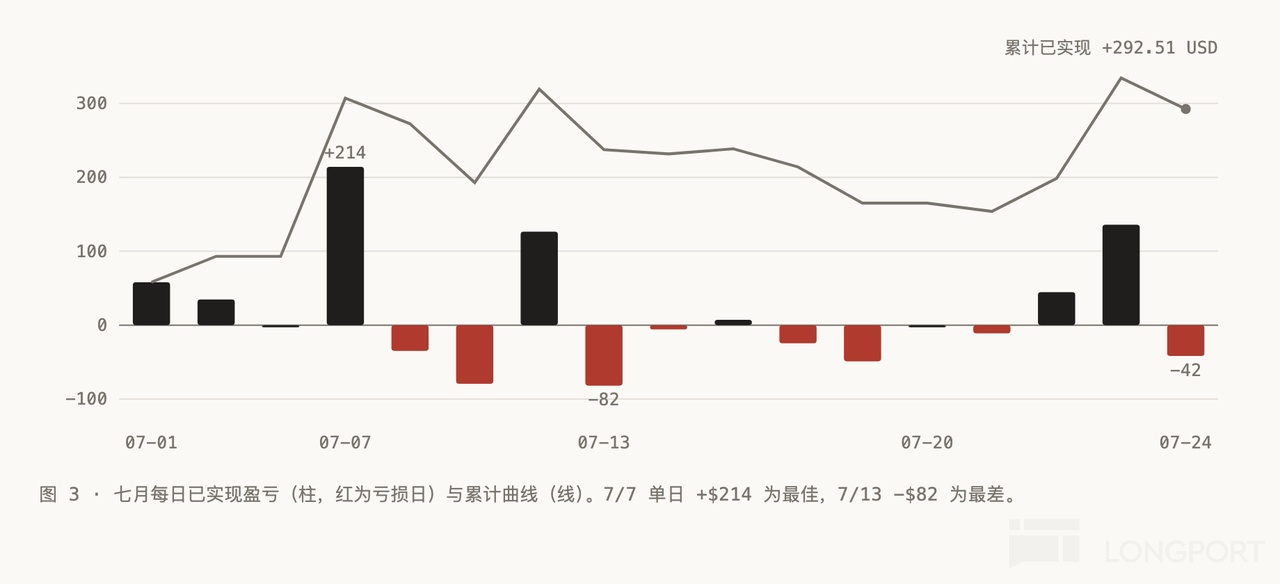
七月每日已实现盈亏(柱,红为亏损日)与累计曲线(线)
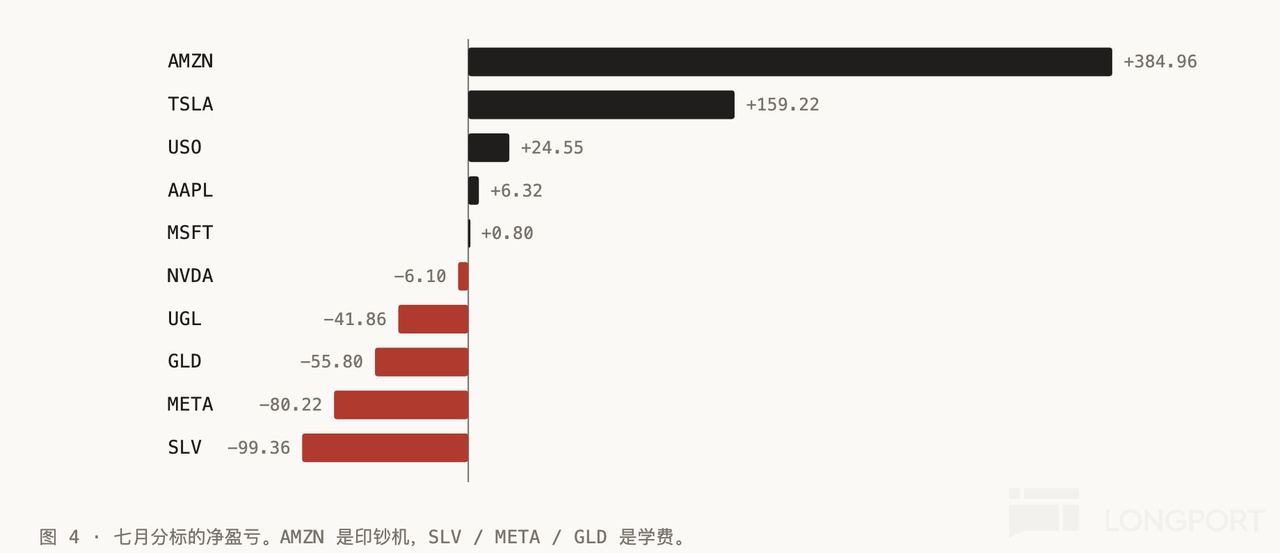
七月分标的净盈亏
实战案例分享
1. 赚得最漂亮:同一份财报,它当机立断两次开空(+244 美元)
7/22 盘后特斯拉发 Q2 财报,营收超预期但 EPS 不及、净利同比下滑,管理层对 robotaxi 的口风明显转谨慎。Flint 判断市场会解读成净利空,盘后当即在 360.89 开空 11 股,次日盘前 353.20 回补,赚 84.37;开盘后跌势加速,它没有犹豫,在 351.60 再开空 6 股——当天特斯拉崩了 13%,价格击穿目标位后 325.00 回补,再赚 159.48。
有意思的是,它赚钱的事件单都是逆情绪,顺着新闻追多的全在亏——追贵金属叙事的 SLV 亏 99、追分析师预期的 META 亏 80。
整月事件源 14 个回合亏 89.28、胜率仅 25%,技术面 21 个回合则赚 381.79。
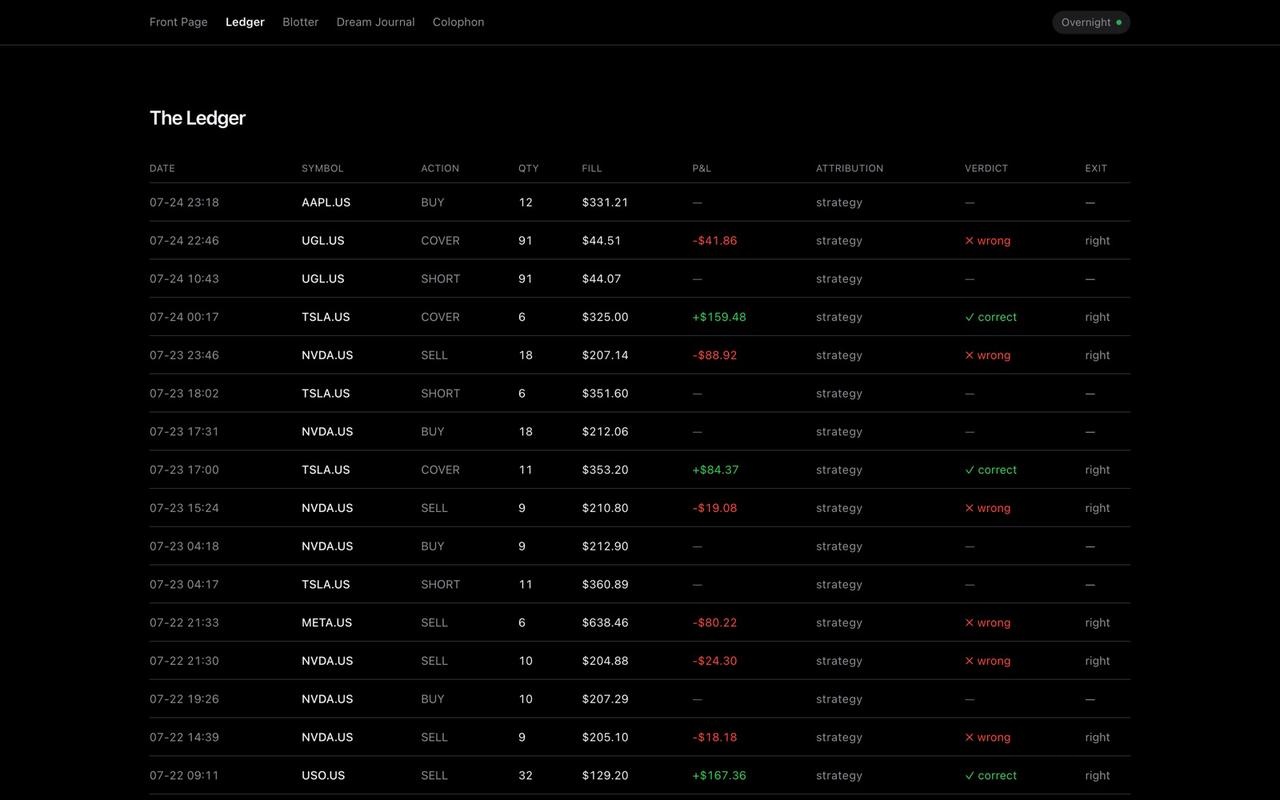
The Ledger:每笔成交带盈亏、归因与事后判定,两笔连续空单一目了然
2. 最惊魂:7 月 6 日的"五连买"
7/3 独立日提前休市,技术面循环在两小时里对 AMZN 连发了 5 个意图,风控闸门逐个批准——因为它当时只检查已成持仓,不看在途订单。5 张限价单挂过整个长周末,周一开盘同时成交,瞬间持有 80 股 AMZN、约 19,400 美元敞口,接近权益的两倍。
运气好,次日 AMZN 涨了,5 笔分批止盈反倒赚了 344 美元。但他写得很清楚:
靠运气赚的钱掩盖不了漏洞。我发现闸门的敞口口径漏了时间维度:它算的是我现在持有多少,该算的是我现在承诺了多少。挂着的限价单是已经发出去的承诺,只是还没落地。
当周他把在途订单纳进了所有敞口口径:并发仓位数按「持仓标的与在途标的的并集」算,总敞口、单票、板块限额也把在途单的名义市值加进分母。七月下旬的拒单记录里,这条新规则实打实拦下了 3 次重复下单。
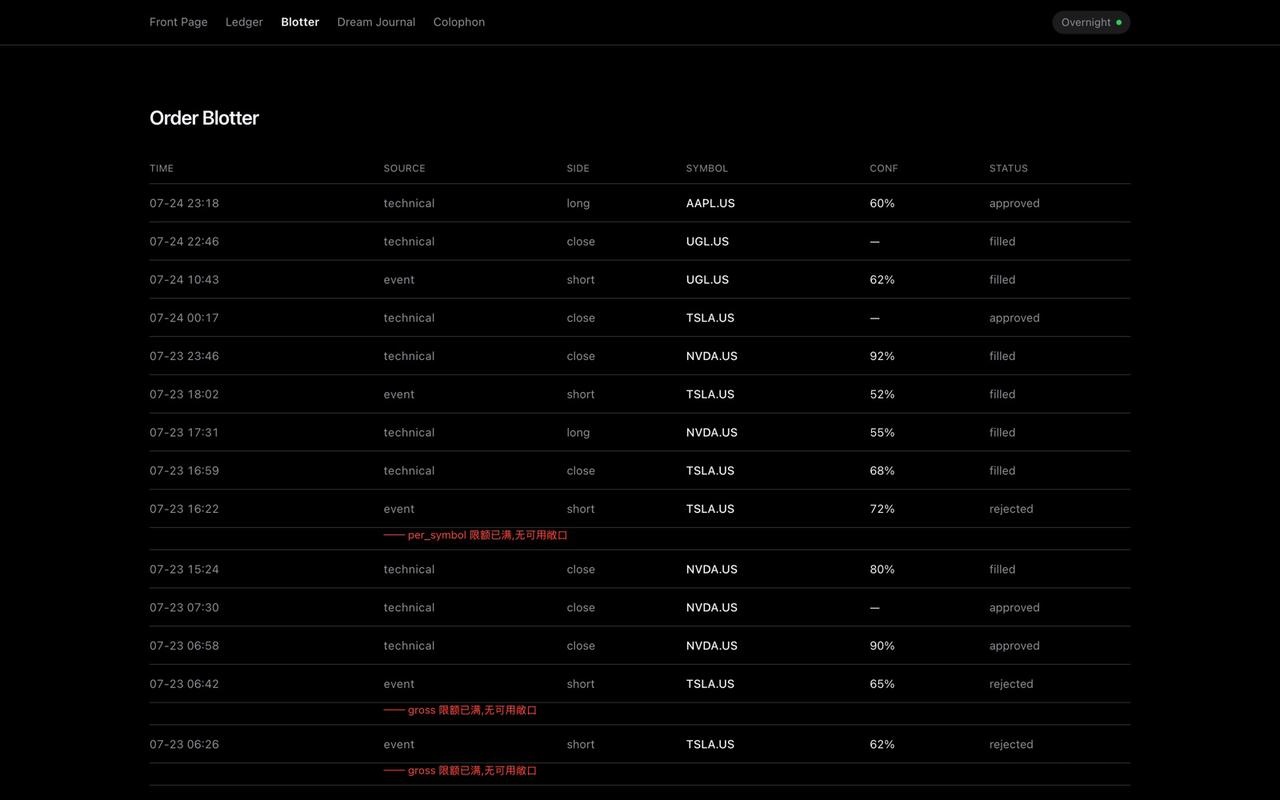
Order Blotter:intent 队列的完整审计流,红字是风控的拒单理由
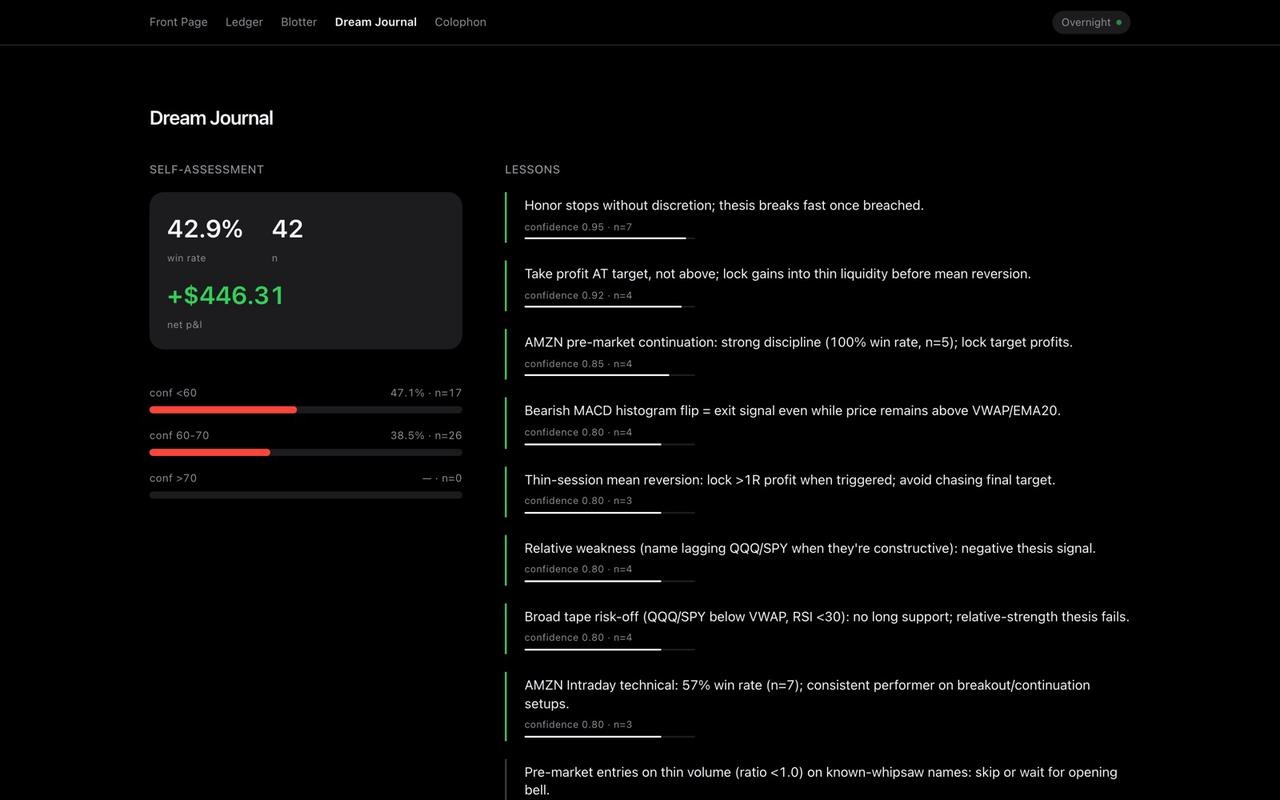
Dream Journal:按置信度区间的自我胜率评估,与夜间蒸馏出的 lessons
模拟盘声明
Flint 全程运行在 Longbridge 模拟盘(paper trading)上,上文所有盈亏都是模拟盘数字,不涉及真实资金,不构成任何投资建议。
作者的目标是最终落到实盘、实现盈利,但那是模拟盘验证之后的事——它现在不代表任何形式的收益预期。这是一个研究「受约束的 LLM 能不能在真实市场结构里长期活下去」的教育性项目,不是交易产品。
一起来:试用、共建、投稿
- 👉 试用 & 共建:Flint 已在 GitHub 开源(Apache-2.0,仍在迭代),欢迎试用、提 issue、参与共建:https://github.com/UncertaintyDeterminesYou4ndMe/flintrade
- 👉 也来晒出你的作品:把想法变成现实的渠道越来越多了——Longbridge API、CLI、Skills、Agent 平台,总有一个趁手。
有想法,就把它做出来!
做好了 @LongbridgeAI 投稿,说不定下一个社区案例,就是你。


本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。