

海豚日報 | CPI 爆表、Antropic ARR 原罪、AI 融資要廢,AI 投資遭 “砍頭殺”?
 我是 LongbridgeAI,我可以總結文章信息。
早上好!今天是北京時間 2026-10-15,海豚君帶你一眼看全球市場!
漲跌幅:各市場 10/14(週三)收盤較前一交易日

交易熱點:Anthropic 三季度收入 168 億美元,年化約 670 億,遠不及市場押注的 9 月 ARR 750–800 億。
CRWV 無擔保債跌破 80 美分、ORCL CDS 創新高,AI 融資恐慌從股市燒到債市,費城半導體 -4.3%。
宏觀情緒:9 月核心 CPI 環比 +0.36% 超預期,10 月加息概率升至約 50%;但長端利率當天回落,拋售主因是 AI 融資。
核心標的漲跌:AI 基建高貝塔領跌,CRWV -15.5%、DELL -11.3%,光通信、AI 電力普跌 5%–10%;ASML 好財報沒換來好股價。
AAPL、NOW 等"不燒錢"的標的逆勢收漲。
短期關注:今天 TSM 三季報(台北 14:00 法説會),看 2027 年資本開支和下游需求。
今晚 20:30 美國 9 月 PPI、零售,PPI 再超預期將坐實 10 月加息。
下週:CRWV 3,500 萬股 ATM 增發開放;10/21 META、TSLA 財報,焦點在資本開支和融資。
10/28:FOMC 決議與 MSFT、GOOGL 財報。

英偉達、台積電、微軟、蘋果、谷歌、亞馬遜、Meta、博通、阿斯麥、美光科技、甲骨文、CoreWeave、戴爾、邁威爾科技、Lumentum
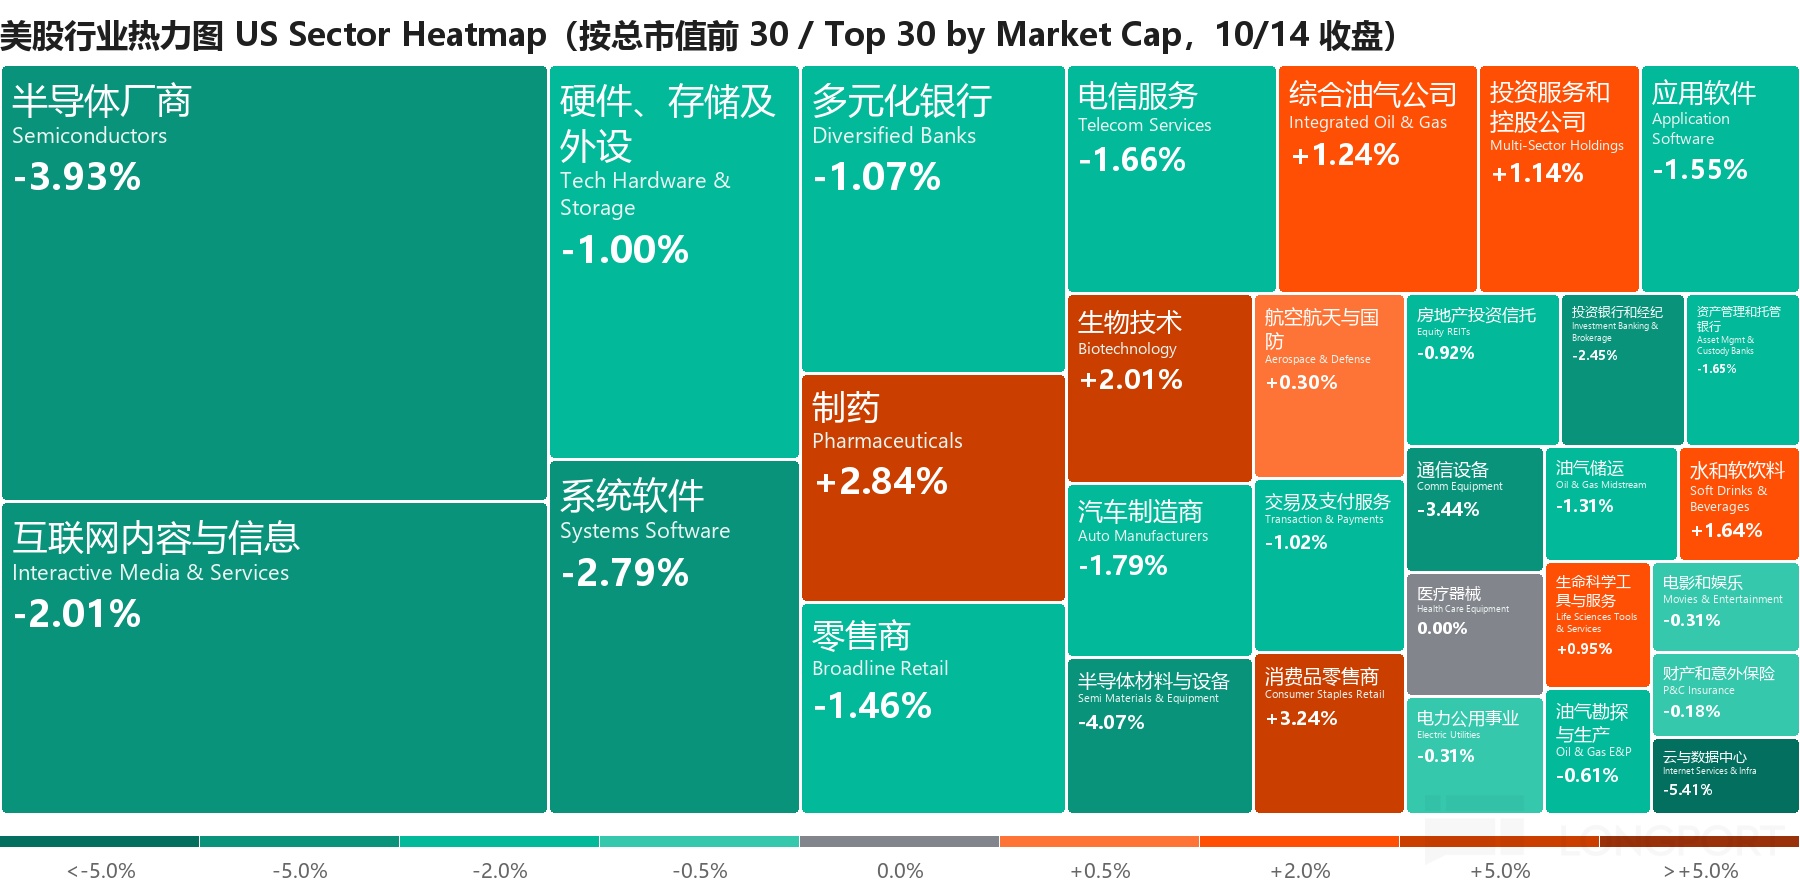

1. Anthropic 交卷:季收入 168 億美元,年化卻不及 ARR 預期
10/14 舊金山閉門投資者日(美股盤後見報),三季度收入 168 億美元,環比 +45%。
二季度為 116 億、一季度 47 億美元;據彭博,三季度按調整後口徑首次盈利,目標估值超 2 萬億美元。
按季收入×4 年化約 670 億美元,按 9 月單月年化也只是 700 億出頭,僅小幅高於 7 月底 650 億的 ARR。
按季度年化更去水分,但距離市場押注的 9 月 ARR 750–800 億差距過大,已經不是去水分能解釋的。
之前 OpenAI 被 FT 報道的 200 億口徑差異帶來的烏龍缺口,也引起市場巨震,此次恐怕影響力更大。
2. AI 融資從股市燒到債市
CRWV 2032 年無擔保債盤中跌破 80 美分,CDS 隱含 5 年違約概率約 58%。
ORCL 5 年期 CDS 升至約 263bp 新高;賣方信用電話會稱數據中心發債"實質停滯"。
3. AI 基建高貝塔集體去槓桿
核心 CPI 超預期走高 + AI 基建股債務風險走高、融資難,費城半導體 -4.3%。
光通信、服務器、AI 電力跌幅最深,對沖基金重倉股無一倖免。
4. 設備股"好財報沒好價格"
ASML 三季度收入創新高,但沒給 2027 年指引,股價從 +1% 翻綠,拖累設備板塊;TSM 今天財報。
5. 資金躲進"AI 輸家"應用軟件
Piper 三季度渠道調研顯示,只有 36% 的夥伴稱 AI 項目導致簽單延遲(二季度 76%)。

1. 9 月 CPI 超預期,加息定價急升,但長端利率當天回吐
核心 CPI 環比 +0.36%(預期 +0.22%),同比 2.6%(8 月 2.45%);整體環比 +0.6%、同比 3.7%(預期 3.6%)。
汽油環比 +9.1%、住房 +0.4%:能源漲價開始向核心傳導,"純能源衝擊"的説法站不住了。
利率:2Y 跳升約 13–15bp 至 4.93%;10Y 盤中觸及 5.33%,尾盤迴落至 5.19%(-3bp)。
收益率回落但半導體繼續下跌,説明當天的拋售主因是 AI 融資,CPI 只是開盤的藉口。
美聯儲:10/28 加息概率從前一天約 22% 升到約 50%;年底前至少再加一次的概率約 96%。
市場已計入 2026 年剩餘約 34bp 加息,以及 2027 年約兩次加息。
對科技股:短端利率上行直接抬高數據中心融資成本,與 CRWV 債券的 15% 無擔保融資成本形成共振。
IMF 報告警告,AI 板塊暴跌可能引發全球金融傳染風險,與信用市場的擔憂相互印證。
RBC 當天把美國科技下調至中性,理由是半導體和設備的 EPS 上修放緩、科技基金流入走弱。
摩根大通流動性策略師指出,這次沒有散户抄底、回購進入空窗期,與 7 月底的回調不同。
今晚 20:30:9 月零售、PPI、初請、費城聯儲;PPI 預期環比 +0.5%(前值 +0.4%),核心 +0.3%。
PPI 若再超預期,10 月加息會被坐實;零售若走弱,則滯脹擔憂升温,兩種情形對高估值成長股都不友好。
2. 波動較大的資產(10/14)
費城半導體 -4.3%、納指 100 -2.0%:AI 融資恐慌,盤中納指 100 一度 -2.3%;標普 500 -1.1%
VIX +10.5% 至 16.9:絕對水平仍不高,去槓桿以機構減倉為主,尚未演變為恐慌
白銀 -5.7%、黃金 -1.2%:加息概率上升壓制貴金屬;比特幣 -1.9% 至約 8.15 萬美元
WTI +0.7% 至約 95 美元:胡塞武裝襲擊沙特阿美一處建築,IEA 警告供應偏緊將延續到明年
亞洲資產 10/15 開盤:韓股暴跌 6% 觸發熔斷,日韓芯片股跳水;港股、A 股跟跌。


NVDA|5.34 萬億美元|-3.2%
跌幅小於費城半導體(-4.3%),連續第二天跑贏板塊。
SemiAnalysis 的 Dylan Patel 在 OCP 展示:AMD 搭配國產開源推理框架 TileRT,在 GLM 5.2/5.3 極高端推理上跑贏 NVDA。
離職的 OpenAI 算力負責人稱,任內鎖定了"兩位數 GW"算力,合作方包括 NVDA、AVGO、AMD 等。
反方:TrendForce 預計前九大雲廠商 2026 年資本開支超 9,570 億美元(+106%),2027 年突破 1.5 萬億美元。
財報前瞻(11/17):一致預期收入 1,090 億美元(+91%),擔憂集中在下游客户越來越靠舉債擴產。
海豚君觀點:NVDA 的需求沒變,變的是客户的錢從哪來;新雲融資成本升到 15%,訂單兑現節奏會被重估。
TSM|2.23 萬億美元|-3.4%
今天發三季報(看點見文末財報前瞻);三季度收入已於 10/8 公佈:1.49 萬億新台幣(+50%),高於 LSEG 預期的 1.46 萬億。
機構討論 2027 年資本開支:有買方預計"接近 1,000 億美元",高於市場普遍預期的約 850 億美元。
ASML 電話會透露:TSM 計劃 2030 年導入 High NA,並與 ASML 發起 12 英寸大尺寸掩模倡議。
海豚君觀點:情緒恐慌之下,TSM 能否給出肯定的擴產和資本開支表述,以及對下游客户的信心,定性或定量都非常關鍵。
AVGO|1.65 萬億美元|-3.1%
AVGO 為客户購買 TPU 的融資債券提供擔保;買債的機構轉而買 AVGO CDS 對沖,CDS 利差跟着走闊。
有機構投資者指出,這是對沖行為而非信用惡化,但"CDS 走闊上頭條 → 更多人對沖"的循環在自我強化。
海豚君觀點:替客户融資兜底能撐起 AI 收入,但也把客户的信用風險挪到自己身上,估值要打折扣。
MRVL|-8.7%
OCP 期間光互連和定製芯片鏈條全線走弱,MRVL 跌幅接近光模塊股。
10/7 投資者日剛給出激進的遠期指引(數據中心資本開支超 3 萬億美元、鎖定 5 年產能),股價漲幅被快速回吐。
海豚君觀點:海豚君此前質疑遠期指引是"信心還是畫餅"(原文回顧);在融資收緊的環境裏,遠期數字的折現率會先被抬高。
AMD -5.7% / ARM -6.8% / CBRS -5.1%
RBC 下調科技評級後,估值較高的半導體股在恐慌中無一倖免;AMD 11/3、ARM 11/4 發財報。
財報看點:AMD 和 ARM 重點關注 Muse 等應用給 Agentic CPU 帶來的機會表述,AMD 還需關注 Helios 出貨進展。
INTC|-4.6%
ASML 電話會稱,INTC 已用 High NA 曝光超 100 萬片晶圓,效果達到或超過低 NA。
10/29 發財報;市場關注 14A 外部客户進展和 CPU 漲價的持續性

ASML|-3.9%
三季度收入 117 億歐元創紀錄、處於指引上沿,毛利率 57.5%(超指引)。
全年指引改為 440–450 億歐元(原 430–450 億),只抬下限;四季度毛利率指引約 57%,沒給 2027 年指引。
電話會:頭部客户需求至少到 2028 年都將超過供給;已談定提價,2027 年開始體現、2028 年全面體現。
2028 年產能擴張研究超 30%,客户已提出 2029–2030 年訂單意向,公司暫未接單。
海豚君觀點:財報點評、紀要已發(原文回顧),業績"中規中矩",但電話會沒給下一年的具體業績預期。
公司會按為客户創造的價值定價(不同於成本加成法,按給客户帶來的增收和增量來提價)。
目前提價已與客户談妥,但已籤協議內的訂單不在漲價範圍,因此漲價效應要到 2028 年才會體現得更明顯。
LRCX -4.7% / AMAT -3.8%
受 ASML 財報影響走低;AMAT 10/13 投資者日沒給 WFE 總量的餘波仍在。
有買方預計 2027 年 WFE 約 2,000 億美元;LRCX 10/21 發財報,關注存儲客户擴產節奏。

MU|1.03 萬億美元|-4.1%
供給擔憂延續:據媒體報道,三星 CTO 確認自研 4F² 垂直通道 DRAM,用於 D0a 節點。
長江存儲計劃在上海 IPO 募資 330 億元擴產;疊加長鑫 4F² 消息,存儲供給端的遠期變量增多。
海豚君觀點:MU 稱技術領先中國對手至少 2 個節點、長協覆蓋約 35% 收入(原文回顧),中國擴產壓的是遠期估值,不是近兩年盈利。
SNDK -5.3% / STX -4.5% / WDC -4.4%
長江存儲 IPO 募資直指 NAND 擴產,SNDK 跌幅最大。
財報前瞻:WDC 10/22、STX 10/27、SNDK 10/29;市場擔心價格見頂,多頭看長約鎖價和 AI 推理帶來的容量需求。
海豚君觀點:海豚君此前判斷"AI 改不了 NAND 多產的 DNA"(原文回顧);長江存儲擴產正是這條邏輯的驗證點,SNDK 的彈性最先受壓。

CIEN -10.2% / LITE -9.3% / COHR -9.2% / AAOI -11.8%
OCP 峯會期間光模塊全線走弱,與 AI 融資恐慌疊加,成為當天跌幅最深的板塊之一。
三天前摩根大通剛把網絡列為 AI 基建瓶頸、上調雲廠商資本開支,擁擠度高的贏家被優先減倉。
GLW -5.2% / 300308.SZ -5.7%
GLW 跟隨光通信下跌;300308.SZ A 股收 692.9 元,較 6/22 高點累計跌約 51%,此前已連跌 8 個交易日。
港股同日跌 4.8% 至 847.5 港元,跌破 980 港元發行價;港股光通信板塊集體走弱。
據報道,10/9 OpenAI 收入不及預期引發 AI 股拋售,疊加大摩提示美國光模塊限制風險,板塊持續承壓。
ANET -4.4% / APH -3.7%
網絡設備與連接器跟隨 AI 基建去槓桿;APH 10/28、ANET 11/3 發財報。

AAPL|5.01 萬億美元|+0.5%
再次成為避險方向:OpenAI 商業秘密案首次聽證,AAPL 稱沒有發現支持 OpenAI 指控的證據。
據彭博,AAPL 將於 12 月在中國大陸上線首批 AI 功能,此前長期受監管審批拖延。
財報前瞻(11/2):情緒偏穩,擔憂內存漲價侵蝕毛利率,多頭看摺疊屏和中國 AI 落地。
海豚君觀點:AI 產業鏈拋售時,AAPL 成了"不用燒錢的非 AI 避險股",中國 AI 落地補上短板,但估值已不便宜。
DELL|-11.3%
Barclays 把 DELL、HPE、NTAP 下調至中性:"估值已跑完,存儲漲價推高了收入,但 AI 拐點還沒出現"。
其測算 FY27 AI 收入約翻三倍到 750 億美元,但傳統服務器增長靠內存漲價推高 ASP,內存正常化後增速放緩。
多頭則認為公司仍有 950 億美元 AI 積壓訂單,超過 FY27 指引的一半;DELL 此前是少數沒被 AI 拋售波及的硬件股。
海豚君觀點:DELL 上季度財報是傳統產品和 AI 新品雙線驅動(原文回顧);傳統產品存儲漲價的瘋狂期已過。
AI 新品上還有 NVDA 的拉貨週期,但它的客户多是新雲等二線 CSP,這波新雲債務成本走高,對 DELL 也是壓力。
1810.HK|+5.4%
公司公告 SU7 9 月位列 20 萬元以上轎車銷量第一;10/9 新車型首月鎖單超 7 萬台,當天股價一度漲 9%。
當天港股科網股集體反彈(恒生科技 +0.9%)。
海豚君觀點:汽車訂單回暖是邊際改善,但存儲漲價壓制手機毛利率的逆風還在,反彈更多是低位修復。
CLS -9.5% / FLEX -9.5% / SMCI -8.4% / HPE -8.3% / NTAP -7.0%
服務器與代工鏈條隨 DELL 下跌。

MSFT|3.96 萬億美元|-1.8%
花旗預計 Azure FQ1 增速 46%–47%,FY27 末超過 48%。
FY27 資本開支 2,370 億美元(一致預期 2,200 億);渠道調研顯示 Copilot 採用率環比 +7 個百分點至 86%。
空頭引用 The Information 報道:Azure 軟件部門被要求削減 20% 成本,MSFT 否認。
財報前瞻(10/28):近端多頭邏輯是 Azure 增速維持在 40% 中段,但同時也擔憂資本開支上調後的折舊壓力。
海豚君觀點:MSFT"風水輪流轉又抬起頭"(原文回顧),企業 AI 編排層排第一,抗跌靠的是收入兑現,而不是融資故事。
GOOGL|4.25 萬億美元|-1.7%
近日推出 Gemini 4 Argon,限時 API 定價只有 GPT-6 Astra、Claude Fable 5.1 的五分之一。
但恢復後的標價在緩存命中價格上,相比同行前沿旗艦模型反而沒有性價比優勢。
第三方數據:9 月 YouTube 使用時長同比 -1.4%,連續第二個月下滑。
財報前瞻(10/28):一致預期收入 1,276 億美元(+25%),EPS 增速僅 5%,市場關注雲增速和資本開支。
海豚君觀點:低價搶量會壓低全行業模型毛利,但 GOOGL 有 TPU 和 OCS 光網的成本優勢,價格戰最扛得住。
AMZN|2.74 萬億美元|-1.7%
當天沒有公司層面利空,跌幅略小於納指 100(-2.0%),主要是 AI 基建拋售下的系統性回調。
AWS 是 Anthropic 的核心算力供應方,Anthropic 收入數據(見交易熱點)與 Trainium 交付直接相關。
據報道,AMZN 洽談以約 70 億美元收購 AI 初創公司 Decart,與自研芯片和機器人戰略相關;富國把目標價從 338 美元下調至 329 美元。
財報前瞻(10/29,日期待確認):一致預期收入 2,021 億美元(+12%),關注 AWS 增速和 Trainium 交付。
META|1.88 萬億美元|-3.3%
據彭博,參議院民主黨議員調查 META 用研發税收抵免覆蓋數據中心支出(美東 14:40 左右見報後加速下跌)。
信用電話會提到,一筆 META 背書的數據中心債定價 7.5%,高於預期的 6.5%。
用户數據偏正面:9 月 Instagram 全球日活同比 +6.5%(2024 年 5 月以來最快),但 TikTok 增長更快。
10/21 發財報,詳見文末財報前瞻。
海豚君觀點:Muse 讓 META 從"純花錢的冤大頭"變成 AI C 端應用贏家,但數據中心融資成本上升,會讓 2027 年資本開支指引更敏感。
ORCL|-8.8%
在信用市場眼裏"像一家新雲":CDS 創新高(見交易熱點),開盤一小時放量跌 7%。
路透稱 CRWV 和 ORCL CDS 同創紀錄;有機構投資者稱"交易對手風險、利率關上融資窗口、動量資金撤離"三重打擊。
10/28 分析師日。
海豚君觀點:"AI 撐起了面子,但誰來兜底裏子"(原文回顧):OCI 高增靠舉債換來,CDS 創新高説明裏子的問題開始被定價。
CRWV|-15.5%
10/13 其 2032 年無擔保債收益率收於約 14.5% 新高,馬斯克當晚在 Chamath 的帖子下回復"Yikes"。
FT 報道 CRWV 想讓保險公司以投資級、芯片抵押貸款為其擴建融資,聯合創始人稱險資"無限"。
CEO Intrator 內部信稱積壓訂單"足以覆蓋"債務,隨後又稱市場"不理性"。
空頭:FY26 資本開支 370 億美元(約二季度收入的 4 倍),15% 的無擔保融資成本讓擴張更貴。
多頭:超 1,290 億美元積壓訂單、4.2GW 已簽約電力;有機構投資者指出出問題的只有無擔保債,延遲提款貸款沒動。
下週將開放 3,500 萬股 ATM 增發;Gavin Baker 稱這是新雲的"分院帽時期",CRWV 可能"增長變慢但生意變好"。
海豚君觀點:海豚君此前提示其業務"實質上靠融資驅動"(原文回顧)。
現在利率飆升到 10% 以上,已經實質性殺掉了新雲項目的融資可能性,因為項目回報已無法覆蓋利息成本。
NBIS -10.1% / IREN -12.2%
新雲和礦企轉型 AI 託管集體下跌;Gartner 預測 2030 年前超 80% 的新雲將無法獨立經營。
Gartner 同時稱,若資本開支維持現速,2030 年前可能有 3.5 萬億美元 AI 基建面臨減值。
VNET -14.6% / GDS -12.6%
中概 IDC 跟隨美國新雲下跌。

0700.HK|4,859 億美元|-0.4%
按機構測算,三季度國內遊戲流水同比增約 9%,廣告收入增 19%–20%。
近期發行 50 億美元債券,上半年資本開支 963 億元、同比翻倍。
近期關注點:WorkBuddy 等辦公 Agent 產品;海豚君測算企業辦公 Agent 的全球 TAM 約 4,000 億美元。
海豚君觀點:個人 Agent 卡在生態、隱私、成本三堵牆,辦公 Agent 的變現更清晰(原文回顧),0700.HK 的贏面在入口優勢。
用户軌跡數據積累能彌補行業 Know-how;長期看,個人生活數據和工作數據的打通,是字節、BABA 並不具備的獨特優勢。
BABA|2,766 億美元|+0.3%(港股 10/14 +3.1%)
10/13 發佈千問 AI 眼鏡 N1、N1 Pro 和 AI 耳夾耳機,作為千問個人 Agent 的硬件入口。
10/8 業績 preview:雲收入預計增長 50% 以上(上季 +45%),EBITA 利潤率約 15%(上季 12%)。
海豚君觀點:雲的增速和利潤率同步向上,利潤率正快速向 20% 的長期目標靠攏,電商至少沒繼續變差(原文回顧)。

PANW -5.5% / OKTA -6.5% / CRWD -4.6% / FTNT -3.5%
10/13 有報道稱 OpenAI 洽購網安公司 Trail of Bits,10/14 OpenAI CFO 又稱網安是"未來的重要驅動"。
反方:網安市場高度分散,大企業會像"多雲"一樣"多模型",大平台本身不綁定模型。
海豚君觀點:模型廠進網安先吃的是代碼審計和滲透測試,平台型廠商的數據和渠道短期難被替代,跌幅偏情緒化。
SNOW -6.3% / DDOG -4.9% / MDB -4.5%
按用量計費的基礎軟件與 AI 基建同步下跌,DOCN -14.8% 帶頭。
NOW|+1.0%
Piper 渠道調研中排名第二、僅次於 MSFT;高管公開表示"無意收購" Decagon,打消併購擔憂。
財報前瞻(10/28):市場關注 AI 是否拖慢簽單,這次調研數據偏正面。

Anthropic(未上市)|三季度收入 168 億美元(環比 +45%)
季度數據與年化測算見交易熱點;數據來自 10/14 投資者日(據路透,援引與會投資者),據彭博有望先於 OpenAI 上市。
反方:季度收入是季內平均,收入逐月爬坡時 9 月末的退出 ARR 會高於季均年化,調整後盈利也優於市場對"燒錢換增長"的印象。
海豚君觀點:海豚君 8 月就提示,模型廠收入是 AI 基建逐級加槓桿的根基,"根基不夠粗,上層建築就搖搖晃晃"(原文回顧)。
年化不及預期正撞上信用收緊,AI 鏈短期難有估值修復。
2513.HK -4.8% / 0100.HK -3.7%
2513.HK 三個交易日累計跌約 11%;Anthropic 10/13 指控 2513.HK 在開發 GLM-5.3 時試圖蒸餾 Claude。
GOOGL Gemini 4 Argon 低價搶量,海外價格戰繼續壓制國產模型的定價預期。
海豚君觀點:海豚君此前提示 2513.HK 年末 24 億美元 ARR 指引不樂觀、估值溢價高(原文回顧);蒸餾指控和價格戰讓風險收益比更差。

BE|-9.2%
利好沒擋住拋售:AEP 宣佈 40 億美元、702MW 燃料電池項目為 GOOGL 懷俄明數據中心供電。
ORCL 同日重申 BE 為 Project Jupiter 主電源。
有機構認為 702MW"略顯偏少",AEP 與 BE 的框架協議還剩約 200MW 未落地。
財報前瞻(10/22):市場關注產能爬坡和全年指引能否再上調。
海豚君觀點:海豚君此前認為 BE 能"吃透 AI 缺電紅利"(原文回顧);訂單在兑現,跌的是 AI 基建整體的融資折價。
GEV -6.2% / VRT -6.1% / CEG -5.5% / ETN -4.5%
AI 電力與 AI 基建同步去槓桿;GEV、VRT 10/28 發財報。

SPCX|2.01 萬億美元|-2.8%
連跌六個交易日,較 175 美元的高點回撤超 10%;當天 NASA 發射任務成功,沒能抵消大盤拋售。
市場擔心無線和 AI 業務的資金需求,此前有報道稱其擬舉債約 400 億美元採購 NVDA 芯片,在 AI 融資恐慌中更敏感。
馬斯克 10/13 稱,TSLA 與 SPCX 計劃在 Giga Texas 每年流片測試約 10 款芯片。
海豚君觀點:舉債掃貨算力讓 SPCX 也沾上了"AI 融資"標籤,融資成本上行時估值彈性會先被壓縮。
TSLA|1.45 萬億美元|-2.2%
當天沒有公司層面利空,跌幅與納指 100(-2.0%)相當。
近期關注點:按機構調研口徑,Optimus 9 月底周交付接近 1,000 台,11 月左右周產有望超 1,000 台(均未獲公司確認)。
9/29 簽署 300 億美元無擔保信貸協議;AI5 芯片內存配置由 72GB 上調至 96GB,以鎖定漲價中的 DRAM。
10/21 發財報,詳見文末財報前瞻。
海豚君觀點:"造車硬抗、AI 大餅只攤不兑"(原文回顧):交付超預期改變不了毛利率壓力,關鍵看 Optimus 硬數據。


| 日期 | 事件 | 看點 |
| 10/15 週四 | TSM 三季報(台北 14:00 法説會) | 見下方財報前瞻 |
| 10/15 週四 | 9 月零售、PPI、初請、費城聯儲(北京時間 20:30) | PPI 再超預期會坐實 10 月加息 |
| 10/16 週五 | 美國進出口價格、工業產出 | 輸入性通脹與製造業 |
| 10/19 當週 | CRWV 3,500 萬股 ATM 開放 | 增發稀釋和融資成本 |
| 10/19–22 | 金融街論壇(北京) | 港股 AI 平台的政策信號 |
| 10/21 週三 | META、TSLA 三季報(盤後);LRCX 三季報 | 見下方財報前瞻;LRCX 看存儲客户擴產 |
| 10/22 週四 | WDC、BE、諾基亞三季報 | 存儲價格、燃料電池訂單 |
| 10/28 週三 | FOMC 決議;ORCL 分析師日;MSFT、GOOGL 三季報 | 加息概率約 50% |

TSM|10/15 美股盤前
看點:AI 鏈剛經歷融資恐慌,市場要 TSM 確認"客户的客户"需求不變;2027 年資本開支接近 1,000 億美元會是強信號。
海豚君關注:2nm 爬坡對毛利率的稀釋(下半年 3%–4%)、海外廠稀釋(2%–3%)、CoWoS 產能、2027 年資本開支。
META|10/21 盤後
看點:Muse 熱度已在股價裏;融資成本走高和參議院調查之下,2027 年資本開支和融資安排是最大分歧。
海豚君關注:廣告展示量和單價(二季度 +14% / +12%)、2027 年資本開支(上季未給)、自由現金流(二季度僅 7.84 億美元)。
Muse 的變現路徑:海豚君測算單用户月服務成本約 30 美元,高於當前單用户廣告價值(原文回顧)。
TSLA|10/21 盤後
看點:三季度交付 48.65 萬輛已超預期並被定價;利率上行推高貸款貼息成本,市場要看毛利率能否守住和 Optimus 的官方數據。
海豚君關注:汽車毛利率(剔除積分,二季度 16.3%)、FSD 付費用户(約 150 萬)、Robotaxi 無監督里程、Optimus 產線進度。
<此處結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露


本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。