

SpaceX 3Q26 火線速讀:整體來看,SpaceX 再次交出全面超預期的業績,但指引更 “炸裂”。具體來看: 1、3Q26 業績:三大分部收入全線超預期總收入 145.8 億美元,同比 +161%,高於預期的 128.9 億美元;GA…
SpaceX 3Q26 火線速讀:整體來看,SpaceX 再次交出全面超預期的業績,但指引更 “炸裂”。具體來看:
1、3Q26 業績:三大分部收入全線超預期
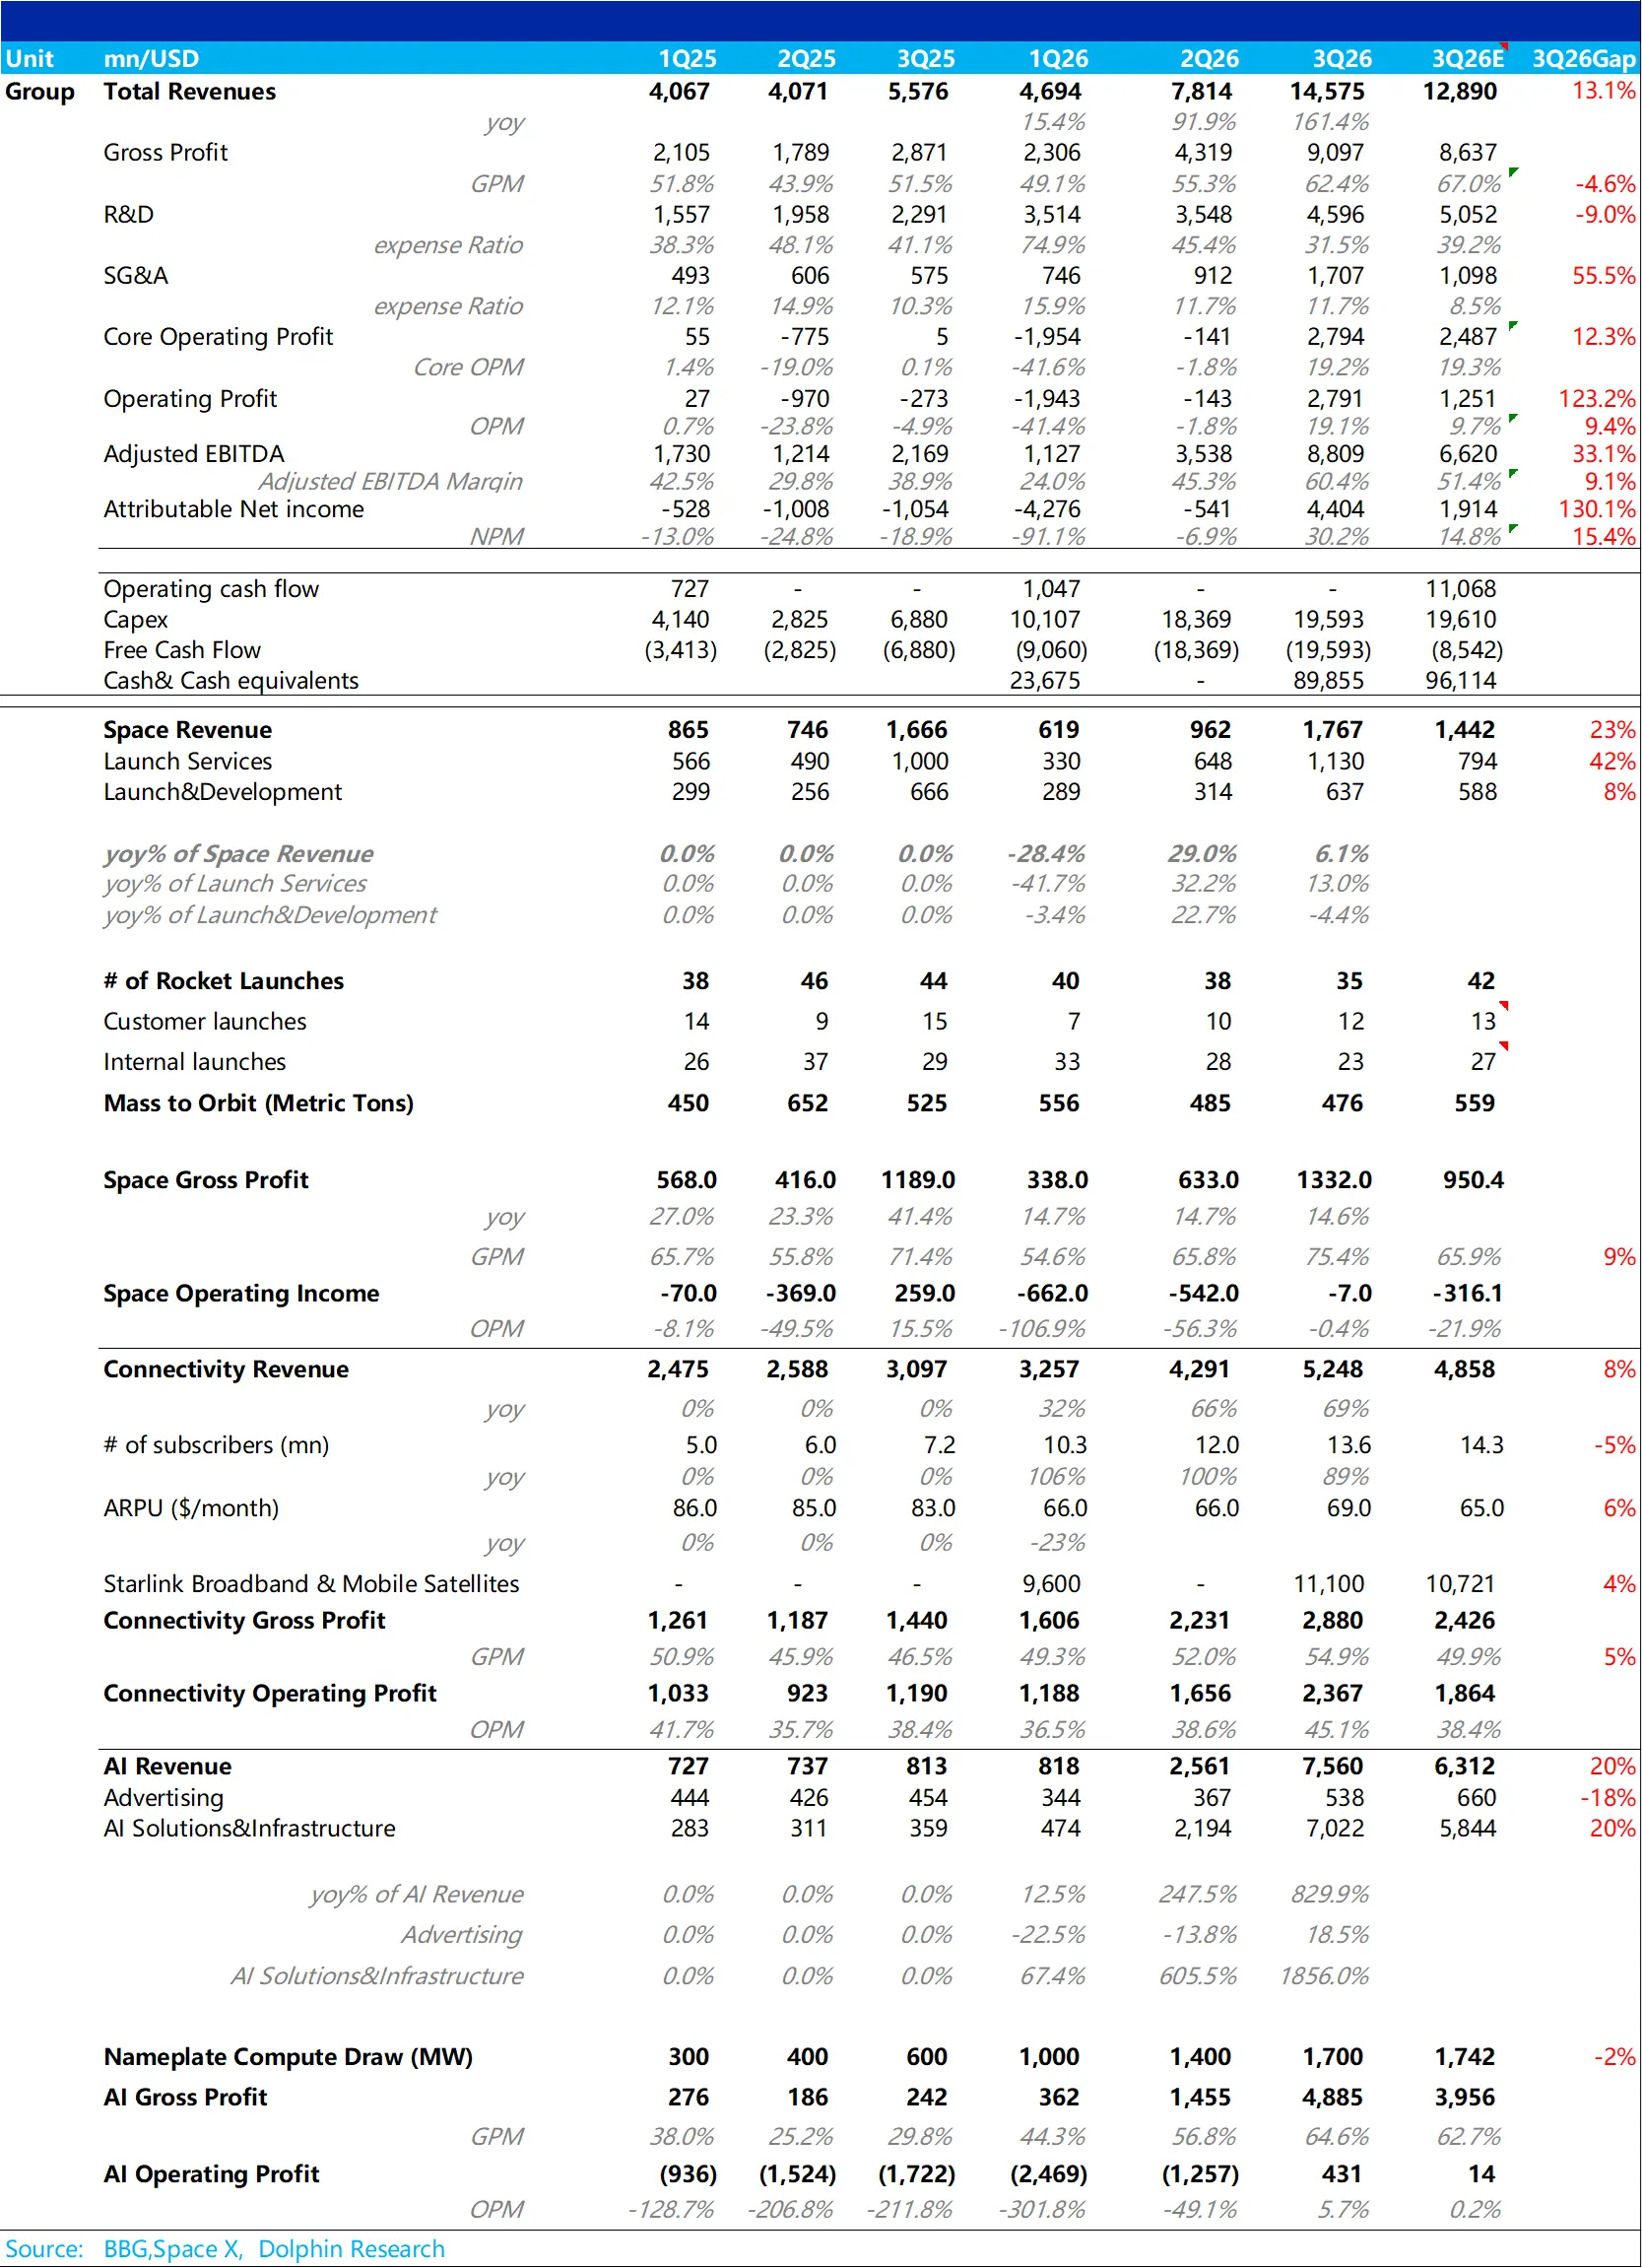
總收入 145.8 億美元,同比 +161%,高於預期的 128.9 億美元;GAAP 經營利潤 27.9 億美元,上市後首次轉正,是預期的 2.2 倍。
AI 業務:收入 75.6 億美元(預期 63.1 億),環比 +195%,佔比首次過半。主因是算力託管滿季確認:Anthropic 合同貢獻首個完整季度、谷歌 9 月起爬坡,疊加 Cursor 並表貢獻 6.08 億美元。高毛利的算力租賃佔比提升,帶動分部毛利率升至約 65%,經營利潤首次轉正。
星鏈:收入 52.5 億美元(預期 48.6 億),同比 +69%。To B/G 是主要增量:星盾合同進入執行、航空裝機放量,企業與政府收入同比 +91%。To C 端新增用户集中在發達市場,ARPU 回升至 69 美元。毛利率環比升至 55%,但其中約 3 個百分點是一次性關税退款,剔除後約 52%,與上季持平。
航天:收入 17.7 億美元(預期 14.4 億),環比 +84%。客户發射 12 次、略低於預期,超預期靠的是單價:獵鷹重型、國家安全等高價任務集中落地,單次客户發射收入從 6,500 萬升至 9,400 萬美元。此外,星艦闖過登月合同里程碑,研發服務收入翻倍。
2、指引:全線加碼
1Q27 收入指引 330–370 億美元,較市場預期(約 234 億美元)高出四到六成;2027 年新增 10GW 算力、年末不低於 13GW;四季度 Capex 350–400 億美元,幾乎翻倍。馬斯克更稱,2027 年末 ARR 有望達 5,000 億–1 萬億美元。
2027 年末 5,000 億—1 萬億美元 ARR 意味着什麼?
體量上,這是 2026 年底千億 ARR 目標的 5–10 倍。
下限算得出來:13GW×60% 外租×每瓦 50 美元(當前單價)≈3,900 億美元,加上應用端約 800 億、星鏈與航天約 450 億,合計約 5,150 億美元。換言之,只要 13GW 如期上電、有 8GW 可以外租,以及單價守住當前水平,下限就能兑現;
上限是期權:1 萬億需要算力超過 20GW,或 Grok Bot、Cursor 大規模放量。
如果按當前約 1.95 萬億美元市值計算,僅相當於 2027 年末 ARR 下限的不到 4 倍、上限的不到 2 倍,估值仍然 “便宜”。
因此,短期看,約 13 億股解禁或帶來擾動;中期看,股價主線已從 “能不能賺錢” 切換到 “13GW 能多快落地、新簽訂單能否跟上”。
不論這個餅最後落地多少,背後反應的仍然是目前算力租賃的供不應求,管理層稱需求是供給的數倍,H100 等舊卡的租金甚至已高於其新卡上市時的價格。$SpaceX(SPCX.US)
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。