

海力士 3Q26 火線速讀:本次業績偏向正面,具體要點如下:1、整體業績: 營收 +32%、營業利潤 +38%,環比增速逐季降檔。兩項比彭博一致預期高約 6% 和 8%,乍看全面超預期,但和 UBS 等大行基本一致,單看財務大數並不算很亮眼…
海力士 3Q26 火線速讀:本次業績偏向正面,具體要點如下:
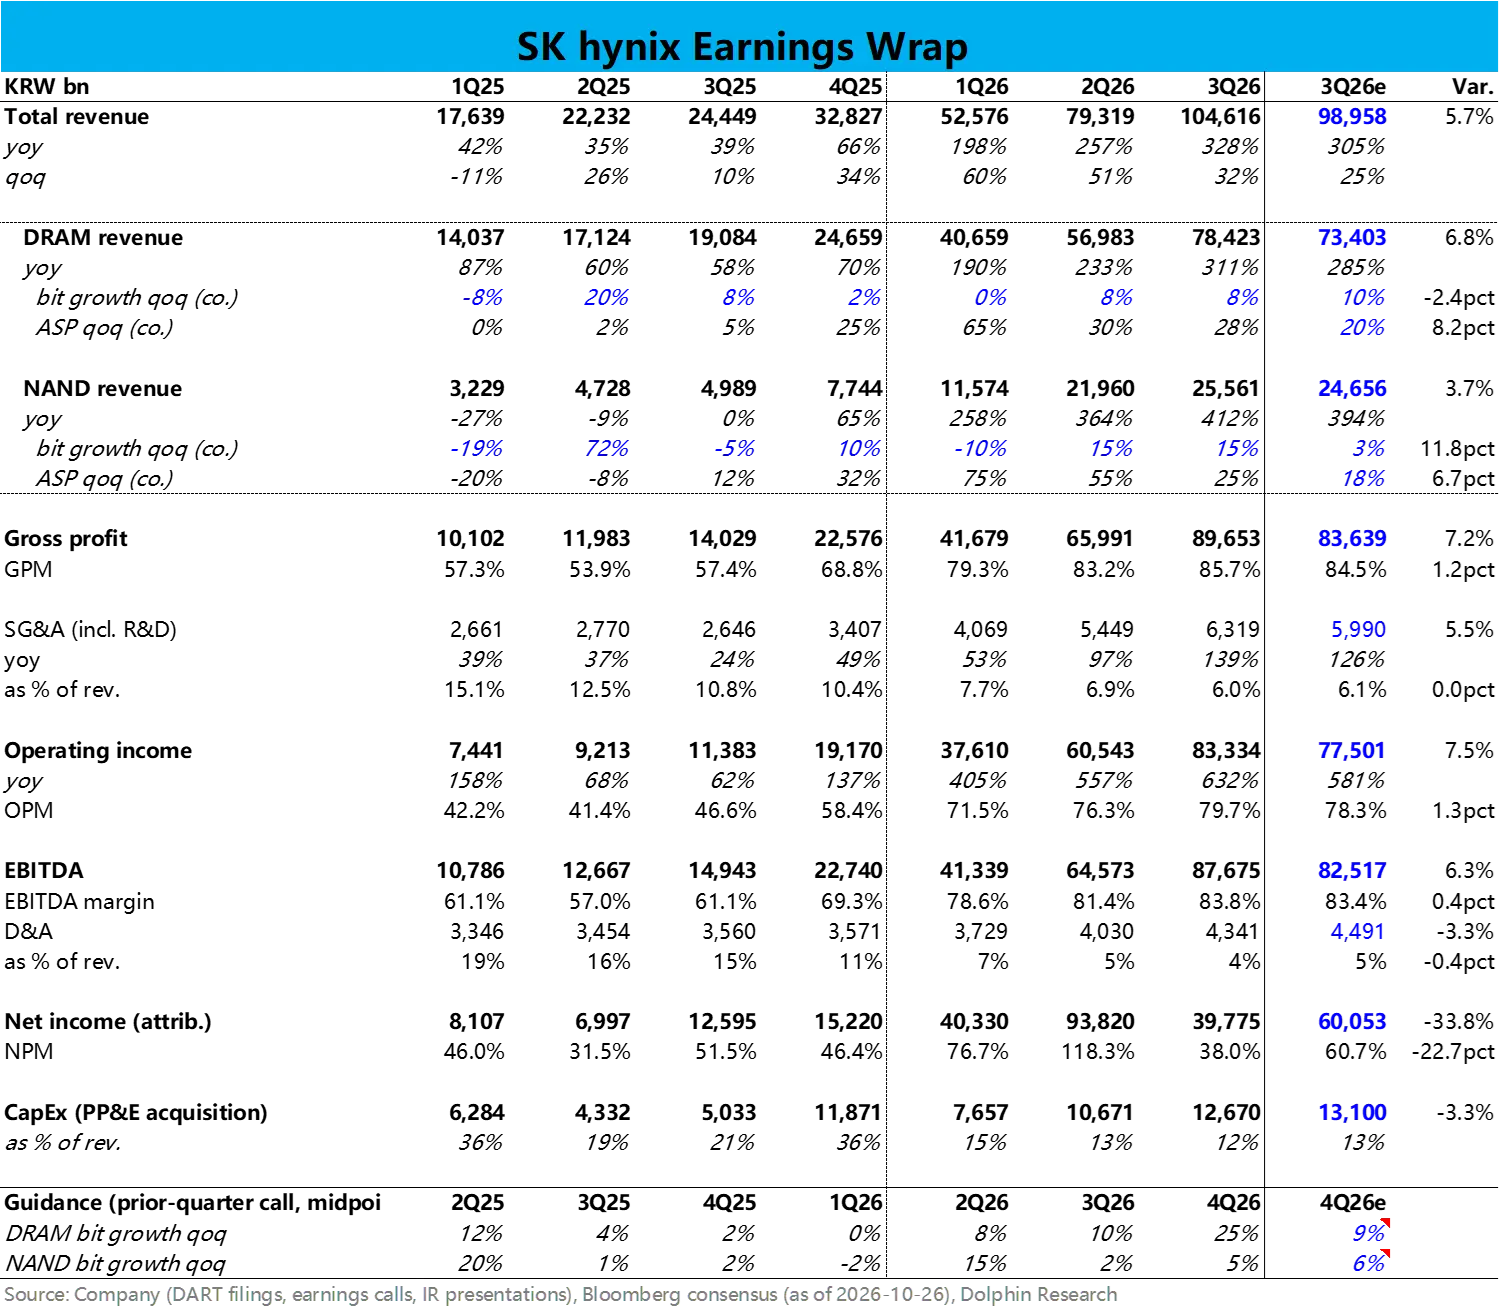
1、整體業績: 營收 +32%、營業利潤 +38%,環比增速逐季降檔。兩項比彭博一致預期高約 6% 和 8%,乍看全面超預期,但和 UBS 等大行基本一致,單看財務大數並不算很亮眼。淨利潤大幅低於一致預期,則是營業外的匯兑和其他損失,不必太在意。
2、主亮點—漲價超預期
關鍵的價量驅動因素上:DRAM ASP 漲了高 20%,而 NAND 則漲了中 20% ,分別比一致預期高約 8 和 7 個百分點,比大行預期也略高寫。出貨量上,DRAM 大體符合預期,NAND 環比微降有所不及。
由於內存廠的業績彈性主要就是由漲價驅動,本季 DRAM ASP 增速基本沒再降會被市場理解為供需缺口仍很緊。
3、指引出貨量超預期:
4Q DRAM 出貨 +20% 中段,一致預期約 +9%;NAND + 中個位數,基本符合。對為何 DRAM 出貨量突然提速,公司歸因於 1c 擴產和 M15X 工廠的產能爬坡,這説明內存的產能釋放也可能快於預期,中期內無疑利好海力士的業績增長,但是否也意味後續供需會更快趨於平衡?
4、長協覆蓋率提升: 官宣已籤長協對應 2027–28 年總產能的 50% 以上,簽約主要客户 14 家(7 月約 10 家)。比此前市場估計的長協覆蓋率高不少,業績向下保護提高了。
5、股東回報: 宣佈全年回購 + 分紅約 100 萬億韓元,符合預期,相當於自由現金流的 50%。3Q 新宣佈單季現金股息 14 萬億;新回購 20 萬億,其中約 10 萬億註銷,約 10 萬億用於員工激勵。
按 100 萬億的回饋力度,對應美股約 7% 的回報率,韓股有折價,回報率約 10%。$SK海力士(SKHY.US) $SK 海力士兩倍做空 ETF(SKDD.US) $SK 海力士兩倍做多 ETF(SKHX.US)
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。