

比亞迪 3Q26 火線速讀:比亞迪這份三季報,收入和利潤雙雙低於預期:銷量兑現了,但單車收入明顯低於預期,毛利率環比不升反降,利潤增長更多靠控費和公允價值收益託底。①賣車:單車收入還在往下走三季度單車收入約 13.3 萬元,比二季度的 13…
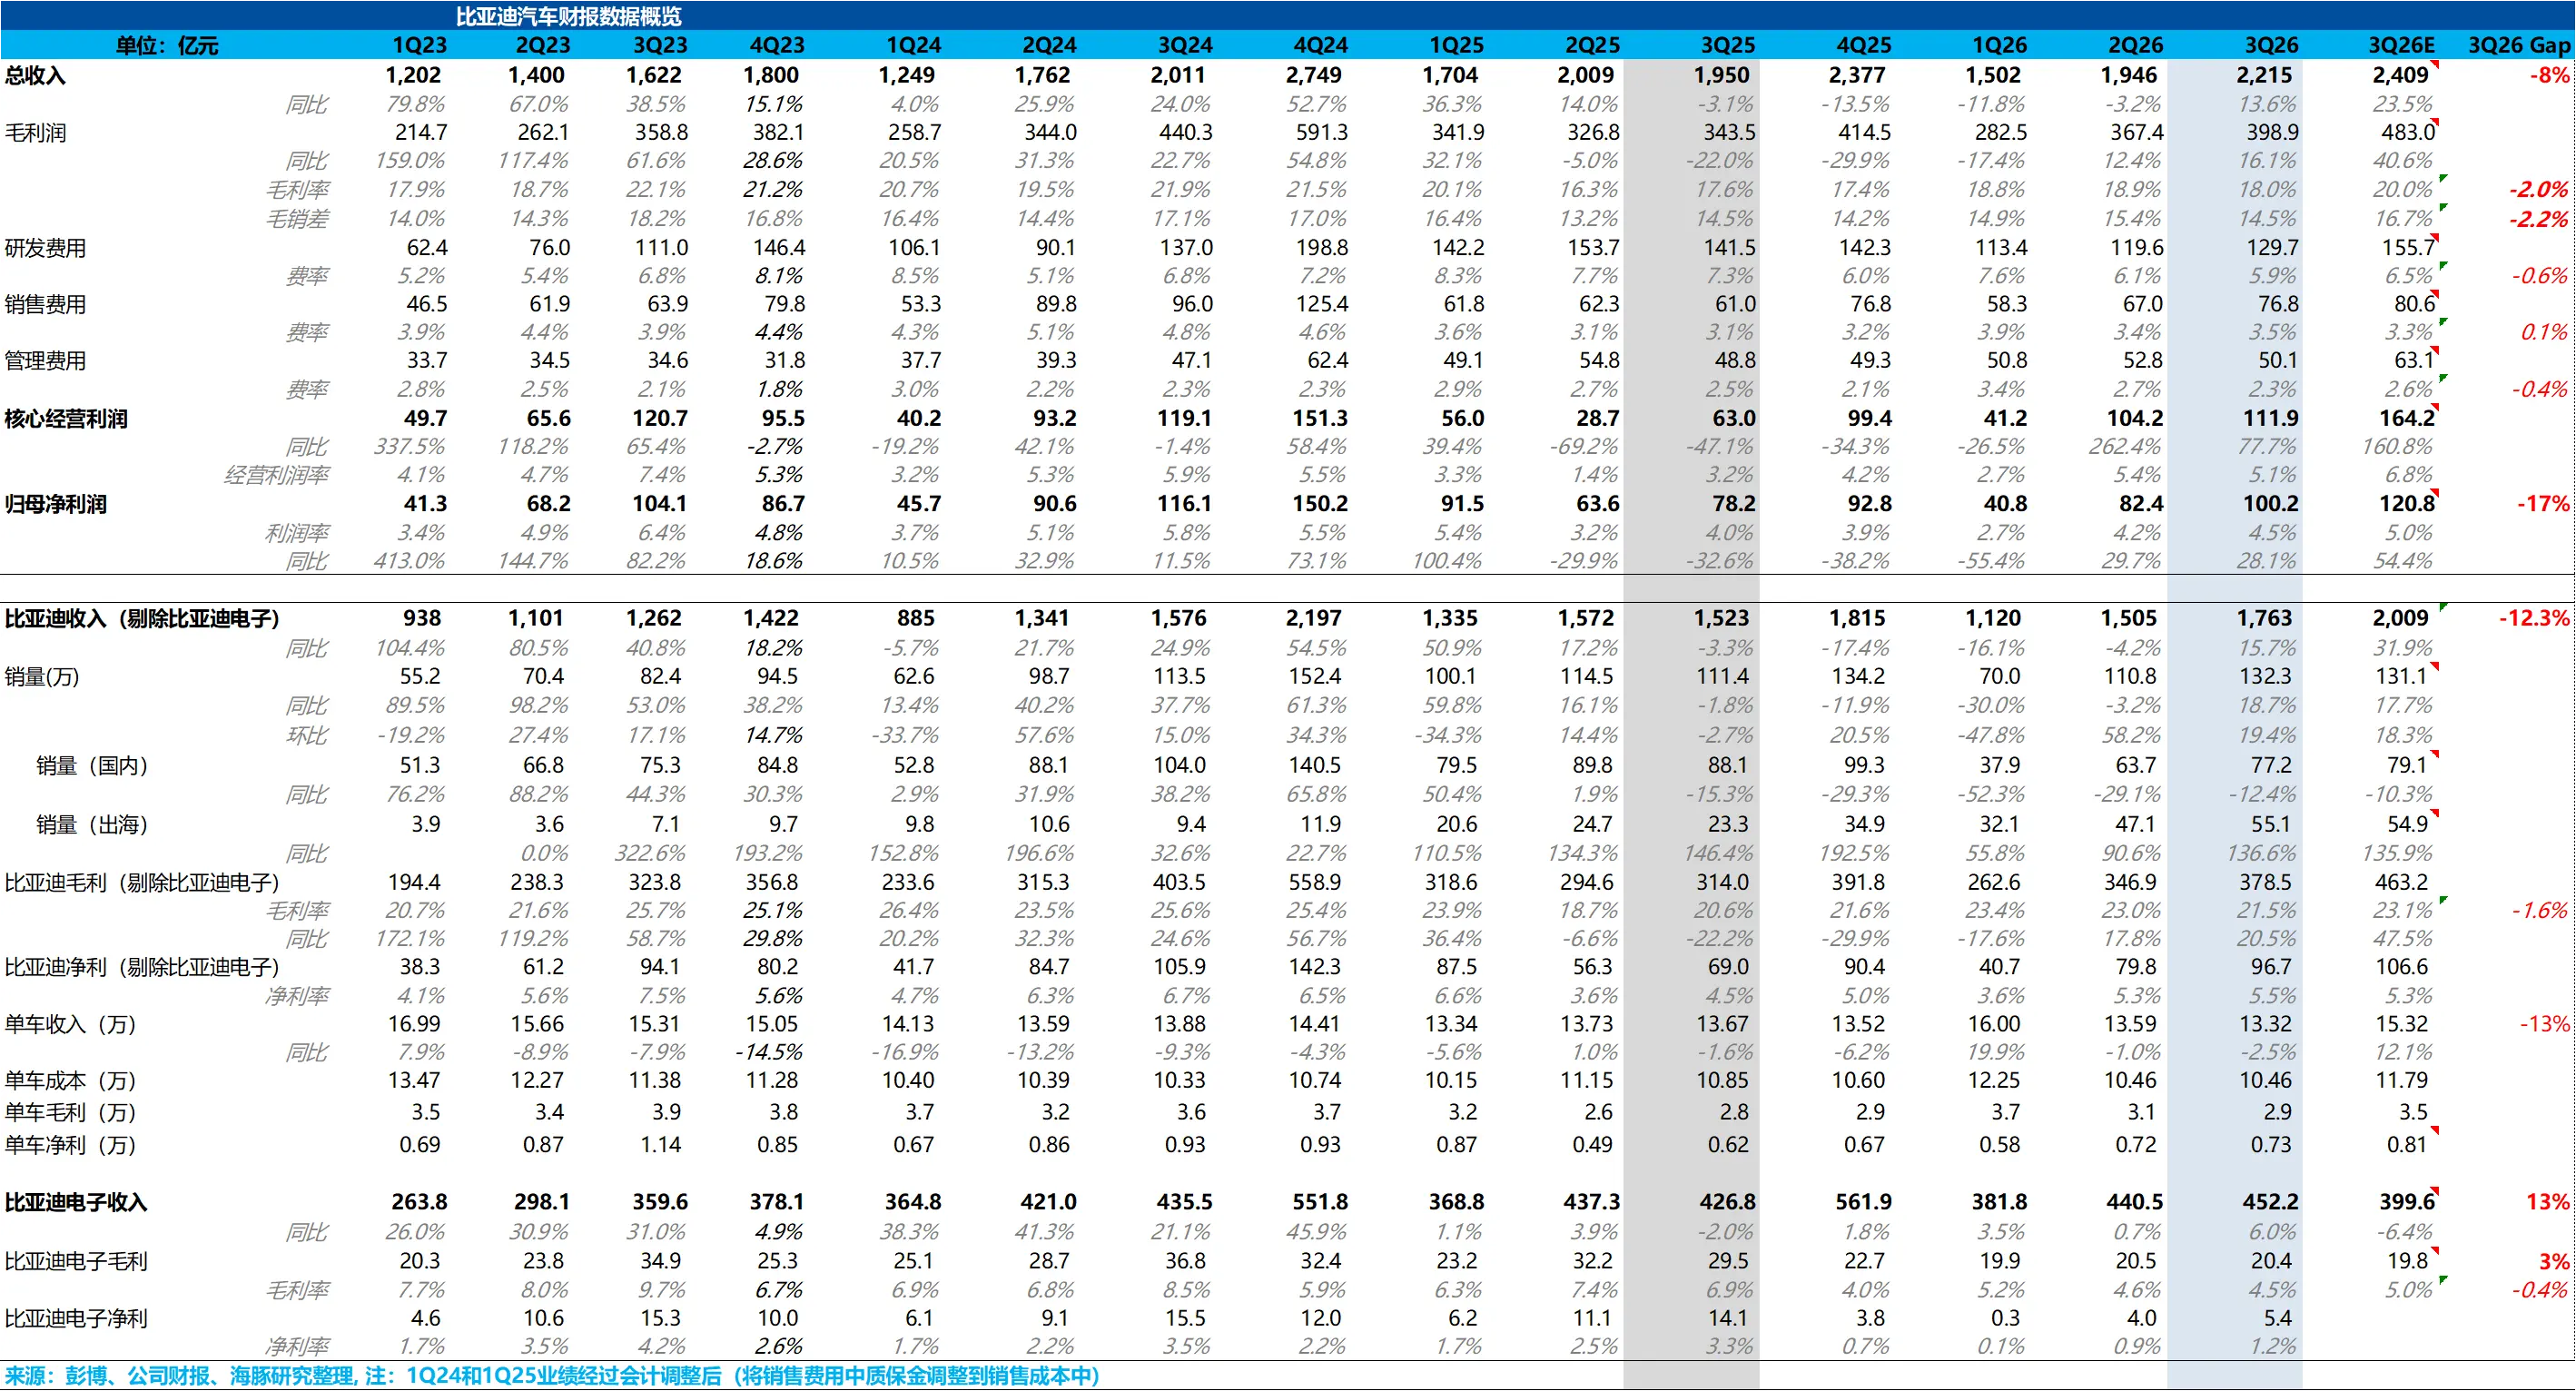
比亞迪 3Q26 火線速讀:比亞迪這份三季報,收入和利潤雙雙低於預期:銷量兑現了,但單車收入明顯低於預期,毛利率環比不升反降,利潤增長更多靠控費和公允價值收益託底。
①賣車:單車收入還在往下走
三季度單車收入約 13.3 萬元,比二季度的 13.6 萬元少約 3,000 元,更遠低於一致預期的 15.3 萬元。
環比下滑,主要是國內價格戰仍在持續,海外佔比環比略降(約 42.5% 降到約 41.7%),高端化也沒有接棒。
②毛利率:環比不升反降
三季度汽車業務毛利率約 21.5%,比二季度低 1.5 個百分點。原因一是海外佔比沒有提升,結構紅利暫停;二是國內價格戰還在壓價;三是鋰電等上游原材料和大宗商品成本上行。
③淨利潤:同樣低於預期,利潤靠費用 “擠” 出來
本季度歸母淨利潤 100 億元,比市場預期的 121 億元低約 17%。利潤還能同比增長 28%,靠的是研發費用同比下降 8%(比預期少約 26 億元)和 11 億元公允價值收益。
單車淨利約 7,600 元,與二季度基本持平。這意味着利潤修復的驅動力,從 “海外結構 + 規模” 變成了 “控費 + 非經營收益”。海外單車利潤也明顯低於市場此前假設的約 2 萬元:按海豚君測算約 1.2–1.3 萬元。
④展望:海外目標問題不大,但 2027 年退税繼續壓單車利潤
2026 年海外目標 190–200 萬輛,前三季度已完成 134 萬輛,四季度月均需要 19–22 萬輛,要比三季度的約 18 萬輛再提速,但難度不大。
2027 年的壓力在政策端:出口退税率從 13% 降到 9%(2027 年 4 月起),每輛出口車淨利減少約 5,000 元。
且歐盟混動配額據報 12 月 1 日起生效,基數 35 萬輛/年、此後每年增長 6%、為期四年,相當於把中國混動車對歐出口砍掉一半以上(預計影響比亞迪歐洲銷量約 8 萬輛),本地組裝車豁免。對沖要靠匈牙利工廠,但它較原計劃推遲約一年,目前仍在試生產,計劃四季度開始量產。
海豚君認為,這季度業績不改變比亞迪 “海外撐利潤” 的中期邏輯,但海外放量的含金量打了折扣:單車收入在降,海外單車利潤也低於市場原本的假設。而 2027 年歐盟混動配額以及出口退税率下滑的雙政策逆風,也進一步影響 27 年出貨量和單車利潤。$比亞迪(002594.SZ) $比亞迪股份(01211.HK)
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。