

亞馬遜 3Q26 火線速讀:此次業績表現中性偏差,市場最看重的三項都不及預期——AWS 增速低於市場真實預期,加回 Prime Day 後廣告仍明顯降速,資本開支大超使自由現金流深度為負。唯一救場的是利潤照例大超此前指引上限,除國際零售外各…
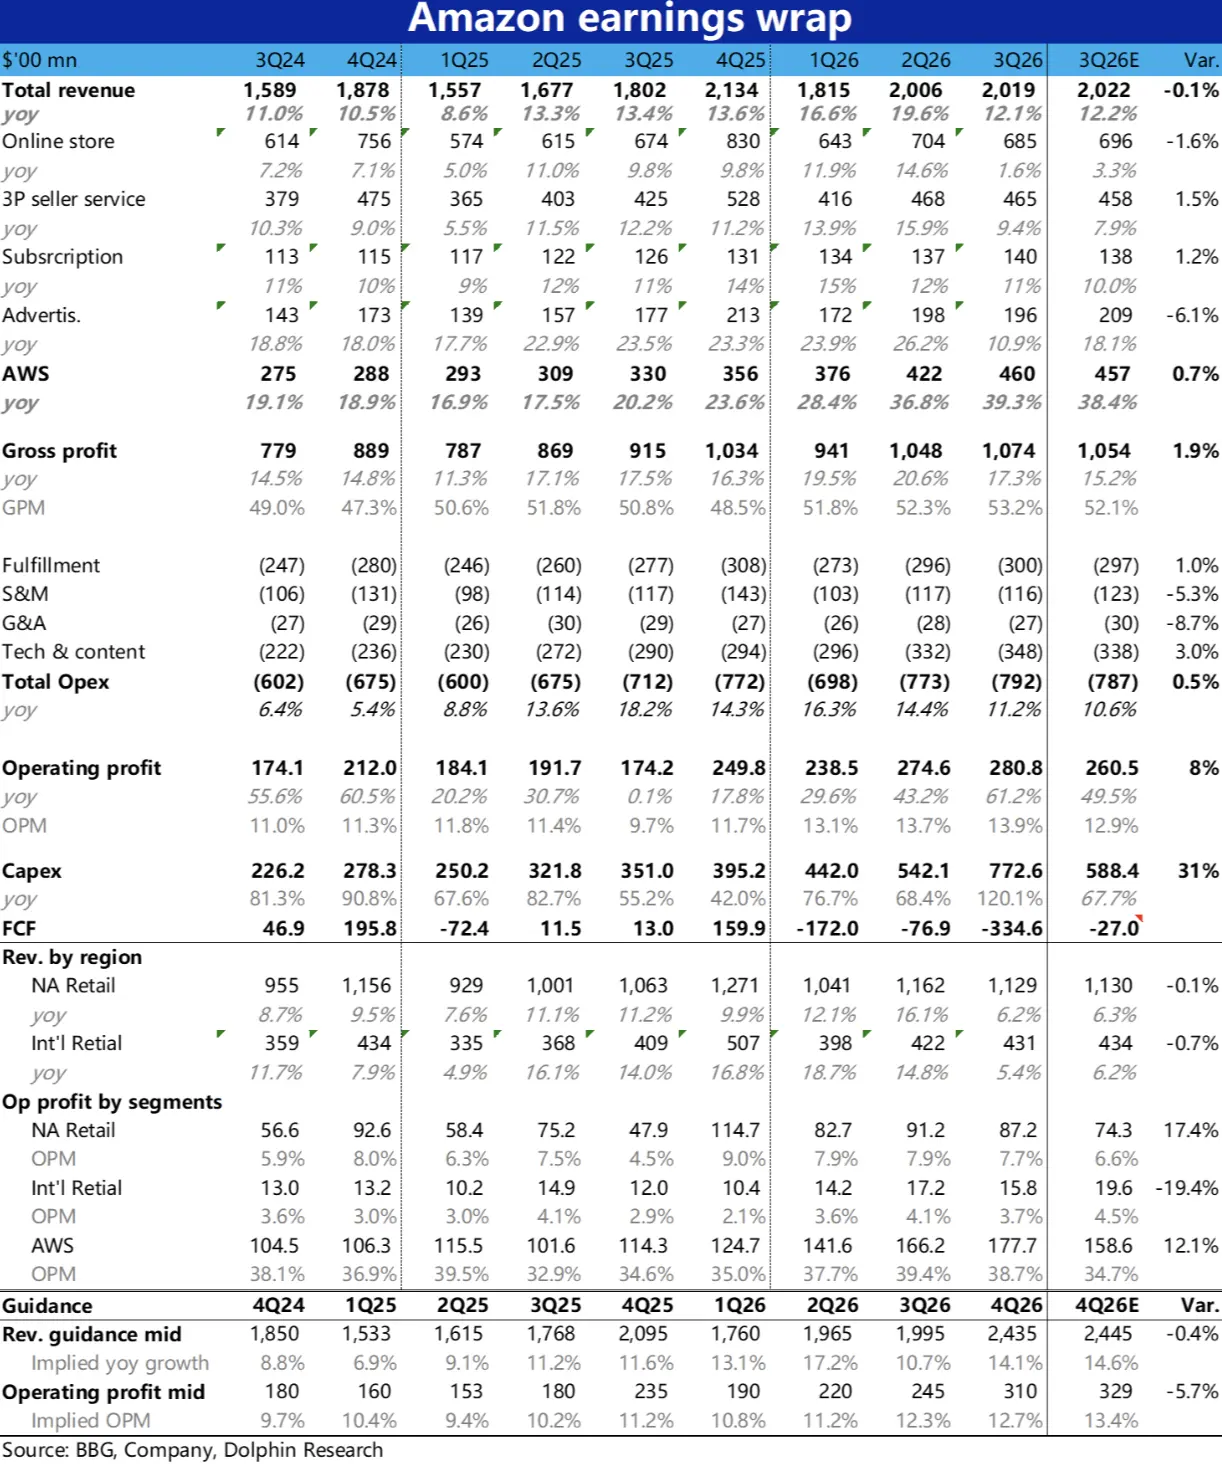
亞馬遜 3Q26 火線速讀:此次業績表現中性偏差,市場最看重的三項都不及預期——AWS 增速低於市場真實預期,加回 Prime Day 後廣告仍明顯降速,資本開支大超使自由現金流深度為負。唯一救場的是利潤照例大超此前指引上限,除國際零售外各分部都不錯。
1、整體業績:收入符合預期,利潤大超指引上限
收入 2,019 億美元,同比 +12.1%,與一致預期基本持平;趨勢上,較上季增速放緩 7.5pct,其中 Prime Day 挪到 2Q 拖累約 4pt,匯率拖累約 0.5pct。經營利潤 280.8 億,比一致預期高 7.8%。經營利潤率 13.9%,環比繼續走高 0.2pct。
2、AWS:繼續加速,但低於市場真實預期
收入 460 億,同比 +39.3%,雖繼續加速增長,但多數賣方前瞻在 41%-42%,實際表現是低於預期的。環比新增收入 37.5 億,少於 2Q 的 46.5 億,增量反而收縮。不過管理層預期 AWS 在 2728 年的增速都會在 40%,提升了中長期的前景。
板塊經營利潤 178 億,比一致預期高 12%。利潤率 38.7%,環比略有下降,也是個不太好的信號,同樣會誘發對 ROI 的擔憂,但仍明顯好於市場預期。
3、零售:加回 Prime Day 後,線上自營小幅放緩,廣告明顯降速
線上自營 685 億,同比 +1.6%,廣告 196 億,同比 +10.9%,兩者都大幅低於市場預期。雖然有 Prime Day 時間錯配的影響,依然較此前季度有所放緩。
4、Capex:大超預期,自由現金流深度為負
資本開支 773 億,比一致預期高 31%,環比 2Q 大增 43%。可能是付款節奏和存儲等硬件漲價的影響。全年約 2,200 億的指引沒變,則倒推 4Q Capex 約 480 億,即本季可能是異常高點。
由於 Capex 的猛升,3Q 自由現金流 -335 億,遠差於市場預期,同時本季新增長期借款約 481 億,已開始舉債投入。AWS 並不特別強,資本開支卻大超,這或許是市場最不喜歡的。
5、4Q 指引:
收入 2,400-2,470 億,同比 +12%16%,和預期大體相符。經營利潤 285-335 億,按慣例看上限,略高於市場預期,隱含經營利潤率約 13.6%,同比提升約 1.9pt。
分業務看,4Q 預計廣告增速回升到 “高十幾”,較此前幾個季度普遍 20%+ 還是不及。
倒推零售增長仍偏低:假設 AWS 4Q 增速為 40%,則零售部分的收入約同比增長 +7%11%,中值約 +9%,低於前三季度整體約 11%~12% 的水平,只有做到指引上限才算持平。$亞馬遜(AMZN.US)
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。