

星巴克 4Q26 火線速讀:總的來説,這個季度星巴克的利潤端表現還可以,FY27 的 EPS 指引也略好於市場預期;但收入小幅不及預期,增長結構開始變差,客流明顯掉速。1、美國同店增速和上季度基本持平,但驅動力從客流切換到了客單價:在去年零…
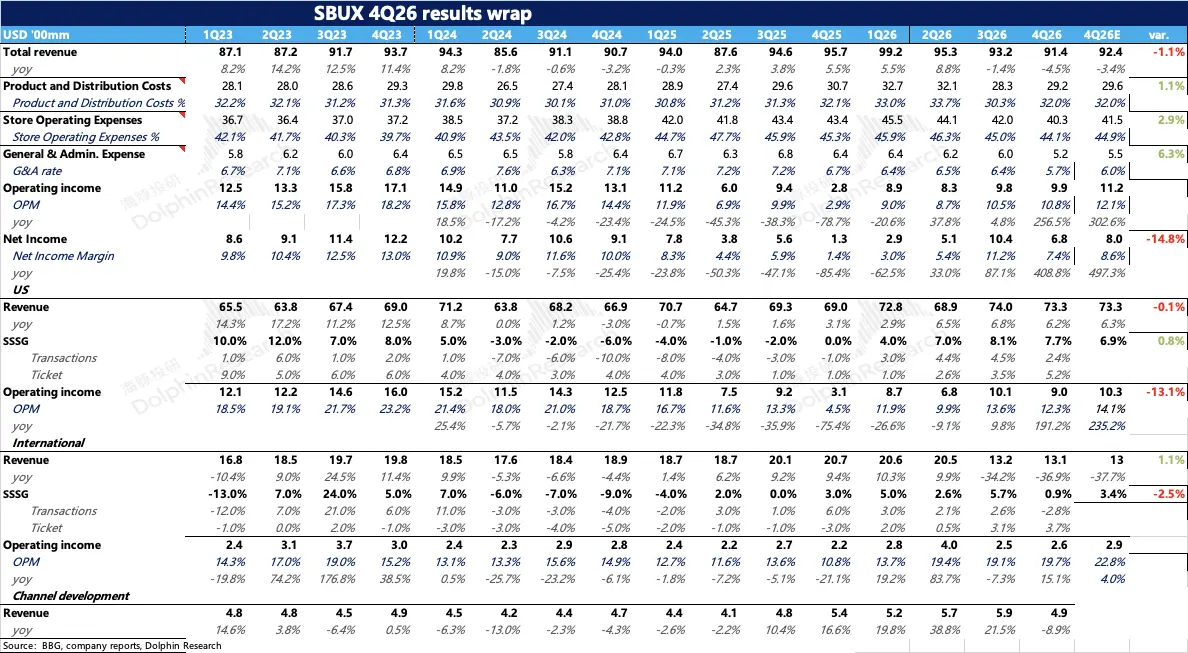
星巴克 4Q26 火線速讀:總的來説,這個季度星巴克的利潤端表現還可以,FY27 的 EPS 指引也略好於市場預期;但收入小幅不及預期,增長結構開始變差,客流明顯掉速。
1、美國同店增速和上季度基本持平,但驅動力從客流切換到了客單價:在去年零增長的低基數、疊加關店客流轉移的有利條件下,客流增速仍然大幅放緩。客單價則明顯加速,公司首次把提價明確列為客單價的驅動之一,增長的質量不如上季度。
2、國際市場幾乎停滯,客流轉為下滑。中國出表後國際直營基本只剩日本和英國,兩大成熟市場同時走弱説明需求在真實走弱。
3、利潤端,門店費用率明顯下降,總部費用持續壓縮,整體利潤率大幅修復。
4、FY27 指引北美同店回落至 4% 左右,利潤率基本維持四季度的水平,EPS 增長更多依靠利潤率的提升和回購,更多詳細信息,歡迎繼續關注海豚君對公司的具體點評。$星巴克(SBUX.US)
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。