

閃迪 1Q27 火線速讀:這份財報,表面上仍是 “全面超預期”:收入、毛利率、EPS 都站上指引上沿,下季指引也高於預期。但超出指引上限的幅度從上季近 9% 收窄到約 2%,本季度主要靠出貨扛起收入,漲價這季 “發力” 不及預期。①收入:量…
閃迪 1Q27 火線速讀:這份財報,表面上仍是 “全面超預期”:收入、毛利率、EPS 都站上指引上沿,下季指引也高於預期。但超出指引上限的幅度從上季近 9% 收窄到約 2%,本季度主要靠出貨扛起收入,漲價這季 “發力” 不及預期。
①收入:量在加速,價卻被長協拉住了
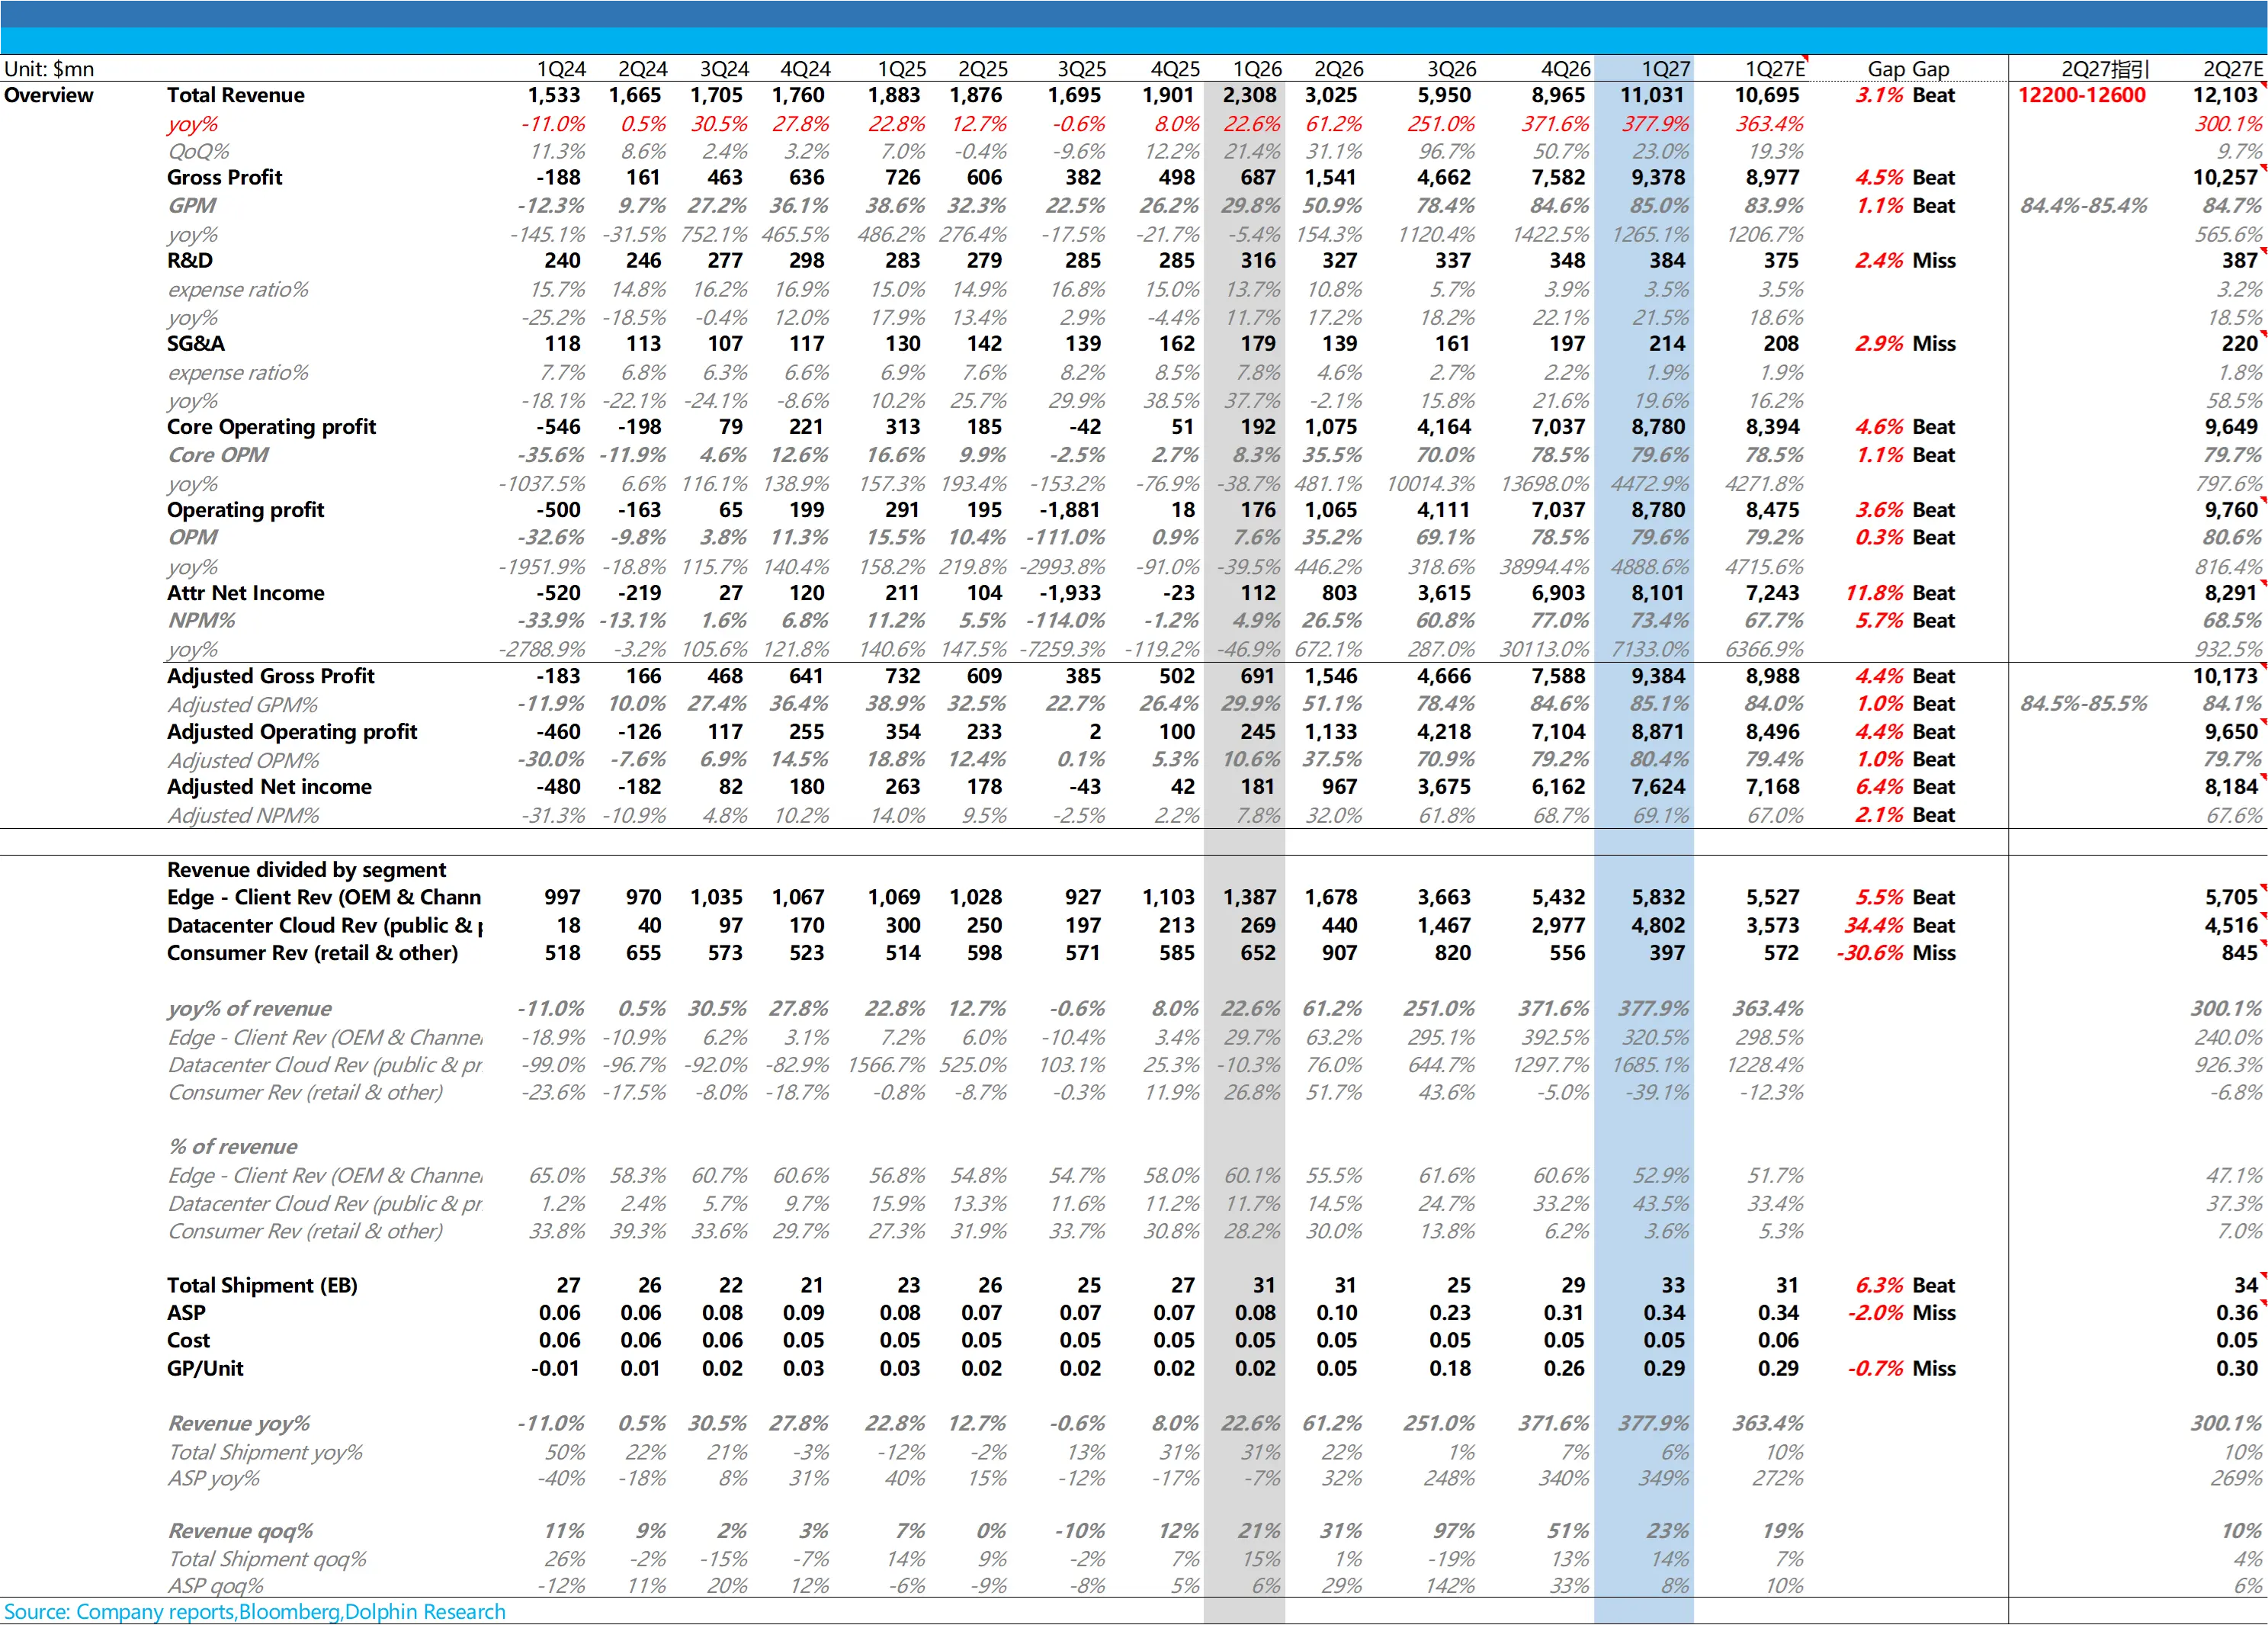
收入環比增長 23% 至 110 億美元,增量約六成來自出貨、四成來自價格。按海豚君測算,bit 環比約 +14%,每 GB 均價只漲約 8%,低於一致預期的 10%,也不到同期行業合約價漲幅(約 +20%)的一半。
管理層的解釋是,本季把更多供給分給了數據中心(環比 +61%),數據中心跑贏市場,消費類則環比下滑 29%。
海豚君認為,向數據中心挪供給説得通,換的是長期客户和份額。但價格明顯跑輸行業,大概率與長協有關:FY27 約一半 bit 已納入 NBM,價格按月鎖定、設有上下限。長協 “用彈性換確定性” 的代價,第一次清楚地體現在了報表上。
②毛利率:已貼近天花板,增量利潤率在下滑
Non-GAAP 毛利率環比只提升 0.5 個百分點至 85.1%。按測算,新增收入轉為新增毛利的比例從上季約 97% 降至約 87%,單位 GB 成本環比升約 5%。原因一是放量要匹配同比例成本,不像漲價幾乎零邊際成本;二是數據中心佔比提升帶來的結構變化。
這意味着利潤驅動力正從 “漲價” 切到 “放量”,毛利率很難再往上推,而 bit 增速被晶圓規劃鎖在中高雙位數。
③指引:高於預期,但只給了 “小幅漲價”
下季收入指引中值 124 億美元,比一致預期 121 億美元高約 2.5%;EPS 中值 56 美元,高約 6%,部分來自回購縮股。管理層只説價格 “小幅上漲”,按海豚君測算,若單價環比 +3%–5%,隱含 bit 環比約 +7%–9%。也就是説,閃迪的漲價幅度較本季約 8% 進一步收窄,與 TrendForce 預測的四季度行業合約價 +15%–20% 差距拉大。
管理層還提示,3 月季度(FY3Q27)收入環比要保守建模:這一季歷來季節性最弱,過去 bit 曾環比下降 19%,下季增速不宜線性外推。
長期方面,NBM 最低合同收入(939 億美元)和財務擔保(165 億美元)與投資者日持平:本季完成的 2 份 NBM 在上次財報會上已經公佈,沒有新增披露。但管理層稱 pipeline 已超過到 2030 年的供給,多家客户在談第二輪。
公司維持中高雙位數的 bit 增長規劃,不加速節點遷移;FY27 資本開支將升至收入的中個位數百分比(本季 3.4%)。
海豚君認為,這季度業績不改變閃迪 “長協 + 數據中心” 的中期邏輯。但本季漲價跑輸行業、下季漲價進一步放緩,加上沒有新增 NBM,這可能是市場對這份財報不太滿意的原因之一。
短期來看,股價缺乏催化:二輪 NBM 底價能否上移、3 月季度走弱有多深,需要後續季度驗證。$閃迪(SNDK.US)
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。