

AMD 3Q26 火線速讀:這份財報的亮點,主要來自於公司超預期的指引。和前兩個季度相比,公司增長的結構變了——客户端開始掉隊,本季度靠服務器 CPU 翻倍扛住增長,四季度起接力棒交給 Helios。①收入:環比增加約 18 億美元,增量全…
AMD 3Q26 火線速讀:這份財報的亮點,主要來自於公司超預期的指引。和前兩個季度相比,公司增長的結構變了——客户端開始掉隊,本季度靠服務器 CPU 翻倍扛住增長,四季度起接力棒交給 Helios。
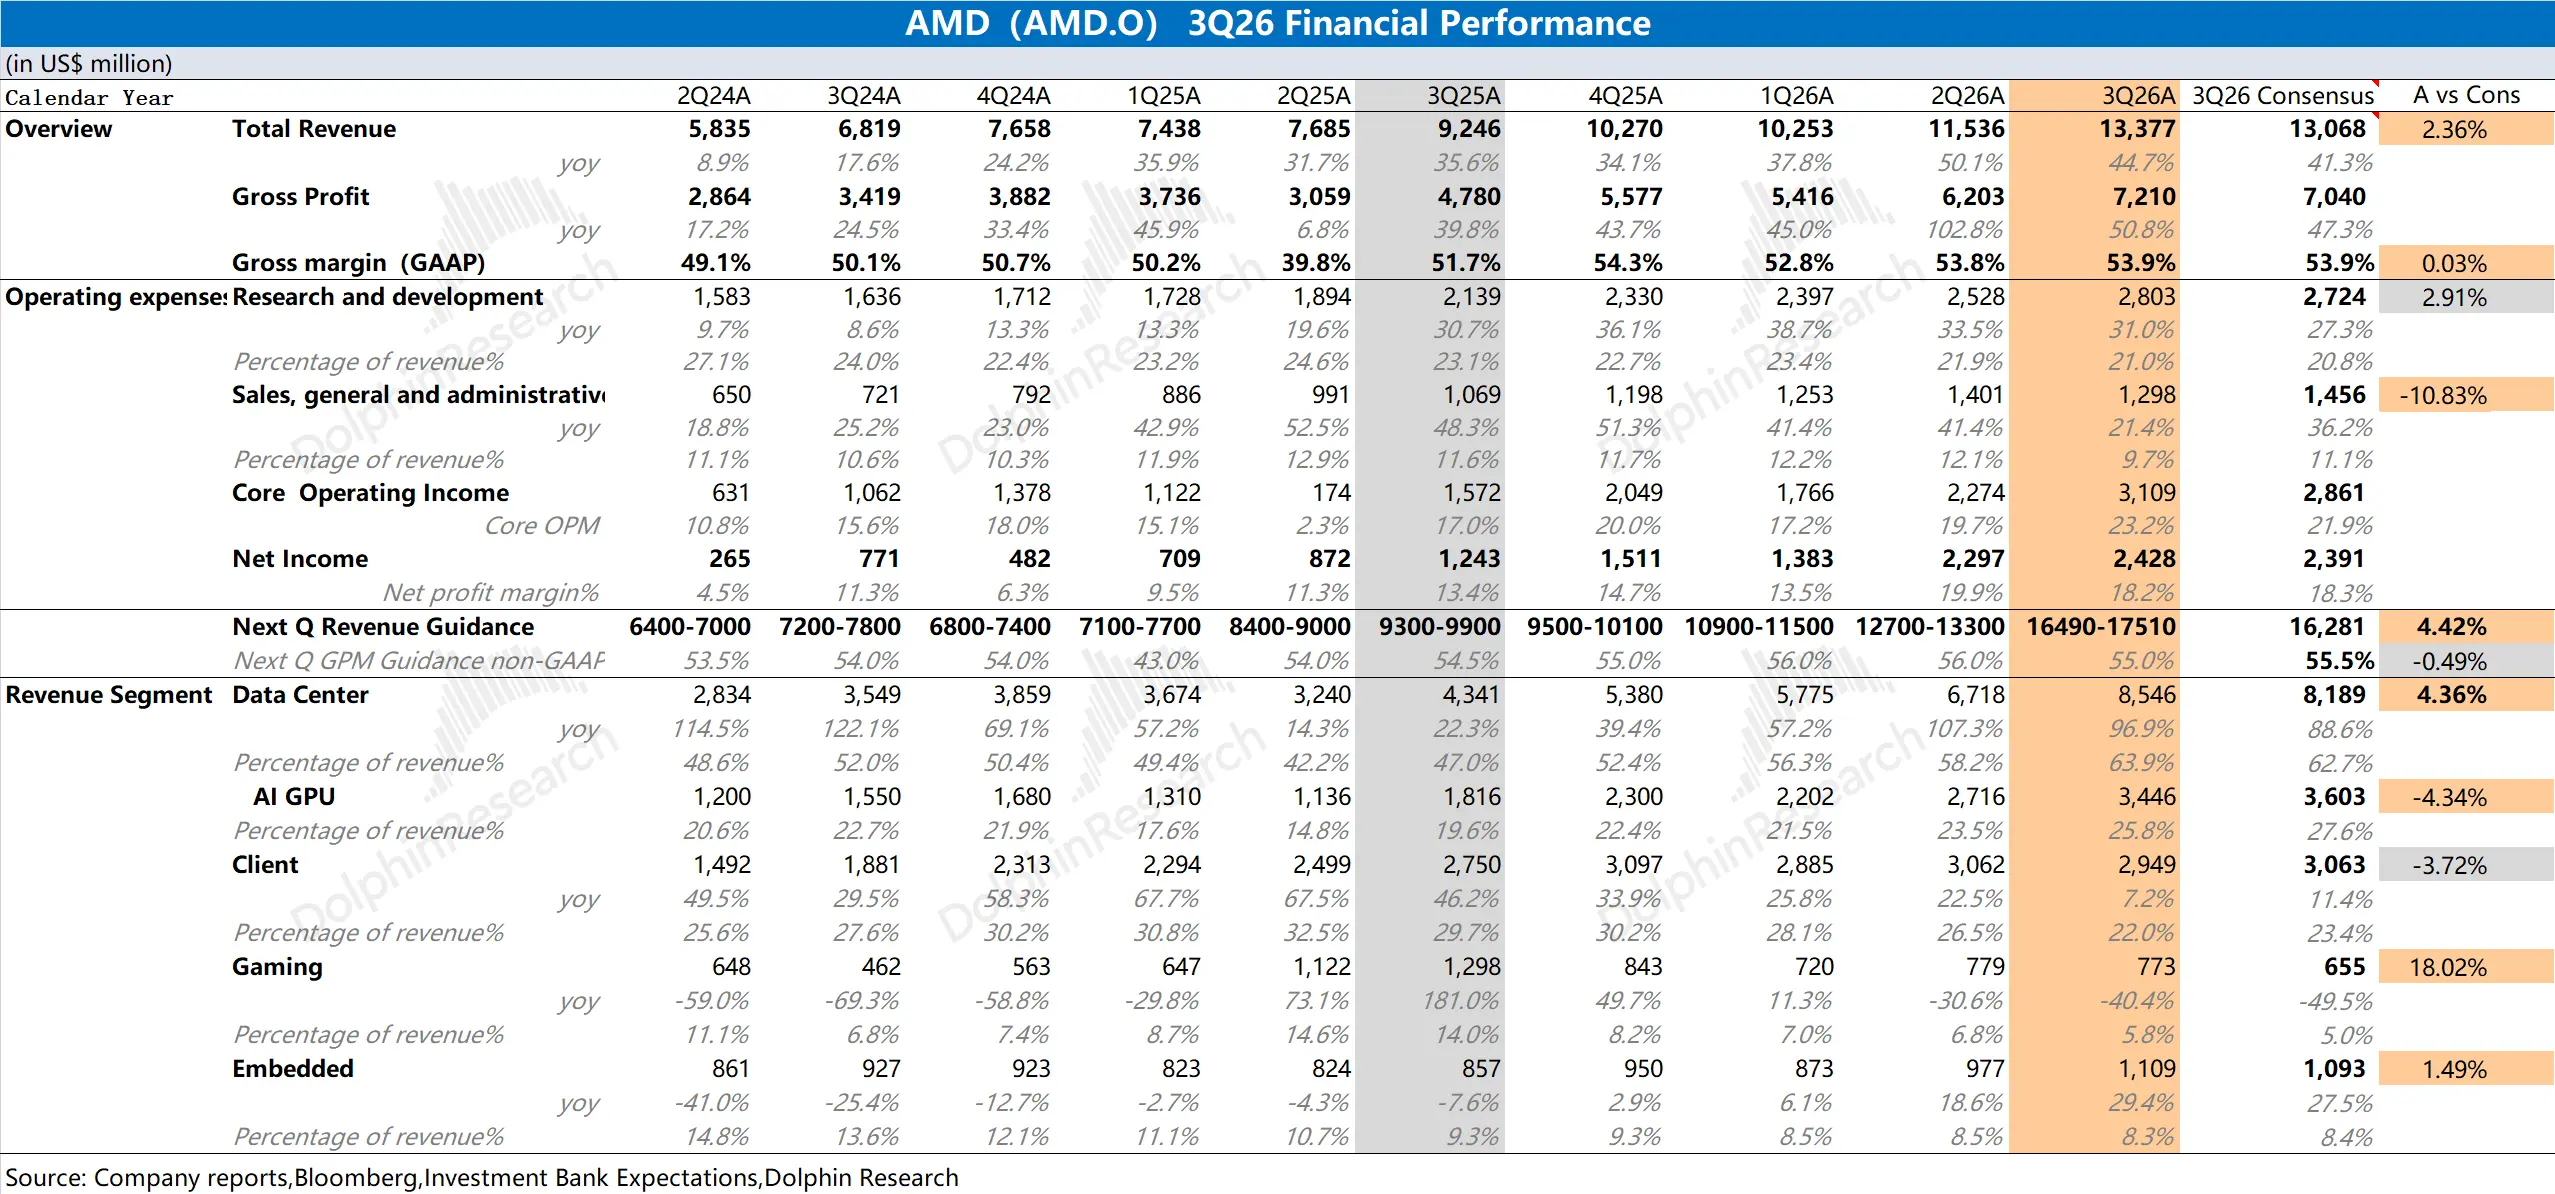
①收入:環比增加約 18 億美元,增量全部來自數據中心和嵌入式,客户端與遊戲環比反而減少。按海豚君預估,數據中心增量中服務器 CPU 貢獻更多(約 51 億美元,同比翻倍),AI GPU 約 34 億美元、環增約 7 億美元;客户端同比仍增 7%,但環比轉跌、低於預期。
管理層的解釋是,服務器增長主要來自出貨量和核數,ASP 貢獻較小;PC 則是季末內存漲價壓制了終端銷售,公司主動控制出貨。
海豚君認為這個解釋説得通:同期全球 PC 出貨同比下滑 17%、英特爾客户端同比-5%,AMD 仍正增長,份額還在提升,問題出在行業β。公司已按 2027 年 PC 出貨下滑雙位數做規劃,客户端從 “搶份額” 變成了 “少跌一些”。
②利潤率:Non-GAAP 毛利率 55.9%,環比持平、同比提升約 1.9 個百分點:一是服務器 CPU、嵌入式等高毛利業務佔比提升,二是 MI450 首批出貨規模小、稀釋有限。更亮眼的是費用低於指引,經營利潤率同比提升約 5 個百分點至 29.3%。
這意味着利潤的驅動力正從 “毛利率” 切換到 “經營槓桿”:四季度 GPU 規模首次超過 CPU,毛利率指引降至 55%,但按海豚君測算,經營利潤率仍能升至 33% 左右。市場此前詬病的 “費用漲得比收入快”,這季給了回應。
③指引:四季度收入指引中值 170 億美元,比一致預期高約 4%,其中數據中心環比增長約 50%(約 +43 億美元),客户端與遊戲下滑超 20%。按海豚君測算,四季度 AI GPU 約 70 億美元、環比翻倍。但這是 Helios 首個完整出貨季的集中放量,後續還受 HBM、基板等供給約束。
長期指引的邊際變化更大:2027 年收入增長超 80%,是分析師日長期模型的兩倍以上;服務器增速從 “超 70%” 上調至 “翻倍”,數據中心 AI“顯著超過翻倍”。能見度上,管理層稱已與客户規劃好 2027 年的電力和機房,MI500 正與多家前沿實驗室做多 GW 級優化。
框架上,公司給出服務器 CPU TAM 到 2030 年約 2200 億美元,並承諾 2027 年經營費用增速低於收入增速的一半。
海豚君認為,這季度業績不改變 AMD“CPU 託底、GPU 接棒” 的中期邏輯:Helios 首批五家客户已上線,按海豚君預估,2027 年數據中心收入有望達到 800 億美元,高於市場約 700 億美元的預期。市場的關注點已從 “有沒有訂單” 轉向 “Helios 能否按時交付、利潤還剩多少”。盤後股價上漲約 7%–8%,也是對公司給出超預期指引、以及接下來 GPU 接棒信心的回應。
更多信息,歡迎關注海豚君後續的詳細點評。$AMD(AMD.US)
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。