這一切的諷刺之處在於,大型科技公司正在增加其資本支出(capex)
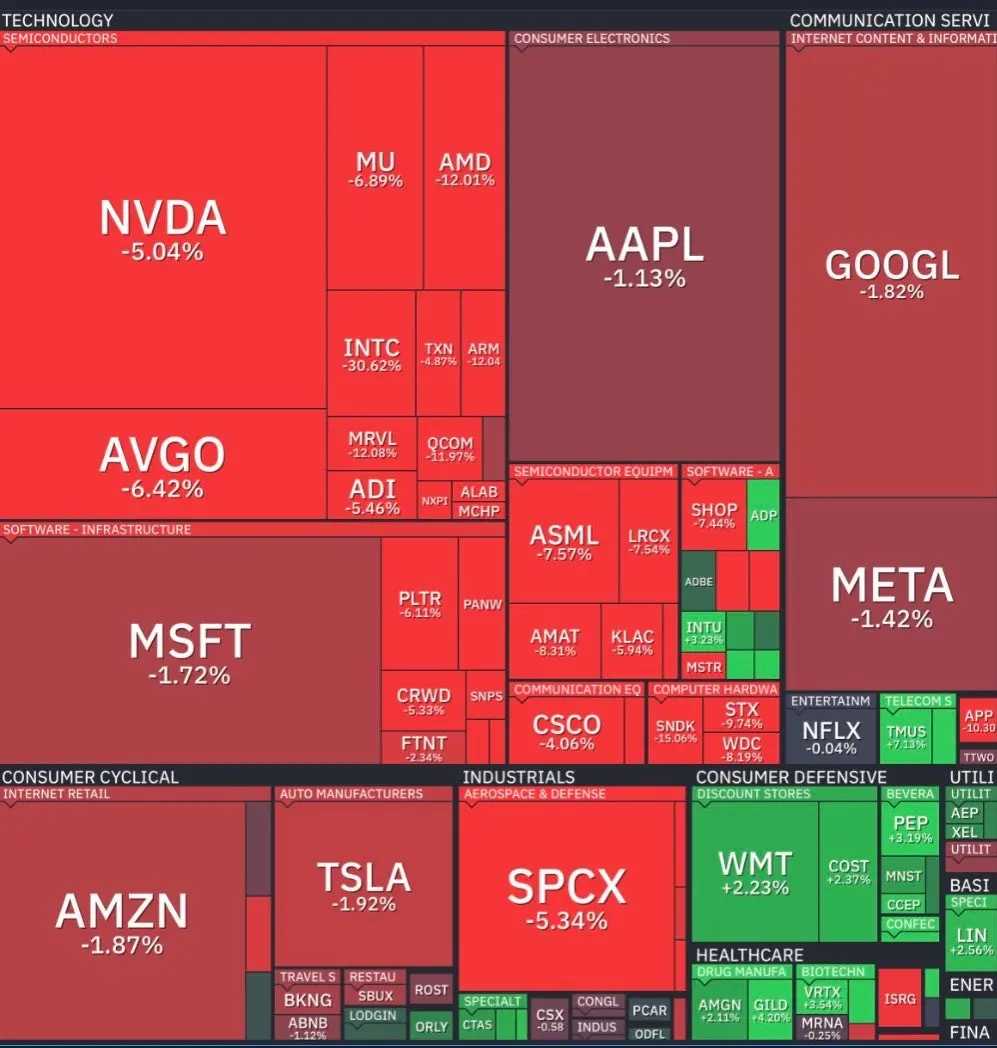
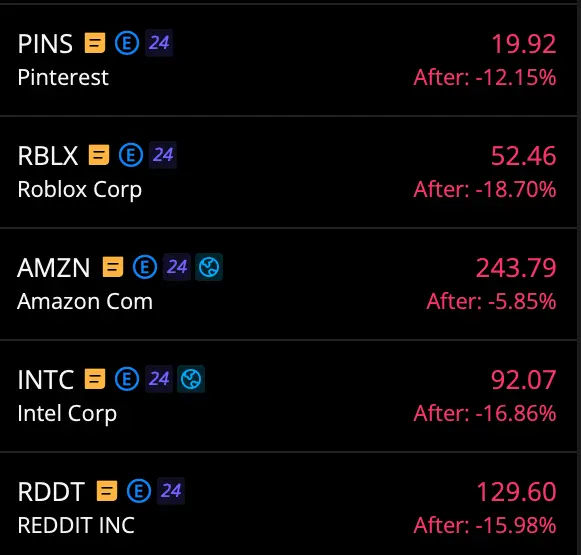
但資本支出的受益者(半導體股)並沒有像今年早些時候那樣獲得回報與此同時,大型科技公司不得不稀釋股權並借債來支付這些資本支出,這正在導致信貸市場的問題然後還有伊朗戰爭,這對油價沒有幫助最終,我認為需要更多證據表明存在一個能引發結構性持續拋售的催化劑,因為盈利/增長/勞動力市場並不支持這種拋售,但很明顯的是,信貸市場不想支持所有這些 AI 建設而且一切感覺都像一把 falling knife(接飛刀),所以很少有人願意介入買入,直到出現有意義的技術面復甦這種情況正在被計入半導體估值和超大規模廠商的估值中所以問題是……什麼是更好的買入選擇?對我來説,顯然是超大規模廠商,因為它們的盈利/增長更具可持續性,但隨着債務增加和股權稀釋,如果自由現金流(FCF)不能回到正值,它們的股價有繼續橫盤的風險黃金和比特幣也參與其中,因為全面風險偏好正在降低然後美聯儲加息使得新雲廠商更難證明其承擔債務的能力長期來看,我認為鑑於其增長和前景,許多名字在基本面上都被低估了,但整個市場的 sentiment(情緒)就是不好,即使在大科技財報創紀錄之後也是如此納斯達克今天抹去了 1.5 萬億美元的市值來源:amit