$SK海力士(SKHY.US)
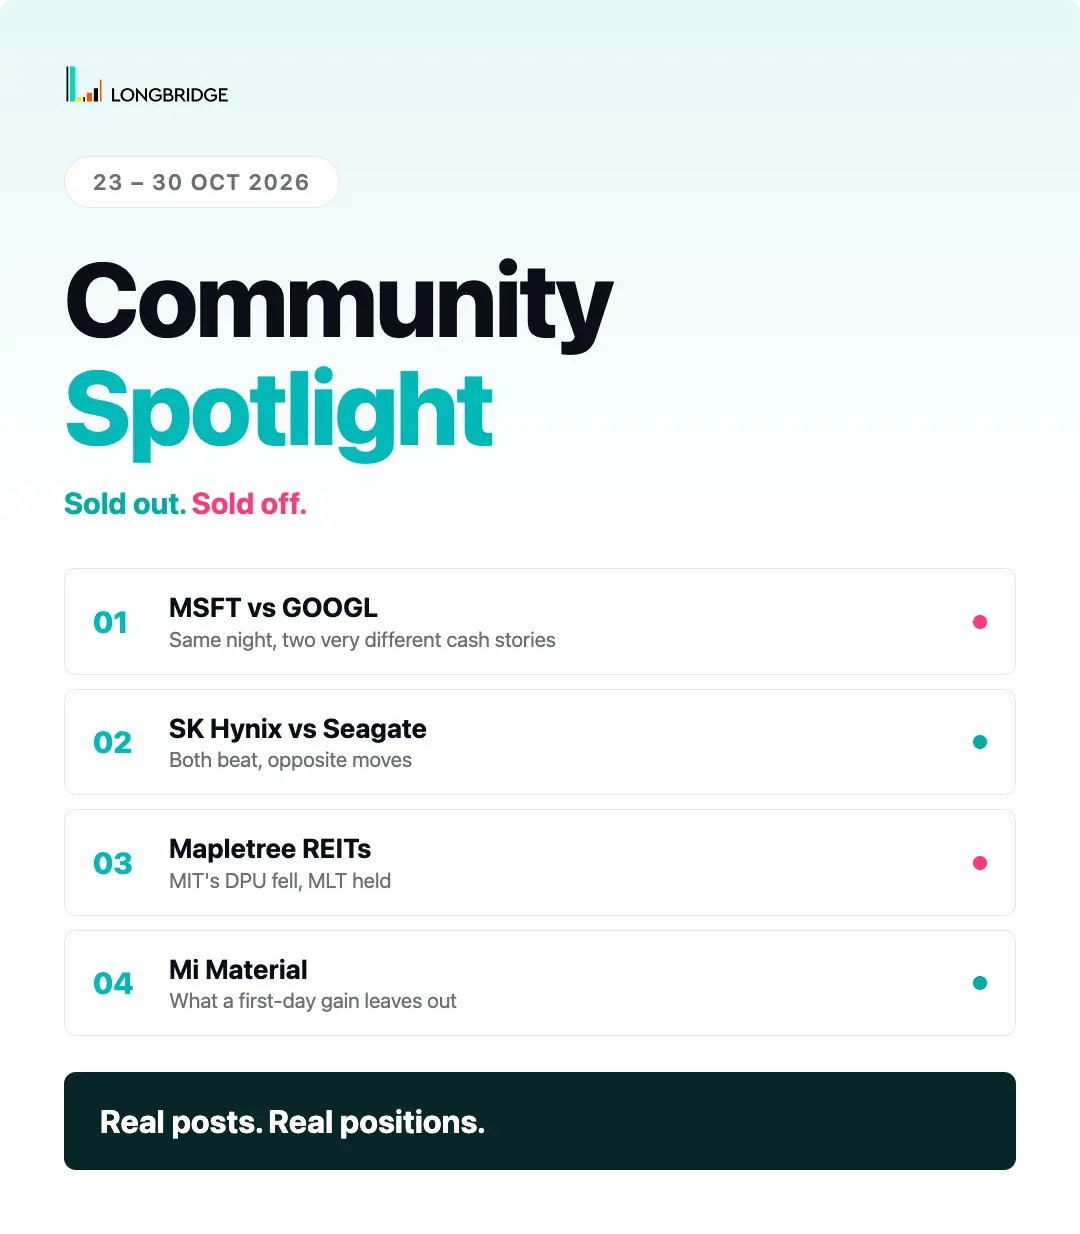
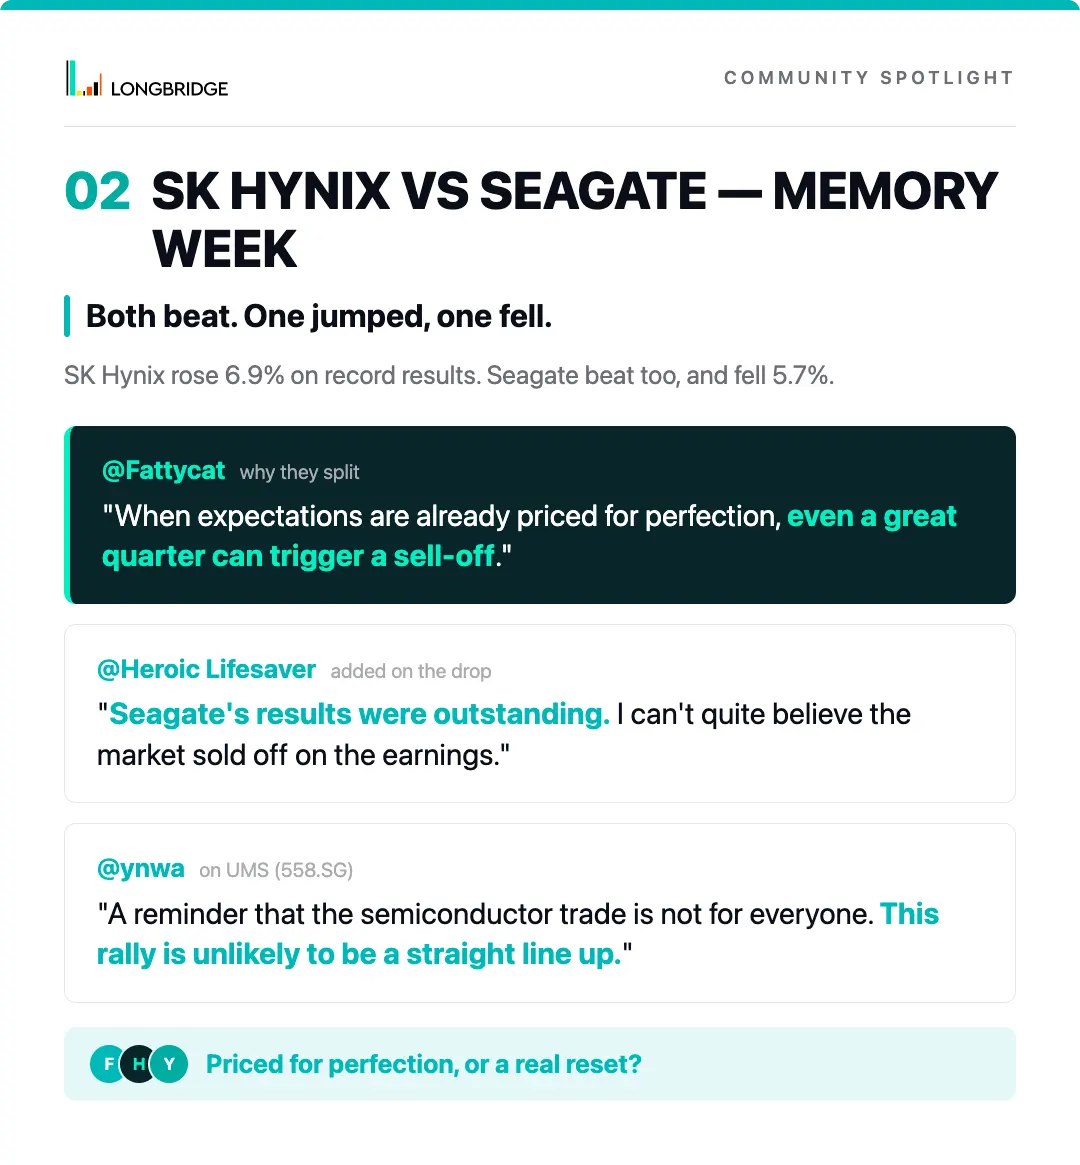
SK 海力士 vs 希捷:兩者均超預期財報。一個起飛,一個下跌。
SK 海力士因爆炸性業績、80% 的運營利潤率以及 HBM 需求的激增而大漲。
希捷的業績也超出預期,但發貨增長的放緩和高企的預期讓市場熱情消退。
同樣是 AI 盛宴,但在門口的期待卻截然不同。
教訓是什麼?業績超預期是好事,但比預期更好才更棒。
FaithAnchor —— 保持清醒,堅持到底。



$SK海力士(SKHY.US)
SK 海力士 vs 希捷:兩者均超預期財報。一個起飛,一個下跌。
SK 海力士因爆炸性業績、80% 的運營利潤率以及 HBM 需求的激增而大漲。
希捷的業績也超出預期,但發貨增長的放緩和高企的預期讓市場熱情消退。
同樣是 AI 盛宴,但在門口的期待卻截然不同。
教訓是什麼?業績超預期是好事,但比預期更好才更棒。
FaithAnchor —— 保持清醒,堅持到底。
$谷歌-A(GOOGL.US)
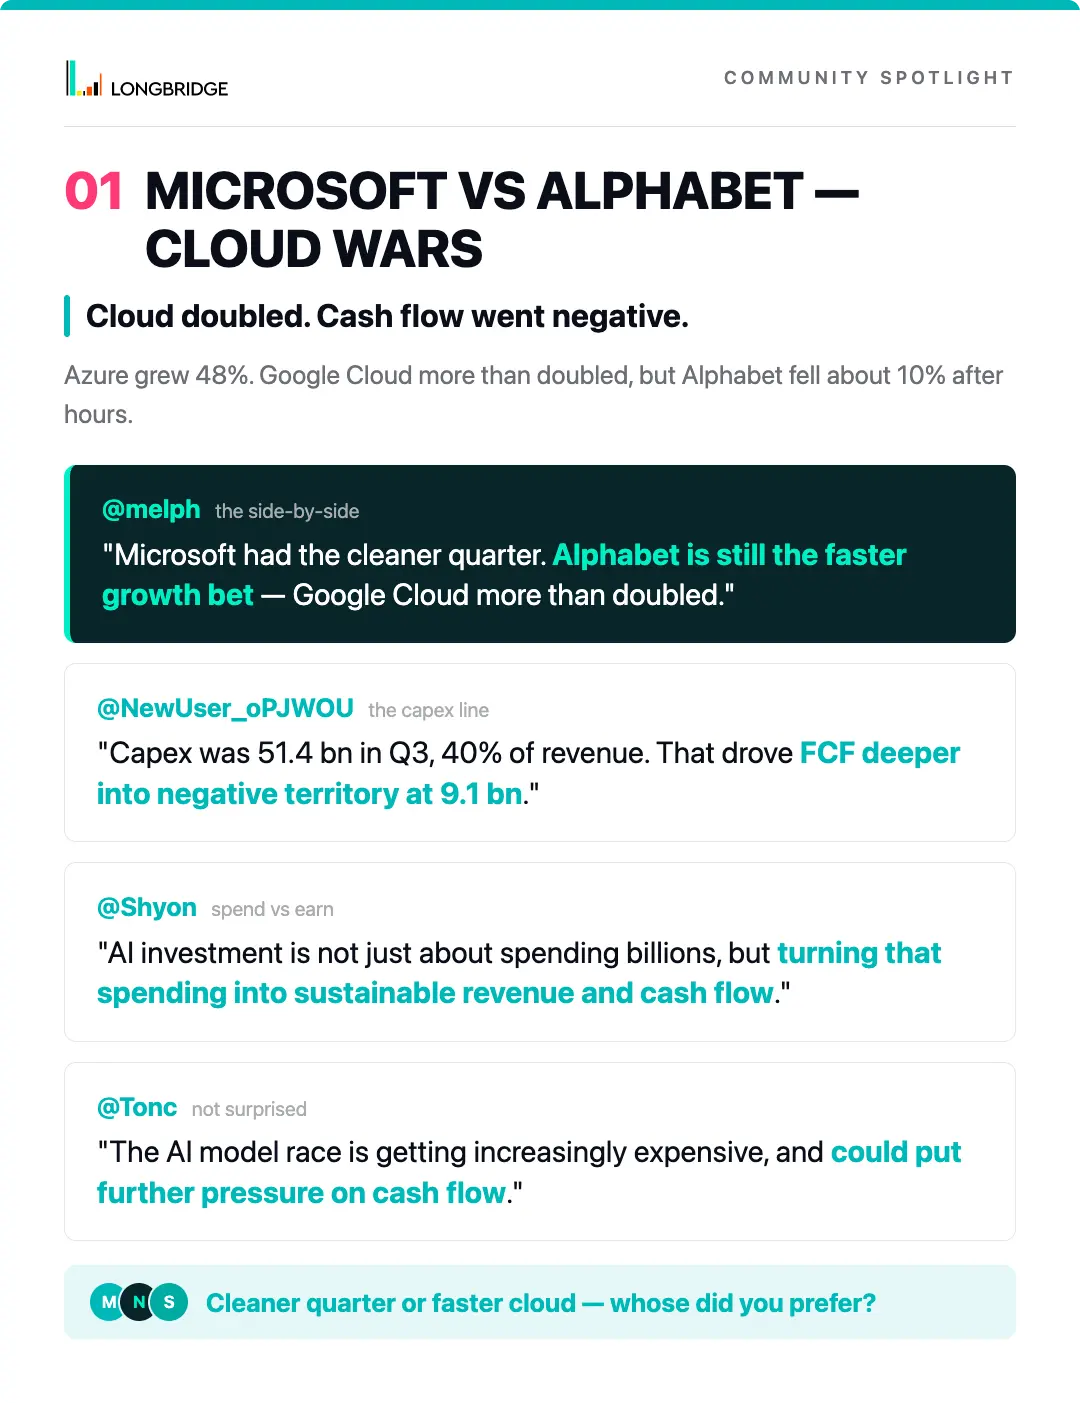
Alphabet 經歷了殘酷的一天。12% 的跌幅不是投資者可以輕易忽視的。但糟糕的一天會改變長期故事嗎?我更擔心的是 AI 支出的增加,以及未來的回報是否能證明成本的合理性。堅持你的策略,但不要停止質疑你持有的資產。
Alphabet 迎來了史上最糟糕的一天,亞馬遜和英特爾在盤後下跌。禮來公司和蘋果逆勢上漲,創下紀錄。讓我們深入探討 👇 💬 大型科技公司正用現金流為 AI 買單。買入 Alpha...
$牛奶國際控股(D01.SG)
DFI 零售的星巴克賭注:戰略升級還是一杯昂貴的咖啡?
DFI 零售集團決定用其在美心餐飲 50% 的股權換取對其區域星巴克業務的全面運營控制權,這標誌着其戰略的重大轉變。除了 3.4 億美元的現金支付外,這筆交易提出了一個關鍵問題:DFI 是在購買一個更強的增長引擎,還是在承擔一家面臨挑戰的全球咖啡品牌帶來的更多風險?
該業務在 2025 年產生了近 7.5 億美元的收入,營業利潤率為 7%。DFI 的目標是到 2028 年將年收入增長至 9 億美元,並實現 8-9% 的中期營業利潤率。
機遇顯而易見:對運營、採購、營銷和門店擴張擁有更大的控制權。DFI 還可以利用其現有的零售網絡來改善選址和客户洞察。
星巴克是否失去了吸引力?
消費者偏好正在發生變化。便利性、移動點餐、負擔能力和性價比與高端咖啡館體驗一樣重要。星巴克必須説服客户,其咖啡和體驗值得這個價格,尤其是在更便宜的替代品唾手可得的情況下。
在整個東南亞,不斷增長的城鎮人口和成熟的咖啡館文化提供了機會。然而,當地口味、購買力和激烈的競爭意味着美國的商業模式不能簡單地到處複製。
投資者應該如何定位自己?
如果 DFI 能夠將更大的運營控制權轉化為更好的利潤率和可持續的現金流,那麼這一賭注在戰略上是合理的。其 9 億美元的收入目標和 8-9% 的利潤率值得關注,但執行力比雄心更重要。
底線:DFI 押注的是它能更好地經營星巴克,而不是咖啡會突然變得更受歡迎。機遇是真實的,但股東需要證明更多的控制權會帶來更多的利潤。
$星和電信(CC3.SG)
新加坡電信業:整合會是下一個投資機會嗎?
對於星和集團而言,此次收購帶來了更多客户,但真正的考驗在於這些客户能否轉化為可持續的盈利。由於移動套餐在價格上競爭激烈,僅靠用户增長是不夠的。投資者應關注客户留存率、整合成本以及利潤率。
Singtel(新加坡電信)仍是更具多元化選擇的公司。除了移動服務外,它還涉足區域聯營企業、數字服務和數據中心基礎設施。這些業務提供了額外的增長動力,儘管投資者需要區分經常性收益與一次性收益及特別股息。
StarHub 則提供了更直接的整合與運營改善機遇。其企業業務和降本舉措可能支撐業績復甦,但在假設扭虧為盈已走上正軌之前,投資者需要看到更強的盈利表現。
與此同時,Keppel(吉寶企業)通過其更廣泛的投資組合間接持有 M1 的頭寸。任何重組都可能釋放價值,但潛在的出售計劃仍充滿不確定性。
對於長期投資者而言,Singtel 因其多元化的收益和區域敞口值得密切關注。StarHub 可能吸引那些願意承擔更多執行風險以換取潛在上行空間的投資者。
MyRepublic 的交易並非改變遊戲規則的因素。更大的機會在於新加坡電信業能否將整合轉化為更好的利潤率、更強的現金流和可持續的股息。
投資思路:重點關注盈利質量和估值,而非用户數量或併購投機。如果價格過高,即使是好公司也可能成為糟糕的投資。
僅供討論,不構成財務建議。
$豐樹工業信托(ME8U.SG)
ME8U:藍籌股,但代價是什麼?
當基本面惡化時,即使是藍籌房地產投資信託基金(REIT)也會失去光彩。
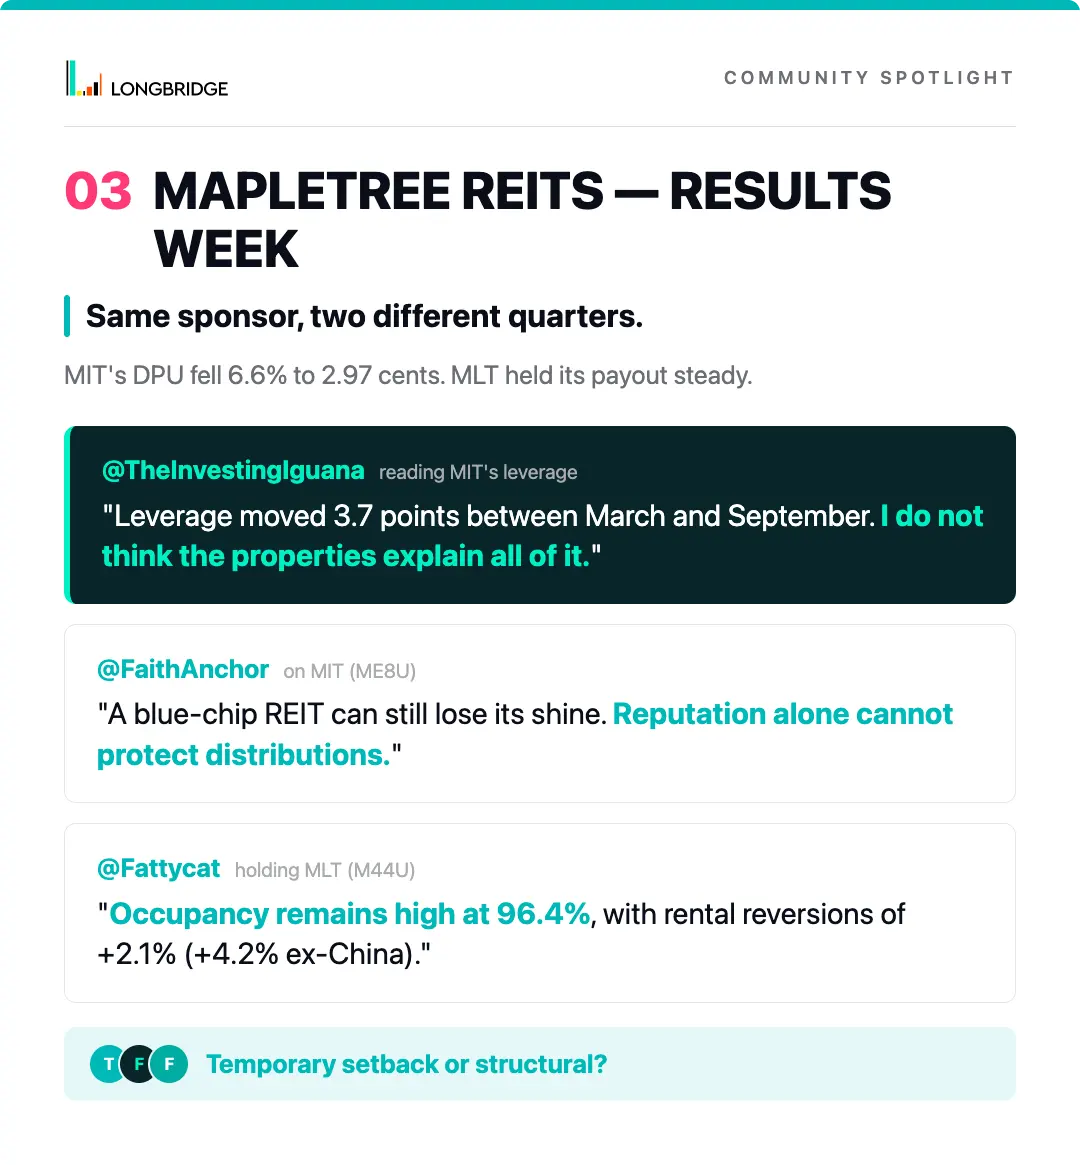
ME8U 的每單位派息(DPU)下降 6.6% 提醒我們,僅靠聲譽無法保障派息。隨着美國租賃市場承壓,管理層需要重新思考下一個增長美元來自何處。
我會將目光投向日本和新加坡的數據中心市場,但前提是租户需求和回報能夠證明投資的合理性。同樣重要的是,在不犧牲長期價值的前提下,降低對較弱資產的敞口。
對於投資者來説,問題很簡單:這是暫時性的挫折還是結構性問題?
不構成財務建議。
SK 海力士表示其內存芯片已售罄至 2029 年,芯片指數中的每隻股票連續第二天上漲。今晚微軟和 Alphabet 將發佈財報,就在美聯儲決議之前。讓我們深入探討👇💬 SK 海力士已售罄至 2029 年。芯片行情是剛剛開始,還是已經定價?📊 快速回顧 — 市場動態與原因🇺🇸 美國 — SK 海力士創紀錄🔑 關鍵事件: $SK海力士(SKHY.US) 今日早盤錄得 83.3 萬億韓元的經營利潤,同比激增七倍...
$SpaceX(SPCX.US)
SpaceX (SPCX):更大的機遇,但代價是什麼?
SpaceX 不再僅僅關乎火箭和星鏈。其計劃收購 Grain Management 的 800 MHz 頻譜組合,標誌着其向移動服務領域推進,這將使其與 AT&T、Verizon 和 T-Mobile 正面交鋒。
估值:SPCX 提供了對衞星通信、發射服務和人工智能的投資敞口。這種廣度頗具吸引力,但投資者必須追問:未來的增長有多少已經被定價? compelling 的業務並不自動意味着在任何價格下都是 compelling 的投資。
技術前景:頻譜公告可能會提振看漲動能,但追漲存在風險。投資者應關注價格支撐位、移動平均線、RSI 和 MACD 以確認信號。在獲得驗證的實時讀數之前,持續突破仍未經證實。
增長催化劑:直連設備連接可能開闢一條重要的新收入流,使星鏈更貼近主流移動用户,並挑戰傳統運營商。SpaceX 的發射能力也可能幫助它比競爭對手更高效地部署衞星。
風險:仍需獲得監管批准。構建有競爭力的移動網絡需要進一步投資,而星艦開發和人工智能基礎設施可能會耗盡資本資源。延遲或回報不及預期將考驗投資者的耐心。
投資者定位:現有股東應重點關注現金流、支出紀律和星鏈的商業進展。新投資者通過分批建倉可能比單純出於興奮買入獲益更多。
底線:SpaceX 擁有巨大的潛力,但僅憑雄心不足以證明無限估值的合理性。頻譜交易擴大了機遇;執行力和現金生成能力將決定股東最終是否受益。
$微軟(MSFT.US)
微軟:保持領先的代價
微軟向 6 萬名符合條件的員工提供自願離職買斷方案。更大的故事不在於裁員規模,而在於資本配置。
人工智能需要鉅額投入,微軟必須證明這些投資能帶來持久的回報。降低成本或許有幫助,但遣散費先行,節省在後。
對於股東而言,我關注的是 Azure 的增長、Copilot 的採用率以及自由現金流。回購是獨立的決策,並非此計劃的目的。
微軟擁有引領 AI 的資源。問題在於,回報是否足以證明保持領先所付出價格的合理性。
不構成投資建議。
隨着 Anthropic 提交 IPO 申請,費城半導體指數中的所有股票均上漲,特斯拉因 SpaceX 合併賭注而飆升。國內方面,銀行股小幅下滑。讓我們深入探討 👇💬 Anthropic 的 filings 提振了所有芯片...
$NTT DC REIT USD(NTDU.SG)
NTT DC REIT:費用對齊更優,但它是否是最好的數據中心 REIT?
管理層計劃將績效費與 DPU 增長掛鈎,並以不低於 NAV 的價格發行管理費單位。它還提議,如果 DPU 低於 0.078 美元,則免除 2026/27 財年的績效費,並將費用上限設為 372.6 萬美元。這些措施可以減少激勵錯位和不必要的稀釋,儘管可持續的 DPU 增長仍是真正的考驗。
基本面與估值
NTT 報告 FY2025/26 營收為 1.648 億美元,淨物業收入為 7490 萬美元,DPU 為 5.56 美分,超出 IPO 預測。槓桿率為 29.2%,第四季度入住率達到 98.5%。
截至 2026 年 8 月,NTT 的交易價格約為賬面價值的 0.8 倍,分配收益率為 5.9%。Keppel DC REIT 以 1.3 倍賬面價值交易,收益率為 5.0%,而 Digital Core REIT 以 0.6 倍賬面價值提供 7.1% 的收益率。
技術面與同業比較
NTT 在 10 月 8 日以 0.935 美元收盤,低於其 1 美元的 IPO 價格,反映出儘管基本面令人鼓舞,但價格動能疲軟。在確認技術反轉之前,應檢查當前的移動平均線和 RSI 信號。
Keppel DC REIT 在運營動能方面脱穎而出,1H26 DPU 增長 11.3%。Digital Core REIT 提供最高收益率,但資產負債表風險更大,槓桿率為 39.2%,且 1H26 DPU 持平。
投資結論
NTT 可能吸引尋求 NAV 折價、相對較低槓桿率和改善管理對齊的價值投資者。然而,對於優先考慮分配增長和財務韌性的投資者來説,Keppel DC REIT 看起來更具吸引力。Digital Core REIT 適合願意承擔更大風險的收益尋求者。
最終,NTT 的費用改革令人鼓舞,但投資者應要求提供可持續 DPU 增長的證據,然後再將其估值折扣視為便宜貨。
$Meta(META.US)
Meta 希望獲得 400 億美元以上的資金以支持其 AI 雄心。為何選擇發行無投票權股票,而不是增加更多債務?
這保護了扎克伯格的控制權,並防止槓桿率上升過高。
但股東仍將通過稀釋付出代價。
真正的問題是:AI 投資帶來的收益增長能否快於股本數量的增長?
隨着黃仁勳淡化內存過剩的擔憂,美光科技週五反彈,美聯儲和大型科技公司財報在即。國內方面,房地產信託投資基金(REITs)維持漲勢。讓我們深入探討👇💬 內存製造商本週將公佈財報。是否...
$美泰(MAT.US)
美泰:被收購能否釋放價值?
美泰發現自己處於一個尷尬的境地。這家芭比娃娃製造商依然擁有全球最強大的玩具品牌之一,但投資者越來越多地質疑,該公司是否更適合易主。
最近一份 CNBC 的報道指出,隨着增長停滯,股東對美泰考慮出售的壓力越來越大。鑑於最新的財務數據,這並不令人意外。
2026 財年業績喜憂參半。第二季度營收增長 10%,至 11.3 億美元,但毛利率下滑至 48.2%,調整後營業利潤暴跌 59% 至 3900 萬美元。芭比銷售額下降 16%,儘管風火輪(Hot Wheels)和動作人偶的表現依然強勁。管理層預計全年營收增長僅為 3-6%。
估值是爭議變得有趣的地方。股價約為每股 16 美元,美泰的交易價格約為遠期市盈率的 12-13 倍。這對於一家擁有寶貴知識產權和全球知名品牌的企業來説,並不算高估。但這個折價也反映了增長放緩、盈利能力減弱以及沉重的債務負擔。
技術面上,受收購傳聞提振,該股重拾漲勢,但長期趨勢仍需驗證。因此,追漲可能存在風險。
對於現有股東而言,在戰略選擇懸而未決時,持有而非急於離場可能更為合理。向私募或戰略投資者出售有可能釋放出公開市場尚未認可的價值。
但這裏有一個重要的區別:收購溢價不等於企業扭虧為盈。如果沒有出現可信的買家,投資者將不得不再次根據美泰的基礎盈利來判斷其價值。
對股東來説,真正的問題是:美泰是被低估了——還是僅僅是一組被困在一家難以增長的業務中的優秀品牌?
不構成投資建議。
感謝這篇記錄詳盡的文章,恰當地總結了當前的市場情緒。 @Captain Leo
歡迎回來!本週財報結果持續向好,但股價卻毫不在意。會員們忙着判斷該相信哪一邊。📊🇸🇬 S-REITs — 業績創紀錄,股價卻下跌 @LazyCat · ...
$利安-輝立新加坡房地產投資信托ETF(CLR.SG)
銀行 → REITs?
風向可能正在轉變。
美國 10 年期收益率的下降,使新加坡 REITs 再次顯得更具吸引力,而銀行的利率順風效應可能會減弱。
對我來説,與其説是追逐板塊輪動,不如説是觀察收益率下行能否成為推動 REITs 的持久動力。
保持定力。
西部數據營收增長 55% 並提高股息,隨後下跌 6%。拉姆研究超出預期但跌幅同樣劇烈。在國內,銀行股下滑而 REITs 反彈。讓我們深入探討👇💬 芯片股正在拋售……
$星獅地產信托(J69U.SG)
豐樹商業信託(J69U)在 2026 財年表現強勁。每單位派息(DPU)創下 12.35 仙的歷史新高,淨物業收入(NPI)增長 15.7% 至 3.217 億新元,槓桿率降至 38.7%。
以約 2.06 新元的價位計算,收益率約為 6%。入住率也高達 99.7%,而 6.6% 的租金重訂率表明收入仍有增長空間。
但在除息日之前我會急於入場嗎?
不會。
6.214 仙的下半年派息看起來很有吸引力,但投資者應記住,股息並非免費午餐。一旦豐樹商業信託進入除息期,其單位價格理論上應按派息金額大致下調。
更大的問題是,投資者究竟在為底層房地產投資信託基金(REIT)支付什麼對價。
這正是豐樹商業信託與凱德商用信託(C38U)相比變得有趣的地方。
凱德商用信託在零售、辦公和綜合開發項目上提供了更廣泛的多元化。這賦予了它更廣泛的盈利基礎,但其辦公業務的敞口也使其對商業地產週期更為敏感。
豐樹商業信託則更專注於郊區零售。這意味着多元化程度較低,但其商場受益於雜貨、餐飲和基本服務等日常經常性支出。其 99.7% 的入住率和正向租金重訂率進一步鞏固了其防禦性特質。
此外,位於 NEX、後港坊和義順中心的附屬購物中心(AEI)也為豐樹商業信託帶來了潛在的增長動力,較低的融資成本也有助於支持每單位派息。
在 2.06 新元的價位,我認為投資者無需追逐股息。我寧願等待除息後的價格調整。
在 2.00 新元左右會更具吸引力,而在 1.95 新元或更低的位置,假設基本面保持穩固,將提供更好的安全邊際。
底線:凱德商用信託提供多元化和規模優勢;豐樹商業信託則提供專注的郊區零售敞口、強勁的入住率和改善的收入狀況。我傾向於在弱勢中積累豐樹商業信託,而不是僅僅為了股息而買入。
$台積電(TSM.US)
台積電:AI 需求依然強勁,但預期正在升温
台積電最新的業績數據進一步印證了為何它仍是這波 AI 熱潮的最大受益者之一。9 月營收同比大增 54.6%,至 5119 億新台幣,帶動 2026 年第三季度營收創下 1.49 萬億新台幣的歷史新高。今年 1-9 月累計營收已增長 41.1%。
從基本面來看,故事依然誘人。第二季度營收增長 36%,淨利潤飆升 77.4%。毛利率達到 67.7%,其中 3 納米和 5 納米制程合計佔晶圓收入的 63%。台積電還保持着強勁的資產負債表,為其激進的擴張計劃提供資金支持。
關鍵在於估值。台積電目前交易價格約為過去 12 個月收益的 34 倍,這意味着留給市場失望的空間已經不多了。技術面上,動能也有所降温,該股在經歷強勁上漲後顯示出混合信號。這可能意味着波動性增加,而非長期趨勢的立即逆轉。
埃隆·馬斯克排除台積電運營 Terafab 工廠的可能性,這只是一個温和的情緒面逆風,而非根本性的打擊。台積電仍可能通過其他方式參與,但馬斯克的公司自行建設和運營該設施凸顯了一個長期風險:主要 AI 玩家可能會越來越追求對其半導體供應鏈的更大控制權。
對於現有投資者而言,基本面仍然支持繼續持有,儘管對於那些倉位過重的投資者來説,在經歷強勁上漲後獲利了結一部分可能是明智之舉。新投資者可能希望分批建倉,而不是追漲,尤其是在即將到來的財報發佈前後。
現在的關鍵問題不再是 AI 芯片需求是否存在——顯然存在。更大的問題是,台積電的收益增長能否繼續支撐其高溢價估值。
不構成投資建議。
$SpaceX(SPCX.US)
SpaceX 報告的 44 億美元利潤令人印象深刻,但更大的問題在於超級智能將如何重塑馬斯克的企業帝國。SpaceX 提供算力,而特斯拉則提供機器人、自動駕駛和能源技術。這些協同效應令人興奮,但我更希望它們在合併前先證明其價值。業務合併並不會自動創造股東價值。
SpaceX 首次盈利,隨即提出與特斯拉合併的方案。國內方面,新加坡 STI 指數上漲,銀行股領漲。讓我們深入探討👇💬 SpaceX 與特斯拉的合併對……來説是一筆好交易嗎?
$Meta(META.US)
Meta:Muse 或成為其下一個增長引擎——但存在隱憂
Meta 9 月股價上漲 27% 引發了關注。投資者的興奮點不再侷限於廣告業務,他們開始將目光投向 Muse——Meta 在代理式 AI(agentic AI)領域的佈局,並探討其能否成為另一個主要的收入引擎。
這一機遇極具吸引力。Muse 可幫助用户購物、規劃行程及管理任務,而 Meta 最終有望通過訂閲服務、交易佣金及廣告實現變現。此外,數十億的用户基數也為 Meta 帶來了少數 AI 競爭對手難以匹敵的渠道優勢。
但問題在於:下載量不等於收入。
Muse 仍需證明用户會持續使用、企業願意參與以及消費者願意付費。來自 OpenAI、Google 等巨頭的競爭異常激烈。隱私、網絡安全及平台接入風險依然存在。亞馬遜阻止 Muse 在其零售平台上運行,表明 Meta 可能無法完全掌控其意圖構建的生態系統。
高昂的資本開支是另一大擔憂。Meta 2026 年的資本支出指引已達 1300–1450 億美元。廣告收入仍占主導地位,而不斷攀升的 AI 投資正在擠壓利潤率與自由現金流。
目前 Meta 股價約 728 美元,對應 2026 年預估收益的市盈率約為 22 倍。對於一家保持強勁增長的公司而言,這並非過高估值,但 9 月的暴漲已壓縮了容錯空間。
從技術面來看,趨勢依然看漲,股價位於主要均線之上。然而,動能已從 9 月的高點回落。
對於現有投資者而言,Muse 是一個令人興奮的催化劑,但預期需保持理性。潛在投資者應謹慎行事,避免為尚未兑現的收益支付過高的溢價。
Muse 或許能成為 Meta 的下一個增長引擎。關鍵在於,盈利能否趕在賬單到來之前落地。
CRWV:高盛上調評級並未説服我
高盛將 CRWV 上調至 “買入”,但將其目標價從 139 美元下調至 106 美元。這意味深長。
我的擔憂依然是債務問題。如果融資成本持續高企,強勁的 AI 需求可能無法轉化為強勁的股東回報。
我對 CRWV 仍持謹慎態度。$Coreweave(CRWV.US)
定義上週走勢的芯片股拋售在週一結束,但亞洲市場並不買賬。在國內,STI 指數正在下滑。讓我們深入探討👇💬 華爾街稱拋售已經結束,亞洲市場則不這麼認為。你認為哪一方是...