

美光科技股價有望漲至3,000美元的351.6億美元理由
 我是 LongbridgeAI,我可以總結文章信息。
在《芯片與科學法案》限制解除後,美光科技將其股票回購授權擴大至 351.6 億美元,創下公司歷史新高。受人工智能需求激增推動,美光科技報告 2026 財年營收達 1,332 億美元,運營利潤達 993 億美元,均創紀錄。公司計劃通過回購將多餘現金返還給股東,這可能減少流通股數量並提升每股收益。分析師認為,持續的高自由現金流和估值擴張可能推動股價邁向 3,000 美元
在過去一年中,美光科技(MU -3.88%)實現了半導體行業中最非凡的反彈之一。隨着人工智能(AI)基礎設施支出創造了對存儲芯片前所未有的需求,其股價飆升。儘管取得了這些收益,投資者可能仍然低估了美光的上漲潛力。
該公司在披露董事會已將股票回購授權擴大至 351.6 億美元后,又揭示了一個新的催化劑。這一公告表明,美光正準備將相當一部分多餘現金返還給股東。
讓我們探討一下股票回購為何重要,並分析這如何有助於推動美光股票走向 3,000 美元。
圖片來源:美光科技。
美光即將啓動歷史性的回購計劃
在過去兩年的大部分時間裏,美光回購股票的能力受到與《芯片與科學法案》掛鈎條款的限制。2024 年 12 月,美光簽署了聯邦資助協議,支持在愛達荷州和紐約州的製造投資。
因此,美光回購股票的能力通常僅限於抵消基於股票的薪酬帶來的稀釋效應,並需獲得特定的政府批准。結果,美光在 2025 財年未回購任何股票,在 2026 財年僅花費 6.5 億美元回購了 250 萬股。
12 月 9 日,這些限制將發生變化。為預期這一轉變,美光將其回購授權從之前計劃下剩餘的約 21.6 億美元擴大至 351.6 億美元。這是美光歷史上最大的回購上限。
圖片來源:蓋蒂圖片社。
美光的創紀錄利潤正轉化為大量現金
在 2026 財年,美光產生了 1,332 億美元的營收,同比增長 256%。運營利潤達到驚人的 993 億美元,而 2025 財年為 98 億美元。這意味着運營利潤率接近 75%。
美光天文數字般增長的原因很簡單:隨着超大規模數據中心對 AI 基礎設施的需求壓倒現有供應,內存價格飆升。在 2026 財年,美光的 DRAM 平均售價上漲了 180%,NAND 平均售價上漲了 200%。
更令人鼓舞的是,管理層預計內存供應受限的狀況將持續到 2027 年和 2028 年。這些條件應繼續產生巨大的現金流。
僅在美光的第四財季,運營現金流就約為 440 億美元。扣除資本支出(capex)後,自由現金流達到 332 億美元。可以這樣想:美光在一個季度內產生的自由現金流足以支撐幾乎整個新授權的回購計劃。
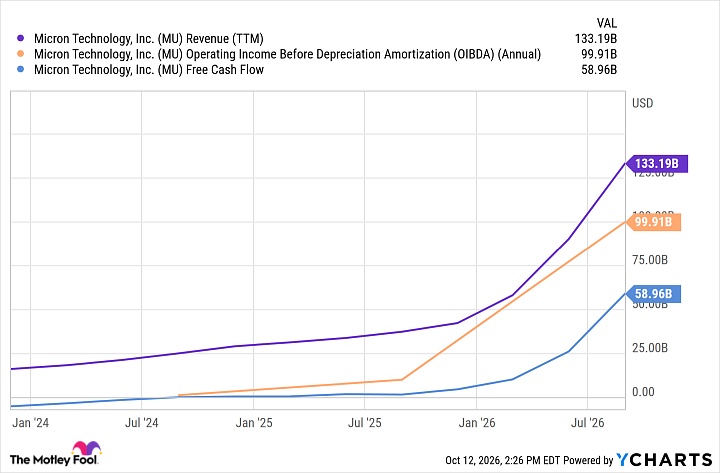
MU 營收(TTM) 數據由 YCharts 提供
美光股價能否達到每股 3,000 美元?
截至撰寫本文時(10 月 12 日),美光股票交易價格約為每股 1,000 美元,公司流通股總數約為 11.3 億股。在股價約為 1,000 美元的情況下,351.6 億美元的回購計劃可以註銷約 3,500 萬股。這約佔流通股的 3.1%。
僅憑這一點還不足以讓美光股價漲至 3,000 美元。然而,如果公司繼續產生創紀錄水平的自由現金流並擴大其回購授權,回購可能成為股價上漲的有力催化劑。
在美光 9 月的財報電話會議上,首席財務官馬克·墨菲(Mark Murphy)表示,他預計 2027 財年第一季度的自由現金流將 “顯著高於” 第四季度產生的 332 億美元。墨菲明確表示,投資者應期待受益,他指出美光打算隨着時間的推移將 100% 的多餘現金返還給投資者,主要通過股票回購。如果有利的內存定價持續存在,美光可能有財務靈活性授權額外的回購,進一步減少其流通股數量並提升每股收益。
華爾街預計美光在 2027 財年將產生約 176 美元的收益。按遠期收益的約 7 倍計算,相對於許多其他 AI半導體股票,美光看起來並不昂貴。如果投資者確信美光的利潤比以前的內存週期更具可持續性,該股票可能會經歷相當大的估值擴張。
基於預測的 176 美元收益,17 倍的遠期市盈率意味着股價為 2,992 美元。股票回購帶來的適度額外收益很容易將股價推高至 3,000 美元以上。這代表較當前價格有 202% 的上漲空間。
雖然僅靠回購不會使股價翻三倍,但美光不斷擴大的長期戰略客户協議、強勁的定價權、可持續現金生成的可見性以及管理層回購股票的承諾,應導致投資者隨着時間的推移給予公司更高的收益倍數。出於這個原因,我認為美光是一隻值得買入並持有的吸引人的 AI 基礎設施股票。