

富時新加坡海峽時報指數早盤漲幅消退後下跌0.13%至5,423.33點,怡和集團領漲
 我是 LongbridgeAI,我可以總結文章信息。
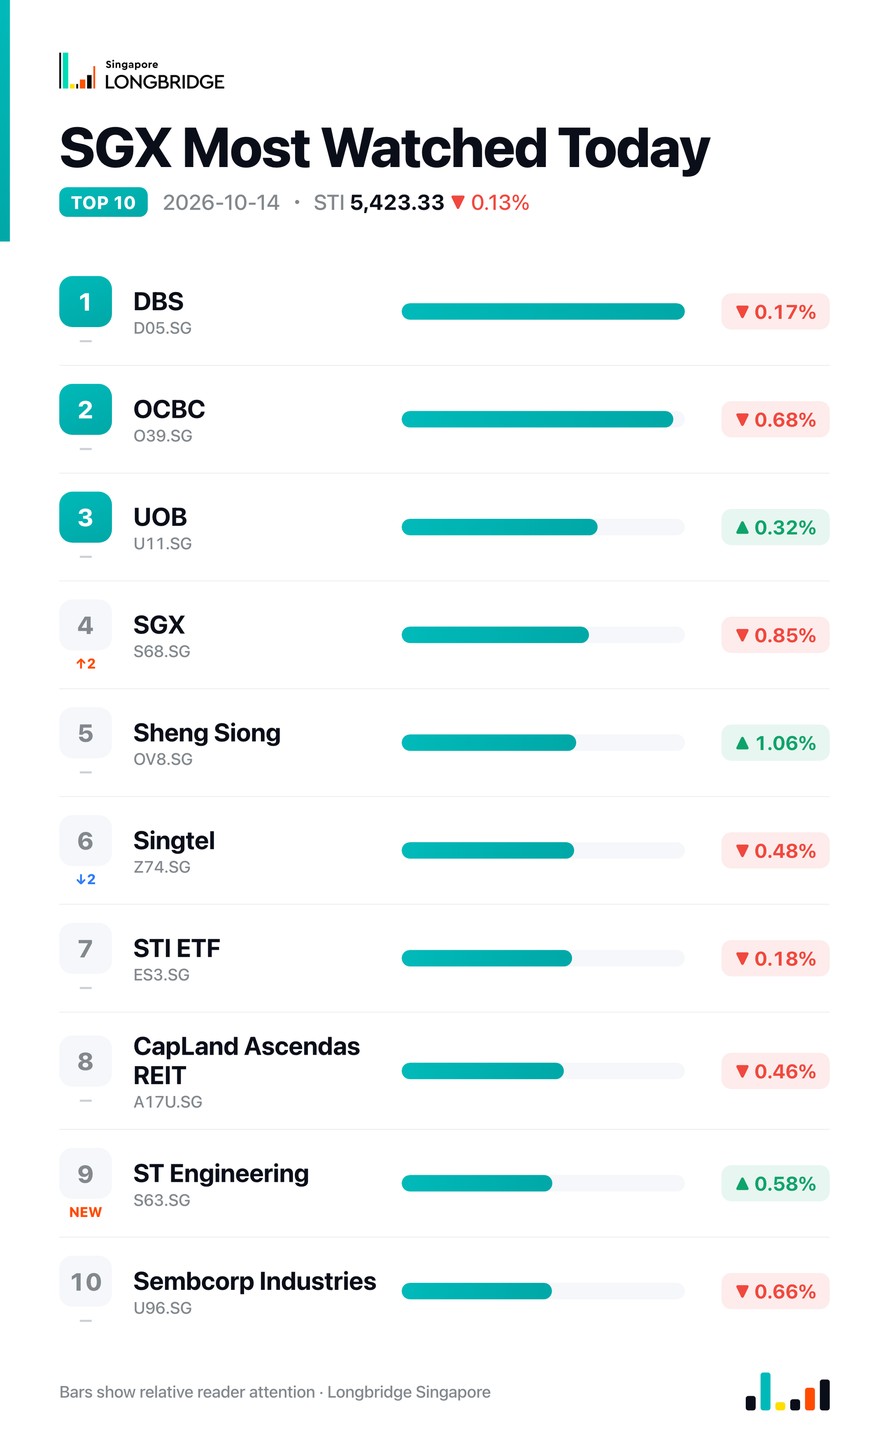
週三,富時新加坡海峽時報指數下跌 0.13% 至 5,423.33 點,終結了兩連漲走勢。在韓國和日本股市大幅下跌後,區域市場情緒趨於謹慎,導致早盤漲幅回落。怡和集團在上調盈利指引後領漲,新科工程因計劃建立新的透明度中心而上漲。大華銀行是唯一下行市中上漲的新加坡本地銀行,理由是對越南 GDP 的強勁預測。下跌股數量為 15 只,上漲股為 12 只
週三,富時新加坡海峽時報指數下跌 7.17 點(跌幅 0.13%),收於 5,423.33 點,終結了兩連漲走勢。該指數低開,上午盤中一度攀升至 5,453.59 點的高位,但隨後回吐漲幅,最終收報於接近日內低點 5,410.32 點的水平。在 30 只成分股中,下跌股以 15 只對 12 只超過上漲股,另有三隻股票持平,這與指數的温和回調相一致。
此次回調正值區域市場情緒保持謹慎之際。本週,韓國和日本的芯片相關股票大幅下滑——韓國基準指數一度暴跌逾 7%,日本日經指數下跌超過 1,300 點——這場拋售繼續抑制亞洲市場的風險偏好。新加坡三家本地銀行在週二之前連續兩個交易日同步上漲,但在週三出現分化:大華銀行小幅走高,而星展銀行和華僑銀行則下滑;與此同時,房地產開發商城市發展有限公司(City Developments)和華聯企業(UOL)延續了近期的跌勢。
當日個股表現
** 怡和集團 (ADR)(J36.SG,+2.34%)** 是成分股中表現最佳的股票,在集團將 2026 年基本每股收益指引從 5.33 美元上調至 5.50-5.65 美元(暗示較 2025 年增長 3%-6%)後,股價升至 57.74 美元。該公司 citing 前三季度表現強勁,並表示此次上調緊隨其以 2.5 億英鎊全面收購金門建築(Gammon Construction)之後,預計此舉將對淨利潤產生輕微的增厚作用。怡和集團 (ADR) 的市淨率為 0.58 倍,低於行業中值 0.95 倍;共識評級為 “強力買入”,目標價 83.52 美元,暗示有 44.65% 的上漲空間。
** 怡和合發(C07.SG,-3.25%)** 表現最差,跌至 25.00 美元,延續了自 10 月 7 日因更名及資產出售披露引發的暴跌以來的下滑趨勢。儘管該公司本週批准了每股 0.37 美元的特別股息並進行了更名,但股價仍進一步下跌。分析師維持 28.23 新元的公允價值估算,這意味着當前股價被低估約 7%。怡和合發的市盈率為 8 倍,按其自身歷史來看屬於成分股中估值最便宜的之一;共識評級為 “賣出”,目標價 27.19 美元,暗示有 8.74% 的上漲空間。
** 新科工程(S63.SG,+0.58%)** 在公司宣佈計劃於 2027 年第一季度在新加坡開設一家透明度中心後,股價升至 10.41 美元。該中心將在自動駕駛汽車、無人機、機器人和其他網絡物理系統商業部署前,提供獨立的安全和網絡安全評估,符合美國國家標準與技術研究院(NIST)框架。繼上週集團在樟宜溪(Changi Creek)開設價值 1.7 億新元的飛機維修設施後,這一消息隨之而來,預計該設施將其維護、維修和大修(MRO)產能擴大 40%,並增加 500 多個就業崗位。新科工程的市盈率為 56.44 倍,是成分股中估值最高的;共識仍評級為 “買入”,目標價 11.73 美元,暗示有 12.73% 的上漲空間。
** 大華銀行(U11.SG,+0.32%)** 升至 41.06 美元,是週三唯一下行市中上漲的新加坡本地銀行。該行將越南 2026 年 GDP 增長預測上調至 9.2%, citing 第三季度強勁的工業和建築活動,並預計第四季度增長約為 9.7%。儘管自 10 月初以來,東南亞銀行股因估值擔憂普遍承壓,但該行指出了能源價格、潛在美國關税和通脹帶來的風險。大華銀行的市淨率為 1.36 倍,高於其公允價值區間;共識評級為 “持有”,目標價 43.36 美元,暗示有 5.60% 的上漲空間。
值得注意的一點
在 30 只成分股中,下跌股以 15 只對 12 只(另有三隻持平)超過上漲股,這一比例此次與指數 0.13% 的跌幅步調一致。這與過去兩個交易日形成逆轉,當時由香港置地和本地銀行引領的少數上漲股推動指數走高,儘管週一和週二的下跌股數量分別以 17 對 10 和 19 對 8 佔據多數。週三的這種一致性表明,當日的回調更為廣泛,而非集中在少數落後股上。