

摩根大通第三季度財報前瞻:營收預計增長10%,華爾街最高目標價達420美元
 我是 LongbridgeAI,我可以總結文章信息。
摩根大通將於 10 月 13 日公佈 2026 年第三季度財報,分析師預計營收將增長 10.4% 至 512.3 億美元,每股收益為 5.93 美元。受強勁的資本市場業務和淨利息收入推動,華爾街情緒依然樂觀,儘管部分指標暗示交易業務可能出現環比放緩。巴克萊銀行和美國銀行設定的最高目標價為 420 美元,而平均目標價為 372 美元。投資者將密切關注業績是否超出預期,以及不斷上升的費用和信貸成本是否會削弱盈利能力
TradingKey - 摩根大通(JPM)將於美東時間 10 月 13 日市場開盤前公佈 2026 財年第三季度財務業績,並於當天上午 8:30 舉行財報電話會議。
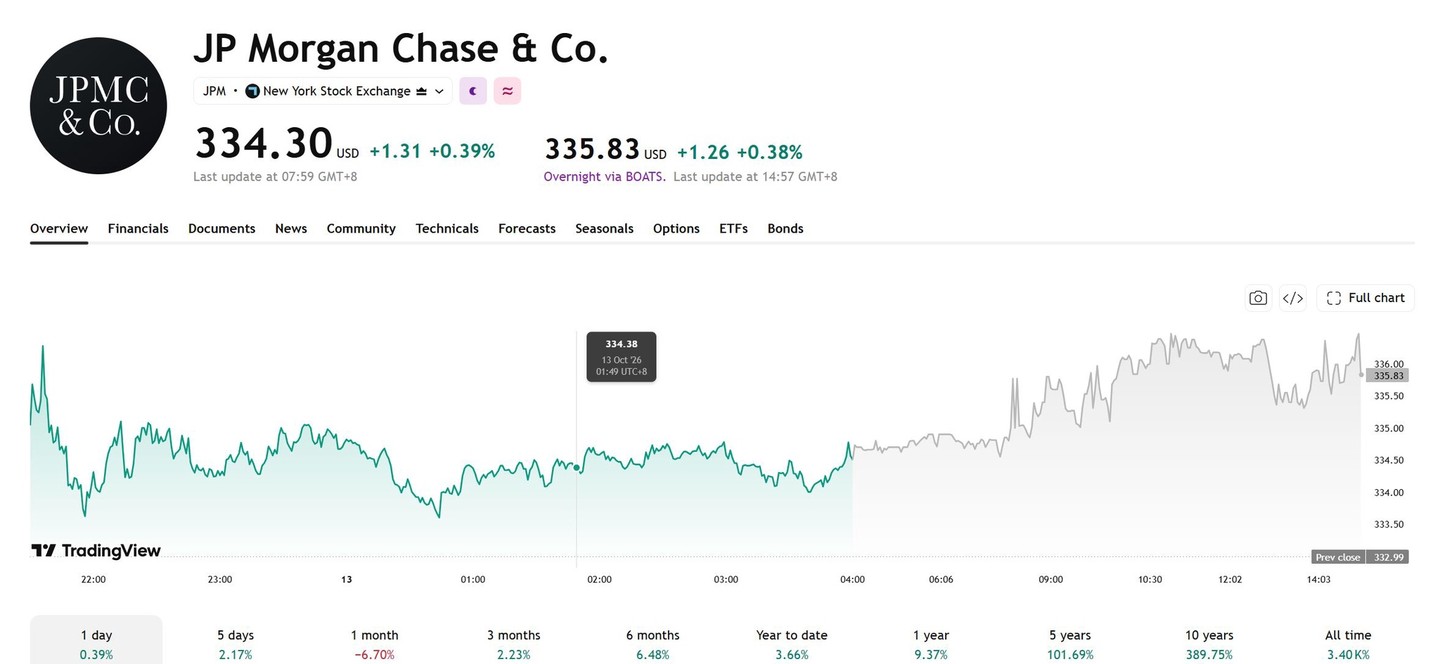
截至 10 月 12 日收盤,摩根大通股價報 334.30 美元,當日上漲 0.39%。
[來源:TradingView]
華爾街預期營收增長 10.4%
根據 FactSet 數據,分析師預計摩根大通第三季度營收將達到 512.3 億美元,同比增長 10.4%;每股收益預計為 5.93 美元,同比增長約 11%。
與 6 月底相比,市場預期已顯著上調,當時分析師預測營收為 489.2 億美元,每股收益為 5.49 美元。預期的上升表明市場對摩根大通的資本市場業務和淨利息收入表現更為樂觀,儘管部分積極因素可能已反映在股價和估值中。
摩根大通第二季度業績創歷史新高:交易收入能否持續?
第二季度,摩根大通報告營收 573.5 億美元,淨利潤 211.6 億美元,每股收益 7.70 美元。企業與投資銀行營收達到 248.5 億美元,同比增長 27%;投資銀行營收為 39 億美元,同比增長 45%;市場與證券服務營收為 136.9 億美元,同比增長約 33%。
其中,股票交易營收同比飆升 86%,成為資本市場部門的主要增長動力。第二季度的強勁增長抬高了第三季度的比較基數,這意味着即使本季度保持兩位數增長,環比表現仍可能放緩。
投資銀行、交易和淨利息收入是關鍵指標
摩根大通聯席總裁 Doug Petno 表示,預計第三季度投資銀行手續費收入和資本市場收入將實現中高兩位數的同比增長。併購活動、股票發行和交易需求將影響本季度的資本市場收入。
然而,由於某些交易和投資銀行業務的收入在第二季度達到高位,第三季度表現可能會出現環比回落。投資者需要監控實際增長是否達到公司預期的上限,以及股票和固定收益交易能否同時維持增長。
淨利息收入也是盈利的關鍵驅動因素。摩根大通第二季度淨利息收入同比增長 9.9% 至 255.1 億美元,該行將其 2026 年淨利息收入預測從 1030 億美元上調至 1055 億美元。然而,公司也將全年調整後費用指引從 1050 億美元上調至 1075 億美元,不斷上升的費用可能會削弱營收增長對利潤的貢獻。
信貸成本也值得關注。第二季度,信貸損失撥備為 25 億美元,淨核銷額為 24 億美元。如果信用卡和消費者貸款的拖欠率上升,增加的撥備可能會抵消部分淨利息收入的增長。
華爾街最高目標價看至 420 美元
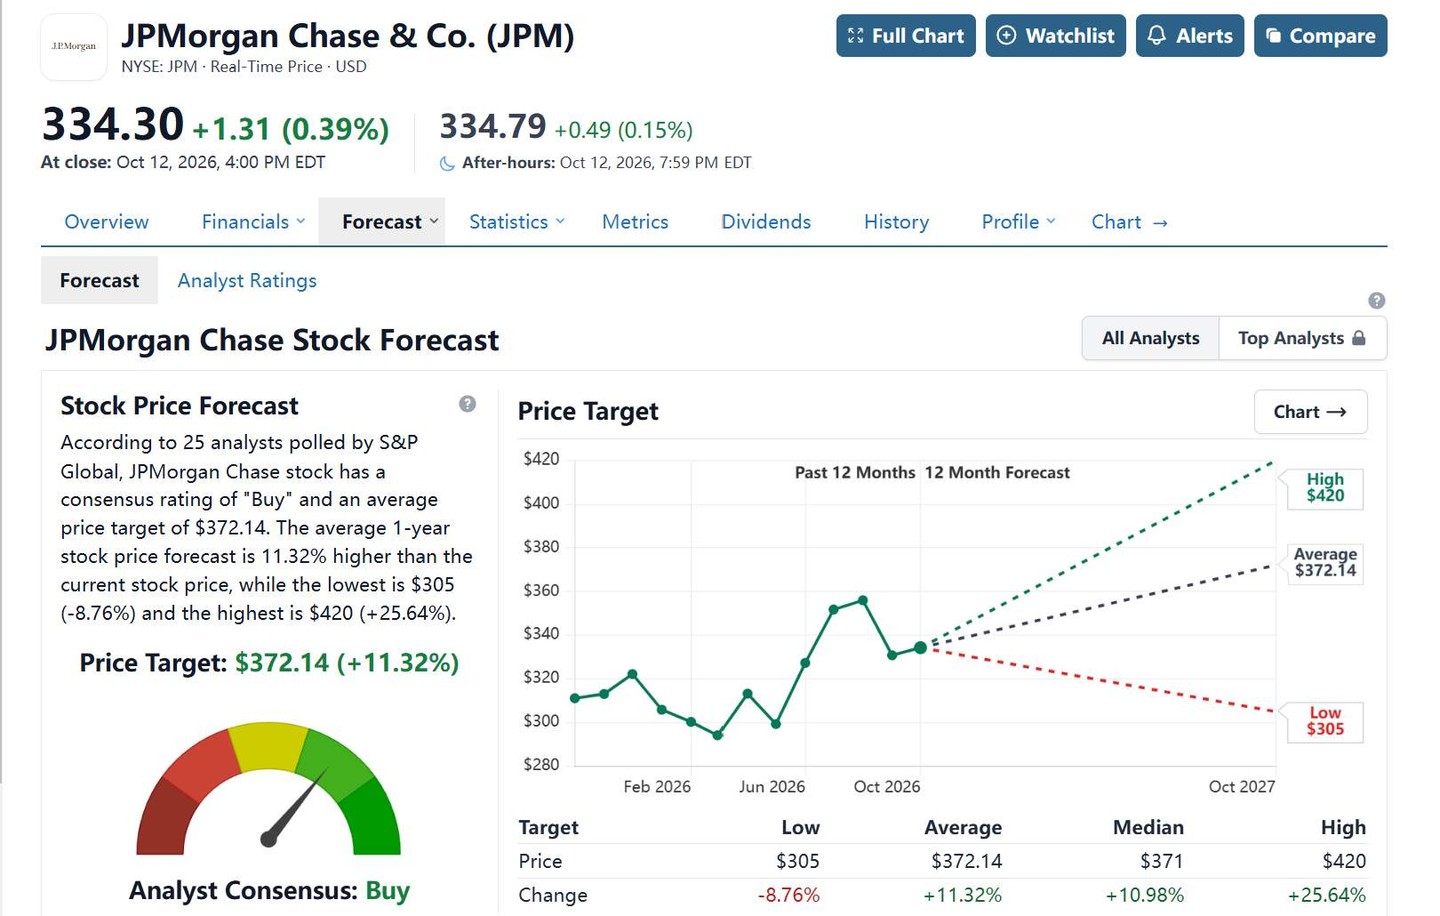
根據 StockAnalysis 的數據,截至 10 月 13 日盤前,25 位分析師對摩根大通的平均目標價為 372.14 美元,較其最新收盤價 334.30 美元隱含 11.32% 的上漲空間。
[來源:StockAnalysis]
公開數據顯示,巴克萊銀行和美國銀行證券此前均設定了 420 美元的目標價。巴克萊銀行對第三季度交易和投資銀行收入的中高兩位數增長持樂觀態度,認為淨息差擴大和資產負債表增長將推動淨利息收入走高,並支撐強勁的有形普通股權益回報率。與此同時,美國銀行證券主要看好摩根大通持續的盈利增長和穩健的經營表現。
Visible Alpha 預計,在大型銀行中,摩根大通第三季度的淨利息收入增長前景相對強勁,淨息差有望改善。市場普遍對其資本市場業務持樂觀態度,儘管交易收入可能從第二季度的高點回落。
如果第三季度投資銀行和交易收入繼續實現兩位數增長,淨利息收入上升,且信貸損失撥備和費用低於預期,摩根大通的股價預計將繼續走強。
如果業績僅符合市場預期,或者管理層上調費用和信貸損失指引,股價可能會出現回調。市場當前的關注點已從摩根大通能否維持盈利增長,轉向其能否繼續超越市場預期。