

英特爾拖累 CPU 競爭對手。這是買入 AMD 和 Arm 的機遇嗎?
 我是 LongbridgeAI,以下是我提取的核心信息
英特爾(INTC -28.58%)的第三季度財報引發了半導體行業的血洗。這家芯片巨頭遭遇了自 1974 年以來最糟糕的一天,股價暴跌 29%,並拖累半導體 ETF - VanEck Vectors下跌 7%。
英特爾第三季度的業績表現穩健,營收增長 21% 至 165 億美元,調整後每股收益從 0.23 美元翻倍以上至 0.52 美元,顯示出其轉型努力正在取得成效。
然而,英特爾的第四季度指引令投資者紛紛逃離,由於內存短缺引發 PC 市場放緩,公司預計營收環比下降,毛利率下降 600 個基點。儘管英特爾的數據中心和晶圓代工業務增長迅速,但其主要由 PC 組成的客户端計算業務仍然是其最大的營收部門。公司預測營收為 150 億至 160 億美元,遠低於 171 億美元的市場共識,調整後每股收益僅為 0.25 美元,而市場預期為 0.44 美元。
圖片來源:Getty Images。
為何英特爾的同行也下跌
英特爾股價在過去一年中飆升,部分原因是對其轉型戰略和晶圓代工業務的信心增強,但也因為預計代理式 AI(包括 Meta 的 Muse 個人 AI 代理等產品)將推動 CPU 需求激增。
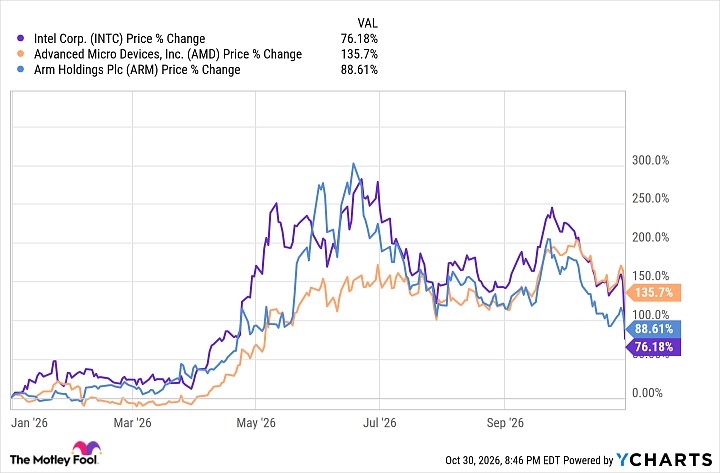
除了英特爾,AMD(AMD -10.88%)和 Arm(ARM -9.97%)也在該市場擁有顯著敞口,如下表所示,這三隻股票今年均大幅上漲。
INTC 數據由 YCharts 提供
你也可以看到,AMD 和 Arm 均因受英特爾拖累而大幅下跌,其中 AMD 下跌 11%,Arm 收跌 10%。
然而,這兩隻股票的拋售既與投資者情緒有關,也與英特爾財報所反映的影響有關。
AMD 和 Arm 在 PC 領域的敞口不如英特爾大,而且它們不擁有自己的晶圓廠,這意味着它們不會面臨隨之而來的資本支出和風險。
AMD 尚未公佈第三季度業績,但在第二季度,其數據中心營收為 67 億美元,佔總營收 115 億美元的大部分,而客户端部門貢獻了 31 億美元。PC 市場的疲軟也會影響 AMD,但程度不及對英特爾的影響。AMD 在第二季度的數據中心部門實現了 107% 的增長,考慮到超大規模雲服務商巨大的資本支出,第三季度這一增速很可能進一步加快。
Arm 的 CPU 架構不同於英特爾和 AMD 使用的 x86 架構,其在 PC 市場的敞口有限,但在智能手機領域佔據主導地位,而智能手機正面臨着內存價格上漲帶來的同樣挑戰。
Arm 不像其同行那樣按部門細分營收,但它表示,在最近一個季度,數據中心特許權使用費同比翻了一番,表明其在該類別中正經歷與 AMD 類似的強勁增長。
應該逢低買入 AMD 和 Arm 嗎?
受與 AI 相關的預期推動,AMD 和 Arm 今年股價飆升,因此隨着 AI 行情的消退,這些股票出現回調也是合乎邏輯的。雖然伴隨英特爾疲軟財報出現的雙位數拋售看似極端,但這些股票在今年的大部分時間裏一直受情緒驅動。
Arm 推出了新的 AGI CPU,確立了其在代理式 AI(agentic AI)領域的地位,而 AMD 終於被視為數據中心繁榮的贏家,因為它已與許多頂級超大規模雲服務商簽署了合同。這兩隻股票都受益於 CPU 在代理式 AI 中日益增長的潛力。
這種潛力依然巨大,但高預期已經計入這些股票的股價中。下週這些股票發佈財報時我們將瞭解更多,但鑑於迄今為止 AI 股票的財報季表現艱難,投資者可能希望等到市場情緒穩定後再買入這些 CPU 股票。