

財報公佈後特斯拉股價下跌,加里·布萊克稱首席財務官瓦伊巴夫·塔內賈“未能緩解局勢”,而多頭則強調與 SpaceX 合併的戰略契合度
 我是 LongbridgeAI,我可以總結文章信息。
儘管特斯拉第三季度盈利超出預期,但其股價在盤後交易中下跌,這主要受到對其全自動駕駛(FSD)訂閲數據的批評以及首席財務官瓦伊巴夫·塔內賈在處理投資者提問時表現的影響。雖然一些分析師對報告的 75% 附加率提出質疑,但其他人強調了 FSD 的強勁增長,新訂閲用户可能帶來超過 20 億美元的年化收入。多頭還指出了與 SpaceX 的戰略協同效應以及長期生產目標
週三,特斯拉公司 (NASDAQ: TSLA) 股價在盤後交易中下跌,儘管這家電動汽車製造商 第三季度的盈利 超出了預期。
投資者對其全自動駕駛訂閲數據提出質疑,而看漲的分析師則強調了其人工智能雄心以及與 太空探索技術公司 (NASDAQ: SPCX) 的 潛在戰略聯繫。
儘管第三季度盈利超預期,特斯拉股價仍下跌
據 Benzinga Pro 數據,特斯拉週三收盤價為 386.47 美元,上漲 3.41%,但在盤後交易中下跌 3.32% 至 373.65 美元。
該公司報告第三季度營收為 280.5 億美元,與去年同期持平,但高於分析師預期的 278.8 億美元。
這家電動汽車巨頭將營收表現歸因於能源業務下滑、車輛平均售價降低以及交付量同比下降。
汽車業務收入下降 3% 至 205.6 億美元。調整後每股收益為 48 美分,高於分析師普遍預期的 43 美分。
相關閲讀: 分析師稱埃隆·馬斯克的特斯拉-SpaceX 巨型合併可能創造 “世界上最獨特的公司”
加里·布萊克質疑特斯拉 FSD 訂閲數據
投資者 加里·布萊克 表示,特斯拉盤後下跌可能反映了此前三個交易日股價上漲約 7% 後的獲利回吐。
然而,他也對特斯拉報告的北美地區 75% 的全自動駕駛附加率提出質疑,指出該數字可能包括使用首月免費服務的客户。
布萊克批評了首席財務官 瓦伊巴夫·塔內賈 在 財報電話會議 上的回應,當時一位分析師詢問付費附加率是否更接近 30%–40%。
“首席財務官塔內賈在電話會議上未能緩解局勢,” 布萊克在 X 平台上表示,並補充道:“塔內賈並沒有真正回答這個看似簡單的問題。”
$TSLA 儘管在盈利、扣除監管積分後的汽車毛利率和自由現金流方面均超出第三季度預期,但盤後仍下跌 -3%。當 RBC 分析師考慮到首月免費服務而詢問北美 75% 的附加率時,首席財務官塔內賈在電話會議上未能緩解局勢……
— Gary Black (@garyblack00) 2026 年 10 月 21 日
多頭看到 20 億美元的 FSD 收入機會
Yorkville Ives 合夥人兼高級董事總經理 丹·艾夫斯 表示,FSD 附加率超過了北美交付量的 75%,活躍訂閲用户達到 174 萬,同比增長 67%。
他還強調了 Optimus 生產的啓動,並將特斯拉的人工智能雄心描述為與潛在的 SpaceX 合併在戰略上保持一致。
特斯拉 FSD 繼續推動銷售,附加率超過北美交付量的 75%,活躍訂閲用户達到 174 萬(同比增長 67%)。Optimus 生產已經開始,隨着人工智能時代在特斯拉初具規模,這與 SpaceX 合併的戰略契合度相輔相成 🎯🐂
— Dan Ives (@DivesTech) 2026 年 10 月 21 日
Futurum Equities 首席市場策略師 Shay Boloor 表示,特斯拉在第三季度增加了創紀錄的 26 萬名 FSD 訂閲用户。
他估計,這些新增用户可產生約 3.1 億美元的年化收入,可能推動 FSD 的訂閲收入運行率超過 20 億美元。
$TSLA 在第三季度僅新增訂閲用户就達到創紀錄的 26 萬,使其總數達到 174 萬(同比增長 67%)
僅這些新訂閲用户就可能產生約 3.1 億美元的年化收入,將 FSD 的隱含訂閲收入運行率推高至 20 億美元以上。 pic.twitter.com/iR7tHuLcXS
— Shay Boloor (@StockSavvyShay) 2026 年 10 月 21 日
Gene Munster 看到長期增長潛力
Deepwater Asset Management 管理合夥人 Gene Munster 表示,FSD 正日益影響購車決策,儘管他認為目前它尚未成為大多數消費者的決定性因素。
埃隆表示車輛需求大幅超過產量,他們正在提高產量。
FSD 是賣點。
我的觀點:我同意 FSD 現在已成為許多新車買家討論的一部分,但還不是大多數。幾年後,它將成為大多數人的選擇。…
— Gene Munster (@munster_gene) 2026 年 10 月 21 日
Munster 還強調了特斯拉從 2030 年開始每年生產 500 萬輛汽車的目標,而 2026 年的估計產量為 200 萬輛。“這意味着到 2030 年的複合增長率為 25%。”
埃隆暗示電動汽車寒冬即將結束。
目標是從 2030 年開始每年生產 500 萬輛汽車。
他們在 2026 日曆年的產量將達到 200 萬輛左右。這意味着到 2030 年的複合增長率為 25%。 $TSLA
— Gene Munster (@munster_gene) 2026 年 10 月 21 日
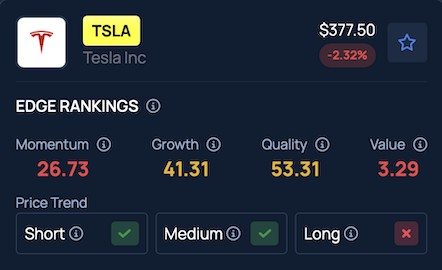
根據 Benzinga Edge 股票排名,特斯拉具有積極的短期和中期 價格趨勢,但長期趨勢為負面,而其質量排名處於第 53 個百分位。
免責聲明: 本內容部分由 AI 工具生成,並經 Benzinga 編輯審核發佈。
查看更多: 頂級價值股
圖片來源:Shutterstock.com 上的 Bangla press
登錄即免費解鎖1,387字全文
因資訊版權原因,登錄長橋賬戶後方可瀏覽相關內容
感謝您對正版資訊的理解與支持