

SK 海力士子公司 Solidigm 擬啓動有望創下半導體紀錄的美國 IPO:投資者需知要點
 我是 LongbridgeAI,我可以總結文章信息。
SK 海力士的美國子公司 Solidigm 正考慮最早於 2027 年進行美國 IPO,潛在募資額可達 150 億美元,估值高達 1500 億美元。此舉有望創下半導體行業 IPO 募資新紀錄,超越 Cerebras。目前籌備工作處於早期階段,承銷商遴選正在進行中。Solidigm 由 SK 海力士收購英特爾 NAND 和 SSD 業務組建而成,受益於人工智能驅動的企業級存儲需求增長。然而,風險包括未經審計的獨立財務數據以及週期性市場壓力
TradingKey - 美東時間 9 月 25 日,路透社援引三位知情人士消息報道,SK 海力士(SKHY)的美國內存子公司 Solidigm 正考慮最早於 2027 年進行美國 IPO,潛在估值高達約 1500 億美元,募資規模可能達到 150 億美元。
Solidigm 最近與多家投資銀行舉行了 IPO 承銷商競選會議,以評估潛在承銷商和上市計劃。籌備工作仍處於早期階段,上市時間、交易所、發行規模和最終估值尚未確定,SK 海力士也未宣佈正式計劃。
如果募資額達到 150 億美元,Solidigm 有望創下美國半導體行業 IPO 募資的新紀錄,超越 Cerebras(CBRS)2026 年 IPO 約 55.5 億美元的募資規模。
[美國半導體 IPO 募資規模前三]
| 排名 | 公司 | 上市日期 | 基礎發行規模 | IPO 估值 |
| 1 | Cerebras (CBRS) | 2026 年 5 月 | 約 55.5 億美元 | 約 564 億美元 |
| 2 | Arm (ARM) | 2023 年 9 月 | 約 48.7 億美元 | 約 540 億美元 |
| 3 | GlobalFoundries (GFS) | 2021 年 10 月 | 約 25.9 億美元 | 約 260 億美元 |
包括超額配售選項在內,Cerebras 的最終發行規模約為 64 億美元,上市時完全稀釋估值約為 564 億美元;Solidigm 討論的估值上限接近其 2.7 倍。由於 Solidigm 尚未提交招股書,最終募資規模和估值仍可能調整。
Solidigm 是一傢什麼樣的公司?
Solidigm 成立於 2021 年,是 SK 海力士收購英特爾(INTC)NAND 和 SSD 業務後組建的一家美國存儲公司。
該交易的總合同價值為 90 億美元。在第一階段,SK 海力士支付 70 億美元收購英特爾的 SSD 業務和大連 NAND 工廠;第二階段合同對價為 20 億美元,用於收購剩餘的 NAND 知識產權、研發人員及相關資產。交易於 2025 年 3 月 27 日完成,英特爾在調整後獲得約 19 億美元。
Solidigm 主要開發和銷售數據中心、企業級和客户端 SSD。隨着 AI 存儲需求的增長,其大容量 QLC 企業級 SSD 已成為市場關注的焦點。
Solidigm 如何受益於 AI 存儲需求?
AI 推理擴大了對模型文件、向量數據庫和 KV 緩存的數據訪問需求,推動雲服務提供商採購大容量企業級 SSD。大容量產品可以減少每單位存儲規模所需的驅動器數量和機架空間,同時降低每 PB 存儲容量的電力和冷卻成本。
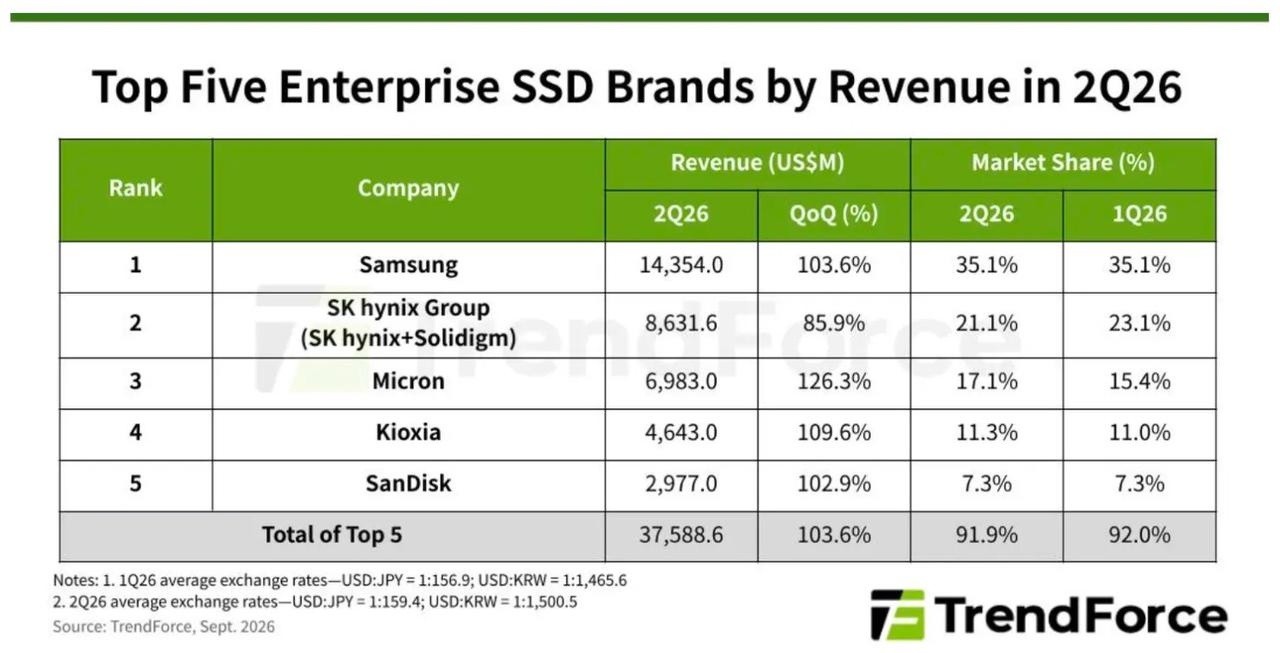
根據 TrendForce 的數據,2026 年第二季度全球前五大企業級 SSD 廠商的總收入達到約 375.9 億美元。按 SK 海力士和 Solidigm 合併計算,該集團收入超過 86.3 億美元,排名第二。
Solidigm 超大容量 QLC 企業級 SSD 出貨量的增長是推動集團收入增加的因素之一。
[來源:TrendForce]
此外,Solidigm 與 CoreWeave(CRWV)簽署了一項多年期協議,為其 AI 雲平台提供企業級 SSD 容量的優先訪問權。雙方未披露採購金額或產品數量。
企業級 SSD 需求的增長為 Solidigm 提供了從 SK 海力士綜合存儲業務中獨立估值的機會。分析師認為,獨立上市將有助於 SK 海力士收回併購投資,擴大未來融資能力,並將資本配置轉向利潤率更高的業務。
Solidigm 的股權結構與融資歷史
SK 海力士目前控制着 Solidigm,公開信息中未披露其他機構股東。Solidigm 的核心資產源自 SK 海力士對英特爾 NAND 和 SSD 業務的收購。
| 日期 | 關鍵進展 | 金額及狀態 |
| 2020 年 10 月 | SK 海力士同意收購英特爾 NAND 和 SSD 業務 | 交易總價值 90 億美元 |
| 2021 年 12 月 | 完成第一階段交易,Solidigm 成立 | 支付 70 億美元 |
| 2025 年 3 月 | 完成第二階段交易 | 合同金額 20 億美元 |
| 2026 年 8 月 | 據報道正考慮 IPO 前融資 | 潛在融資規模 5 萬億至 10 萬億韓元 |
| 2026 年 9 月 | 據報道啓動 IPO 承銷商遴選 | 潛在募資額高達約 150 億美元 |
據韓國媒體此前報道,Solidigm 曾接觸全球資產管理機構和主權財富基金,以評估 IPO 前的資金需求,但投資者名單和認購金額尚未披露。據報道,摩根士丹利(MS)和高盛(GS)參與了融資和 IPO 準備工作,具體角色尚未確定。
Solidigm IPO 面臨哪些風險?
高估值能否得到財務數據支持是 Solidigm IPO 面臨的首要問題。該公司尚未披露完整的獨立財務報表,收入、利潤率、經營現金流和客户集中度仍有待招股書披露。
NAND 市場具有明顯的週期性。當前企業級 SSD 價格受到 AI 數據中心需求和供應緊張的支持,但三星、美光(MU)、鎧俠和 SanDisk(SNDK)也在增加大容量產品的供應。未來,如果雲服務提供商放緩採購或行業新增供應釋放,可能會壓低產品價格和利潤率。
Solidigm 的競爭力取決於 SSD 的容量、性能、耐用性、固件可靠性和成本。該公司的客户結構尚未披露,其對主要客户的依賴程度仍有待確認。
此外,大連 NAND 工廠面臨出口管制風險。將受控設備引入工廠需要獲得許可證,這可能會影響產能擴張和工藝升級。投資者還需關注老股與新股的配售比例、SK 海力士上市後的控制權以及募集資金用途。
在招股書發佈之前,Solidigm 的上市時間表、估值和發行規模仍可能調整。獨立財務數據、客户集中度和發行結構將是評估 IPO 定價的主要依據。
瞭解更多