

台積電的強勁增長清晰表明芯片股拋售過度。以下是值得大舉買入的最佳股票
 我是 LongbridgeAI,以下是我提取的核心信息
- AI 需求推動半導體行業增長。…
半導體板塊近期承受巨大壓力,費城半導體指數自 10 月初以來下跌 17% 便是明證。然而,領先半導體公司的業績清楚地表明,此次拋售已屬過度。
台灣積體電路製造(TSM-0.61%)是全球最重要的半導體公司之一,剛剛發佈了其 10 月份的銷售數據,進一步證明人工智能(AI)建設並未放緩。在查看近期拋售後值得買入的一些頂級半導體股票之前,讓我們先看看台積電 10 月份的表現。

圖片來源:Getty Images。
人工智能芯片繁榮將助台積電維持驚人增長
台積電 10 月營收較上年同期增長近 60%。值得注意的是,其增長近期已獲得堅實動力。台積電 7 月、8 月和 9 月的營收分別較上年同期增長 45%、53% 和 55%。
TSM- 台灣積體電路製造
$403.00-$2.49 (-0.61%)
紐約證券交易所 · 截至美東時間 2026 年 11 月 13 日上午 9:46
高級功能

Moneyball Superscore 99/100
關鍵數據點
市值市值僅使用公開流通股計算。不包括未上市、私有或非交易的雙類股。隱含市值可能會有所不同。$2.10 萬億
當日區間$401.73 - $408.09
52 周區間$266.82 - $487.47
成交量 160 萬
平均成交量 1,150 萬
毛利率 65.07%
股息收益率 0.93%
台積電增長的加速並不令人意外。該公司在 10 月的財報電話會議中指出,受代理式人工智能和開源人工智能模型日益普及的驅動,它正看到 “來自客户的持續強勁多年期需求”。台積電管理層進一步指出,“全球供應鏈中半導體的價值將繼續增加”,因為芯片將在人工智能建設中發揮至關重要的作用。
2026 年前 10 個月,台積電營收增長了 43.3%。近期的增長加速表明,其可能超過 2026 年 44% 的營收增長目標。此外,台積電的長期每股收益(EPS)增長預估今年已大幅飆升。
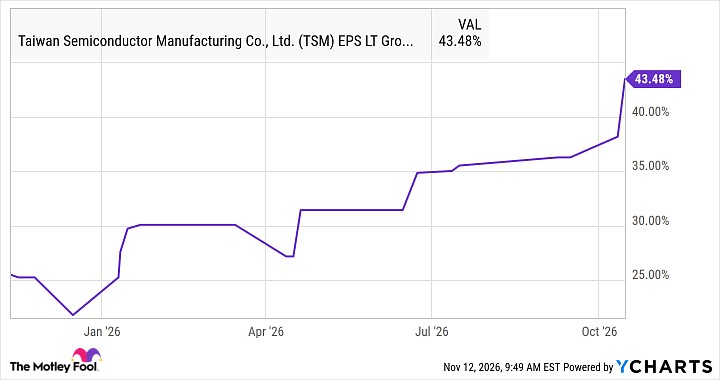
台積電每股收益長期增長預估數據由YCharts提供
因此,在台積電股價自 10 月初以來出現兩位數下跌後買入台積電股票是一個明智之舉,尤其是考慮到其遠期市盈率為誘人的 18 倍。然而,這並非唯一受益於人工智能繁榮的芯片股。讓我們仔細看看另一隻目前值得買入的股票。
這家半導體公司對人工智能建設至關重要
台積電管理層上月指出,公司今年計劃投入 600 億至 640 億美元用於資本支出。這將比其 2025 年 409 億美元的資本支出大幅增加。該公司預計,2026 年至 2028 年期間的資本支出將 “顯著高於過去三年”。
這對阿斯麥控股(ASML-0.10%)來説是個好消息,該公司製造幫助台積電構建先進人工智能芯片的極紫外(EUV)光刻機。自 10 月初以來,阿斯麥股價已下跌超過 15%。目前其交易價格為遠期市盈率的 23 倍,低於其 32.5 倍的五年平均遠期市盈率。
對於一家在 2026 年第三季度報告每股收益同比增長 136% 的公司來説,這一估值頗具吸引力。更妙的是,阿斯麥預計未來幾年對其芯片製造設備的需求將持續強勁,超過其生產能力。
因此,該公司旨在到 2027 年將其極紫外光刻系統的產量提高 30%。管理層正在探索在 2028 年將產量提高 30% 以上的可能性。鑑於阿斯麥在極紫外光刻領域擁有壟斷地位,它可以向台積電等客户收取溢價。因此,其長期增長預估大幅躍升也就不足為奇了。
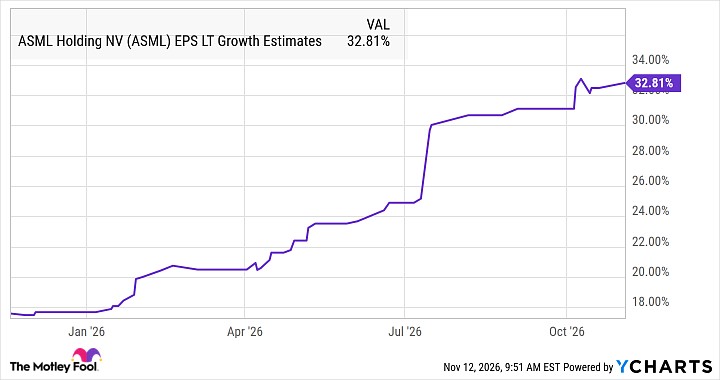
阿斯麥每股收益長期增長預估數據由YCharts提供
然而,阿斯麥很容易超越這些預期。其第三季度每股收益大幅跳升,並且由於其壟斷地位、台積電等客户更高的資本支出以及對人工智能基礎設施的持續投資,它能夠維持強勁的長期增長。
因此,投資者可以考慮將阿斯麥和台積電加入投資組合,因為它們處於有利地位,能夠從長期的人工智能驅動芯片繁榮中獲益,且當前交易價格具有吸引力。
現在何處投資 1,000 美元
當我們的分析師團隊提供股票建議時,聽取意見往往會有回報。畢竟,Stock Advisor 的平均總回報率為 850%*——與標普 500 指數的 210% 相比,這是一個碾壓市場的超額表現。
他們剛剛公佈了他們認為目前投資者最值得買入的 10 只股票,加入 Stock Advisor 即可獲取。
查看股票 ›
*Stock Advisor 回報率截至 2026 年 11 月 13 日。