

甲骨文為英特爾股票投資者帶來重磅利好
 我是 LongbridgeAI,以下是我提取的核心信息
英特爾(INTC-7.80%)在 10 月 29 日發佈第三季度財報後,上週遭遇了殘酷的拋售,主要原因是其指引低於預期,導致投資者驚慌失措。
由於個人電腦(PC)銷量大幅下滑,英特爾專注於個人電腦的客户業務目前狀況不佳。當然,英特爾需要達到華爾街的預期,才能證明其自 2025 年初以來股價令人印象深刻的飆升是合理的。然而,個人電腦市場的疲軟超出了英特爾的控制範圍。
此外,英特爾在數據中心領域表現良好,其專注於人工智能(AI)的服務器芯片受到超大規模雲計算提供商和人工智能公司的強勁需求。甲骨文(ORCL-5.27%)就是這樣一家公司將大量部署英特爾的服務器中央處理器(CPU)。讓我們來看看為什麼與甲骨文的合同對英特爾來説可能是一筆大生意。

圖片來源:Getty Images。
英特爾有望從甲骨文的人工智能數據中心建設中獲益豐厚
就在英特爾發佈季度財報前幾天,這家半導體巨頭宣佈與甲骨文達成多年期合作,部署其至強服務器 CPU。甲骨文將部署英特爾當前及未來幾代的至強服務器 CPU,以處理甲骨文雲基礎設施(OCI)上的代理式人工智能工作負載。
INTC- 英特爾
53.73 美元 -4.55 美元 (-7.80%)
納斯達克 · 截至美東時間 2026 年 11 月 5 日上午 10:19
高級功能

Moneyball Superscore 65/100
關鍵數據點
市值市值僅使用已發行流通股計算。不包括未上市、私有或非交易的雙類股。隱含市值可能會有所不同。3080.2 億美元
當日區間 53.11 美元 - 56.73 美元
52 周區間 32.89 美元 - 142.35 美元
成交量 5860 萬
平均成交量 1.114 億
毛利率 40.32%
鑑於甲骨文雲基礎設施(OCI)的收入一直快速增長,這對英特爾來説是個好消息。甲骨文在上一季度報告 OCI 收入同比增長 121%,達到 74 億美元。由於甲骨文擁有 6640 億美元的剩餘履約義務 (RPO),該部門有望在長期內保持這種強勁勢頭。
甲骨文預計,隨着公司加大投資以增加數據中心產能,未來將加速把 RPO 轉化為收入。英特爾將為甲骨文提供 “額外的產能和計劃中的處理器功能,以滿足客户利用人工智能擴展現有企業系統的需求”。
這將確保英特爾服務器 CPU 業務的強勁增長。值得注意的是,英特爾估計,未來五年服務器 CPU 的總潛在市場(TAM)可能增長 5 倍,達到 4000 億美元。英特爾作為一家能夠拿下甲骨文這樣的大客户的芯片巨頭,應該能夠抓住這一巨大機遇中的相當大份額。
因此,如果看到英特爾的數據中心和人工智能(DCAI)部門繼續保持其一直以來的健康增長,我也不會感到驚訝。
英特爾的數據中心增長正在加速
英特爾 DCAI 部門第三季度的收入同比增長 78%,達到 73 億美元。相比之下,該公司第一季度的 DCAI 收入同比增長 22%,第二季度同比增長 59%。
重要的是,英特爾管理層在最新財報電話會議上的評論表明,其 DCAI 收入將繼續以穩健的速度增長,考慮到像甲骨文這樣的超大規模雲計算提供商對其服務器 CPU 的興趣,這並不令人意外。具體而言,英特爾指出,來自其數據中心客户的需求信號正在增強,這主要是由於代理式人工智能的採用率不斷提高,從而推動了對服務器 CPU 需求的增加。
因此,英特爾預計 2027 年和 2028 年其數據中心 CPU 的需求將超過供應。鑑於其在 x86 服務器 CPU 市場的主導地位,這將使英特爾能夠實施更多的漲價措施。儘管英特爾在這一細分領域正逐漸失去市場份額給超威半導體,但根據 Mercury Research 的數據,它仍擁有 65.5% 的驚人市場份額。
與甲骨文的合作伙伴關係應有助於英特爾保持其在服務器 CPU 領域的主導地位,為進一步的收入和盈利增長鋪平道路。畢竟,預計英特爾明年將把 CPU 價格提高 10%,這可能會對公司的底線業績產生積極影響。
值得注意的是,今年英特爾的長期每股收益(EPS)增長預期有了實質性的改善。
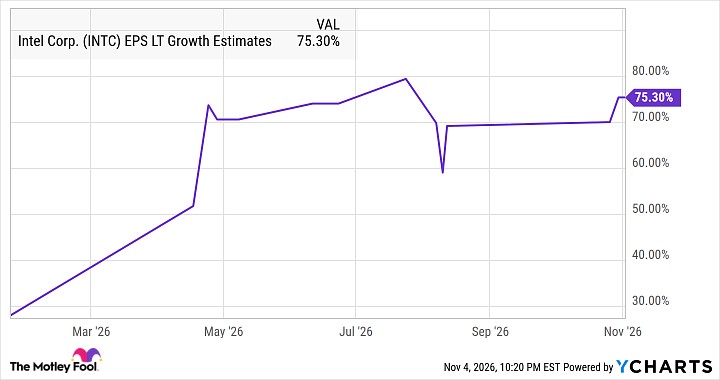
INTC 每股收益長期增長預期 數據由 YCharts 提供
因此,儘管英特爾股價在發佈最新季度財報後遭受重創,但其長期前景似乎依然穩健。再加上英特爾目前的遠期市盈率僅為 34 倍,低於納斯達克綜合指數 39 倍的平均市盈率,不難看出為何該股在近期回調後值得買入。
因此,精明的投資者最好放眼大局,考慮利用這隻半導體股票的下跌增持股份,因為其加速發展的數據中心業務最終可能幫助其再次提速。