Salesforce:“AI 替代论” 证伪?软件老登能翻身吗
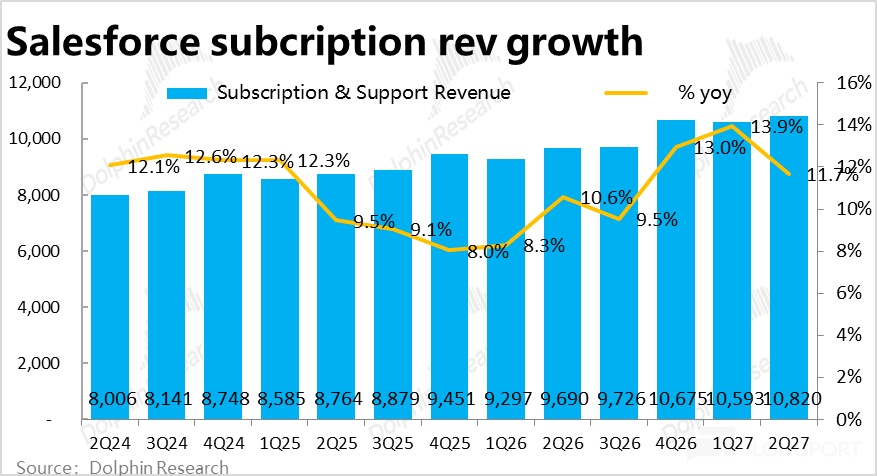
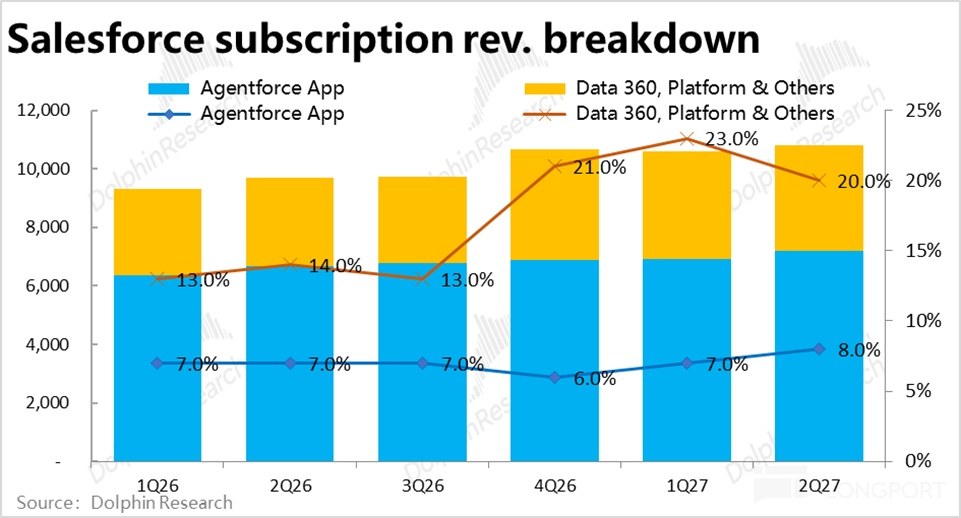
传统 SaaS 龙头$赛富时(CRM.US) ,8 月 27 日早公布了截至 7 月份的 27 财年 2 季度财报,单看业绩表现依然平淡。无论是增长端还是核心盈利都和市场预期差异不大,趋势上也相当平稳。不过近期随着叙事反转,稳定的业绩至少表明 AI 替代论可能只是 “危言耸听”,传统 SaaS 的股价都有不小修复,具体来看:1、增长实际仍在放缓:本季核心业务 -- 订阅收入名义增速约 10.8%,环比明显降速...


传统 SaaS 龙头$赛富时(CRM.US) ,8 月 27 日早公布了截至 7 月份的 27 财年 2 季度财报,单看业绩表现依然平淡。无论是增长端还是核心盈利都和市场预期差异不大,趋势上也相当平稳。不过近期随着叙事反转,稳定的业绩至少表明 AI 替代论可能只是 “危言耸听”,传统 SaaS 的股价都有不小修复,具体来看:1、增长实际仍在放缓:本季核心业务 -- 订阅收入名义增速约 10.8%,环比明显降速...


二季度收入 113.5 亿美元增 11%、CRPO 加速至 335 亿美元增 14%,全年指引上调 3 亿美元至 461 亿–464 亿美元,但有机上调仅 1 亿、另 2 亿来自并购并表且新增 1 亿汇率逆风,同时把 Claudeforce 与高阶版本升级绑定,9 月 GA。


以下为海豚君整理的$赛富时(CRM.US) FY27Q1 的财报电话会纪要,财报解读请移步《Salesforce:既没增长也没利润,AI 故事还讲得动吗?》一、财报核心信息回顾 1. 史上最大规模股东回报:本季度执行了 250 亿美元加速股票回购(ASR),为赛富时有史以来最大规模,是 500 亿美元回购授权的一半。ASR 使 Q1 摊薄股份数同比减少 10%...

在 “AI 替代论下” 受冲击明显的传统 SaaS 龙头$赛富时(CRM.US) ,5 月 28 日美股盘后公布了截至 4 月份的 27 财年第 1 季度财报,整体来看表现平淡。当季表现还算可以,各指标和市场预期差异不大,缺乏能引发叙事反转的信号。对后续指引则相对偏弱,在收入未见明显加速迹象的情况下,对利润率的指引则有所下调。具体来看:1、增长依然波澜不惊:本季核心业务 -- 订阅收入约$106 亿,恒定汇率下同比增长 12%...

以下为海豚君整理的$赛富时(CRM.US) FY26Q4 的财报电话会纪要,财报解读请移步《Salesforce:AI 替代论摧枯拉朽,SaaS 龙头已成 “弃子”?》财报核心信息回顾 1. Q1 指引: Q1 营收为 110.3 亿至 110.8 亿美元 。预计名义增长率约为 12% 至 13% 。同时,预计 Q1 的 CRPO 名义同比增长约为 14% ...

近期在 “AI 杀死 SaaS” 叙事下,受冲击最严重之一 的$赛富时(CRM.US) ,今早美股盘后公布 2026 财年 4 季度财报(截止 1.31 日),整体来看业绩表现一般。营收增长确实如期小幅加速,但主要归功于收购并表影响,原有业务增长不佳。而毛利率继续承压下滑,费用投入也全线显著增加,导致 GAAP 经营利润显著跑输预期。另一核心指标--cRPO 短期未履约余额增速也低于买方预期,使得市场反馈负面...

以下为海豚君整理的 $赛富时(CRM.US) FY26Q3 的财报电话会纪要,财报解读请移步《Salesforce:AI Agent“难产”,SaaS 龙头已沦为价值股?》一、财报核心信息回顾指引:公司仍有望在 12 到 18 个月内重新加速收入增长。净新增 AOV 增长:预计 26 财年下半年净新增 AOV 增长将超过下半年 AOV 增长...

SaaS 龙头$赛富时(CRM.US) ,于 12 月 4 日早美股盘后,公布 2026 财年 3 季度财报(截止 10.31 日)。当季业绩并不好,各主要指标基本都跑输市场预期。相对欣慰之处是,领先指标(cRPO 和新签订单)在低基数下略有向好趋势。亮点是,公司指引下季度的增长会有不小改善,但主要是收购 Informatica 的并表影响,具体来看:1、整体收入增长继续放缓...

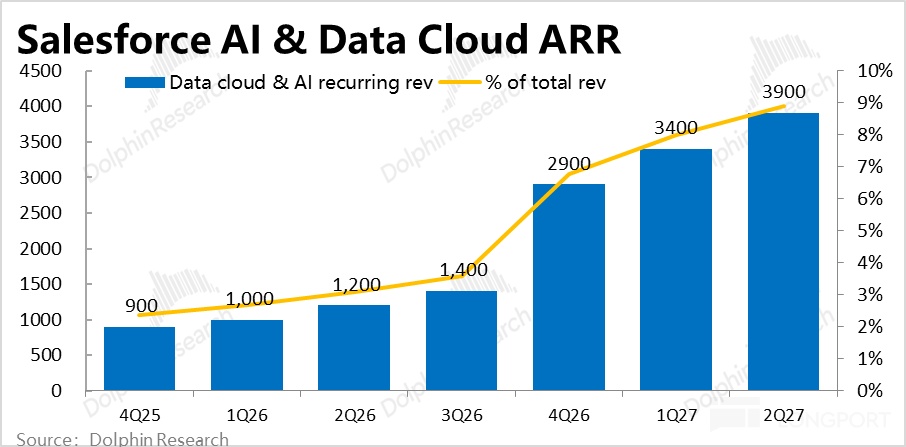
以下为 海豚投研整理的$赛富时(CRM.US) 2025 年二季度 (2QF26 财年) 财报电话会纪要,财报解读请移步《Salesforce:AI 到底是 “救星” 还是 “丧钟”? 》一、财报核心信息回顾:1. Agentforce 产品与业务亮点 Agentforce 与 Data Cloud:AI 与数据产品年化收入(ARR)达 12 亿美元,同比增长 120%...

9 月 4 日早美股盘后,SaaS 龙头$赛富时(CRM.US) 公布 2026 财年 2 季度财报。当季业绩表现相对平稳(或者说平淡)。增长并无明显提速迹象,但靠优秀控费仍挤出小超预期的利润。但不改变核心问题,且对下季度指引也不亮眼,整体观感还是骗弱。详细要点如下:1、增长看似提速,但更多只是汇率利好:增长端,核心业务 -- 订阅性收入本季同比增长 10.6%,较上季的 8.3% 有一定提速,小幅跑超市场预期 1pct...