D
 +9
亚朵:烧钱换增长,零售神话还能撑多久?
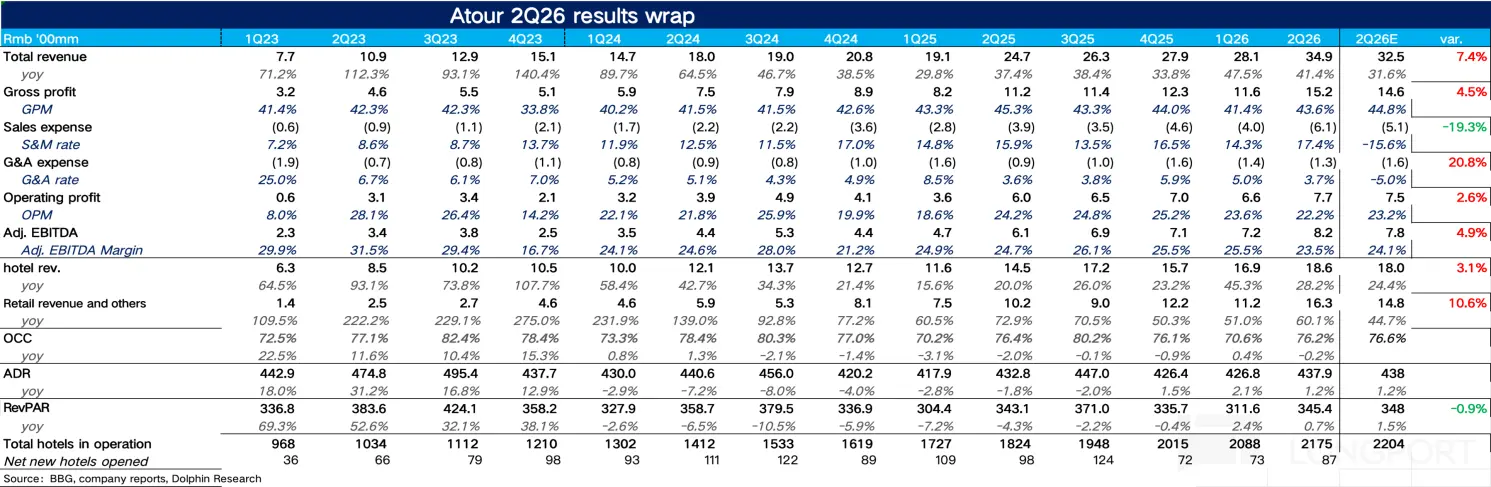
北京时间 2026 年 8 月 20 日美股盘前,亚朵(ATAT)发布了 2026 年 2 季度财报,虽然整体收入超预期,公司也把全年收入指引从此前的 +24%-28% 进一步上调到 +30%,但受到零售业务的拖累,利润端的释放不及预期。$亚朵(ATAT.US) 具体要点如下:1、RevPAR 环比有所下滑。从最核心的经营指标每间可售房收入(RevPAR)看,二季度亚朵 RevPAR 为 345.4 元/晚、同比增长 0.7%...
+9
北京时间 2026 年 8 月 20 日美股盘前,亚朵(ATAT)发布了 2026 年 2 季度财报,虽然整体收入超预期,公司也把全年收入指引从此前的 +24%-28% 进一步上调到 +30%,但受到零售业务的拖累,利润端的释放不及预期。$亚朵(ATAT.US) 具体要点如下:1、RevPAR 环比有所下滑。从最核心的经营指标每间可售房收入(RevPAR)看,二季度亚朵 RevPAR 为 345.4 元/晚、同比增长 0.7%...
+9零售收入 15.75 亿元、同比增 63.2%,全年零售收入增速指引上调至 40%,但二季度 RevPAR 仅为去年同期的 100.7%、成熟店回落至 97%,同时全年净利率受收入结构变化与有效税率上升拖累仍将同比小幅下滑。
以下为海豚君整理的亚朵 FY26Q1 的财报电话会纪要,财报解读请移步《亚朵:酒店回血,零售狂飙,酒店界 “小清新” 熬出头了?》$亚朵(ATAT.US)一、财报核心信息回顾 1. 股东回报:宣布 2026 年首次现金分红约 7200 万美元,约占上一财年净利润的 31%;自去年启动回购以来,累计回购金额已超 1 亿美元...
上篇我们分析了亚朵差异化切入中高端赛道,通过服务制胜的酒店业务以及依托于酒店业务近年来快速爆发的 “第二成长曲线”——零售业务,那么站在当前,亚朵的成长性如何?怎么看待当前亚朵的投资价值?我们继续探讨:
在中国酒店业的红海里,亚朵是一个让竞争对手既眼红又看不懂的存在。论规模,它干不过华住锦江;论奢华,它又够不上万豪希尔顿。表面上看,亚朵卡在了一个最尴尬的中高端夹缝中。按理说,这种定位最容易高不成低不就。
但 2024 年在行业陷入价格战 + 关店潮的低迷期,亚朵却以 50% 以上的营收增长,70% 以上的利润增长逆势突围,成为行业唯一的高增长标杆。这个让竞争对手眼红又费解的品牌,究竟靠什么在夹缝中撕开增长口子?其 “住宿 + 零售” 双轮驱动模式,又藏着怎样颠覆行业的底层逻辑?这次,海豚君就带大家来研究下亚朵的商业模式到底有何不同。

