D
SK 海力士(纪要):营收破百万亿,全年回馈 100 万亿韩元
三季度营收 104.6 万亿韩元、营业利润率 80%,双双创新高,DRAM 与 HBM 至 2029 年实质售罄,但非经营净支出 32.6 万亿韩元拖累净利,同时公司宣布 2026 财年约 100 万亿韩元股东回报。
海力士首尔跌超 8%,存储周期要转了吗

三季度营收 104.6 万亿韩元、营业利润率 80%,双双创新高,DRAM 与 HBM 至 2029 年实质售罄,但非经营净支出 32.6 万亿韩元拖累净利,同时公司宣布 2026 财年约 100 万亿韩元股东回报。
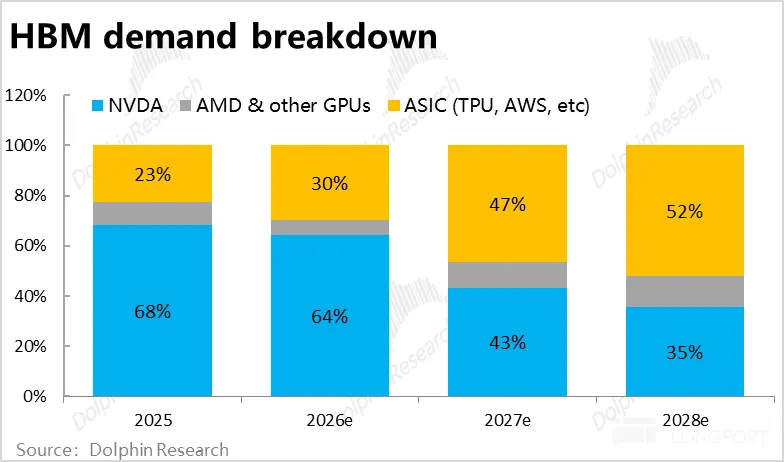
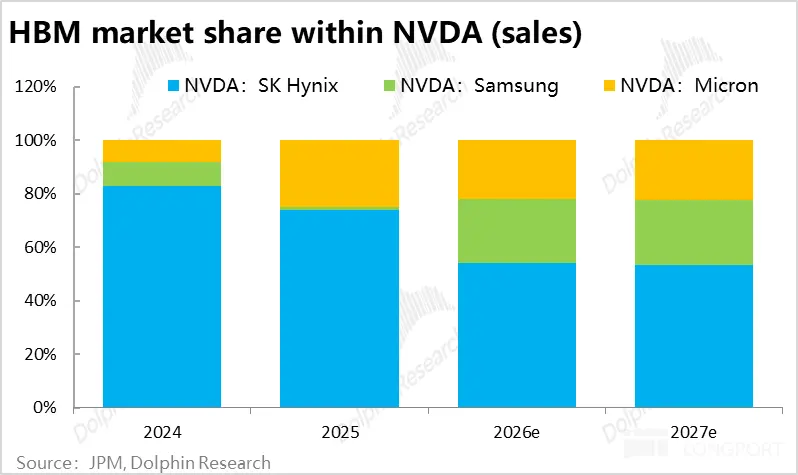
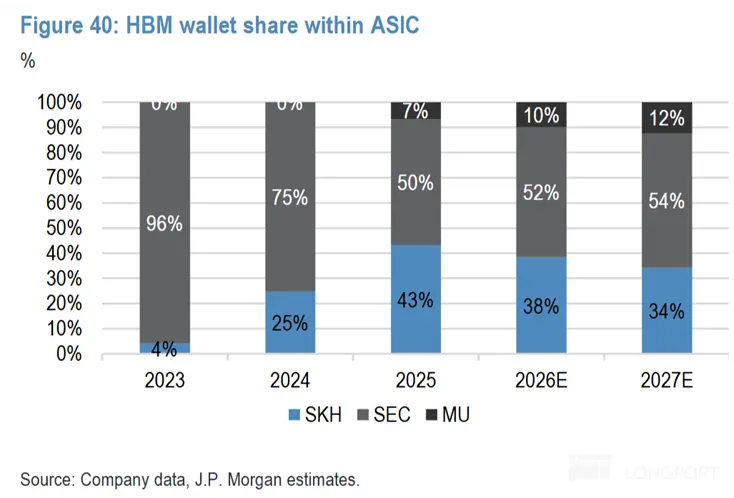
HBM 价格暴涨,海力士股价半年最高暴涨 10 倍,但三星、美光正在快速抢占供应链份额。上篇我们完整推演了 DRAM、HBM 行业供需缺口变化,分析了周期拐点,详见上篇。 但行业景气不等于公司稳稳赚钱。本篇继续聚焦海力士,解析它和英伟达、各大 ASIC 客户的合作格局,对比三大厂商长协策略差异,测算未来业绩,并评估当下估值性价比。AI 时代,内存增量需求更集中于少数 XPU 厂商和云厂商手中...
 +12
前两篇海豚君从技术角度梳理了 “存力” 行情的底层逻辑和发展方向,本篇把视角拉回公司,聚焦本轮最具代表性的 HBM 龙头——$SK海力士(SKHY.US) 。海力士当下的处境颇为微妙:一边是内存价格飙涨、HBM 持续紧缺,业绩大涨,股价一度在半年内涨了约 10 倍;另一边,三星和美光正快速切入英伟达等核心客户的供应链,海力士的优势正从 “独占” 走向 “领先”。作为制造业企业...
在上篇的探讨中,海豚君从底层技术出发,回答了 AI 对存力的需求为何"突然"爆发,以及 HBM 凭什么成为高性能 GPU 的首选内存,并介绍了 HBM 内存技术的核心概念与逻辑。那么随着 AI 技术的发展,内存技术又将如何演变,以实现更大的容量和更快的带宽?恰巧,近期业内也出现了两个看似矛盾的信号:一边是 HBM 路线图继续加码,堆叠层数从 12 层走向 16 层、20 层;另一边据 SemiAnalysis...
站在今天回望 25 年下半年,可以说是 AI 硬件产业链一个非常关键的拐点,在此之前以英伟达 GPU 为代表的 “算力” 站在 AI 硬件的舞台中央。在此时点之后,包括内存(DRAM)、闪存(NAND)和硬盘(HDD)在内的 “存力” 则接棒成为了整个产业链中最大的卡点。由下图可见,DDR5 内存的价格自 25 年 9 月后的半年内飙涨了接近 7~9x,NAND 闪存的价格同期内也有 4~5x 的涨幅。对应的...
海力士 (SKHY.O) 北京时间 2026 年 7 月 29 日上午,美股盘后发布 2026 财年第二季度财报(截至 2026 年 6 月),要点如下:1、核心数据:海力士本季度实现营收 79 万亿韩元,环比增长 51%,低于市场预期(85 万亿韩元),主要来自于 DRAM 和 NAND 业务增长的双重推动,实质上最大的因素是存储产品的涨价。本季度毛利率为 83%,低于市场预期(84-85%)...
以下为海豚君整理的$SK海力士(SKHY.US) FY26 第二季度(2026Q2)的财报电话会纪要。一、财报核心信息回顾 1. 股东回报:公司现金生成能力提升至历史高位(受出售 Kioxia 股权、ADR 发行等推动),正从多角度评估追加股东回报的多种方案;受 ADR 发行相关监管与流程限制,暂无法披露形式、规模、时点等具体信息,计划年内向市场沟通...
存储是当前全球科技资产里最亢奋、也最拥挤的一条赛道。AI 把 HBM、DRAM、NAND 三条线一起点着,海力士、三星、美光的股价在半年里翻了几倍。可就在最热的时候,市场却突然掉头——几大存储龙头齐齐从高点出现大幅回撤。偏偏是在这样一个"高潮又骤冷"的节点上,存储行业真正的大哥之一 SK 海力士,把自己的股票摆上了纳斯达克。7 月 10 日,海力士 ADR 正式在美股挂牌...