
D
2月27日 15:13
Block(纪要):裁员利好预计 2 季度释放,利润率将逐步走高
以下是海豚君整理的关于$Block(SQ.US) FY25Q4 财报电话会纪要,财报解读请移步《Block:美版支付宝暴力裁员 40%! 算力替代人力论成真?》
一、财报核心数据回顾
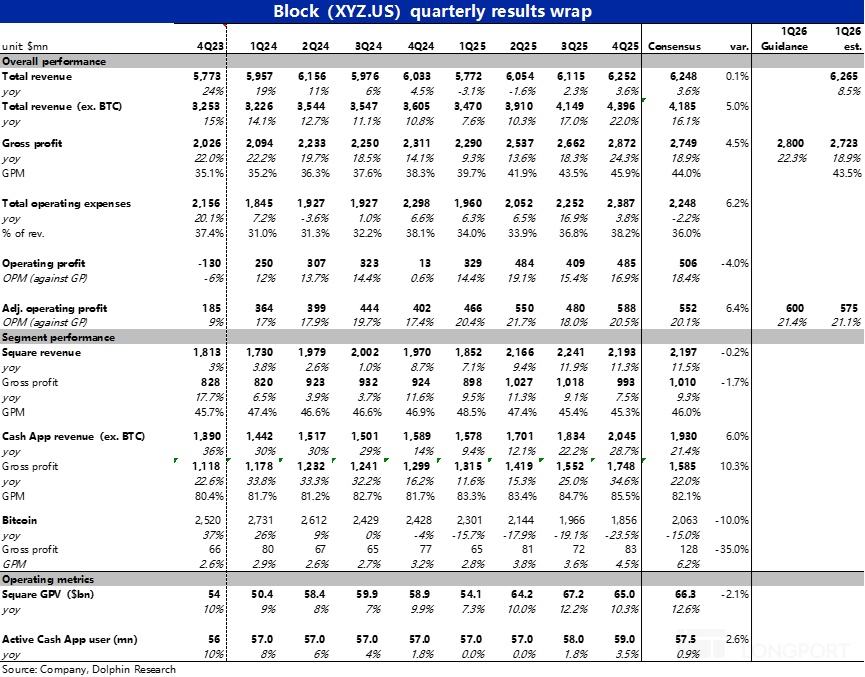
二、财报电话会详细信息
2.1 高层陈述核心信息
1. 核心战略与未来方向
组织变革的根本原因: 尽管 2025 年业绩强劲,但公司决定将员工规模从超过 10,000 人缩减至略低于 6,000 人。核心是 “智能工具” 正在改变公司的运营方式。使用这些工具的更小团队可以做得更多、更好。
前瞻性判断: 认为大多数公司对智能工具带来的影响会反应滞后,Block 选择主动、诚实地率先进行结构性改变。
2、未来运营模式
智能为核心:智能将贯穿决策、风险管理、产品构建和客户服务的全过程。客户未来可在 Block 能力之上直接构建功能。
极度聚焦,公司将专注于构建四件事:客户能力;组合并交付能力的界面;基于深刻理解和实时数据的前瞻性智能;全面编排公司运营的智能模型
速度: 以更小的规模确保更快的决策、交付和学习。
2. 业务部门具体进展与展望
Cash App
生态增长与参与度: 月活用户(Monthly Actives)在 2025 年下半年重回增长,年末达到 5900 万。深化参与策略见效,主银行活跃用户(Primary Banking Actives)在 12 月同比增长 22%,达到 930 万,其产生的毛利是仅点对点活跃用户的近 10 倍。
产品表现:
Commerce: 第四季度交易额同比增长 17%,得益于 Cash App Card 的强劲表现和 Cash App Green 对留存和交易量的推动。
贷款 (Borrow): 第四季度发放量同比增长超 3 倍,该产品推动了用户在 Cash App 其他部分的更深参与。
风险与信贷: 第四季度因向新用户群扩张导致组合损失增加。但截至二月中旬,2026 年所有队列的损失率趋势均低于目标,证明了其风险校准能力。
未来展望: 预计 2026 年及长期实现低个位数的活跃用户增长。
重点推动:扩大 Cash App Green、向全部客户群推广 MoneyBot、推广 Afterpay 预购功能(Pre-purchase)以及点对点交易的分期付款功能(Pay-in-Four),同时保持健康的损失率。
Square
增长势头: 2025 年是有史以来新增成交量(NVA)最强的一年,增长 17%。第四季度 NVA 同比增长 29%,其中销售驱动的 NVA 增长 62%。与超过 100 家独立销售组织(ISO)建立合作。
GPV: 第四季度 GPV 增长 10.3%。截至 2 月 24 日,本季度至今 GPV 增长已重新加速至年同比增长超过 12%。
毛利: 第四季度 Square 毛利同比增长 7.5%,由金融解决方案驱动。硬件成本和更高的处理成本各自对毛利增长造成了 2 个百分点的阻力,与预期一致。
未来展望: 预计下半年 Square 毛利增长与 GPV 增长基本保持一致;上半年因硬件成本及向高端市场迁移速度,毛利与 GPV 增长间仍存在差距。剔除硬件成本的毛利是更清晰的核心盈利能力指标。
重点推动:自助入驻、销售和合作伙伴渠道;聚焦食饮垂直领域并加速其他垂直领域产品速度;推广 Square AI 和 Manager Bot;规模化 “社区/街区”(CxB)产品,将商家获取模式转为自动注册,并新增店内兑换功能。
其他业务-Proto
已开始出货挖矿设备,第四季度毛利已实现规模化。
3. 财务指引
2026 年全年指引
毛利: 预计同比增长 18%,达到 122 亿美元(较投资者日指引上调)。
调整后营业收入: 上调至 32 亿美元,反映同比增长 54% 和 6 个百分点的利润率扩张。
调整后稀释每股收益: 上调至 3.66 美元,同比增长 54%。
指引说明:
新组织变动将在第二季度开始对调整后营业收入产生实质性影响,下半年盈利能力提升更显著。预计下半年将实现全年调整后营业收入指引的略低于 60%。
预计调整后营业收入利润率将从第一季度(21%)起逐季扩大,第三、四季度扩张速度快于第二季度。
由于 Borrow 上半年预计强劲增长,上半年信用损失费用会将更高。
预计全年净利息费用约为 2 亿美元(较此前预期略有上升)。
预计 2026 年非 GAAP 实际税率约为中 20% 区间。
2026 年第一季度指引
毛利: 预计同比增长 22%,达到 28 亿美元。
调整后营业收入: 预计为 6 亿美元,同比增长 29%。
调整后稀释每股收益: 预计为 0.67 美元,同比增长 20%。
净利息费用: 预计约为 6000 万美元。
2.2Q&A 问答
Q: 为何现在进行裁员(距离投资者日仅三个月)?为何这是合适的规模?
A: 几个因素累积:公司一直在努力实现职能化,整合内部两个板块,减少重复,这给了我们信心更快前进。此外,去年 12 月,AI 模型能力有了数量级提升,使我们能将 AI 应用于几乎所有方面,目前应用差距只是执行问题。
我们有信心将 AI 工具应用于大部分组织,从而更快交付、更广探索、更准实验。工具已使每家公司都将以根本不同的方式运营和增长,我们想提前行动,领先于市场和客户期望。未来的期望不仅是向客户提供智能(如 ManagerBot、MoneyBot),更重要的是客户能在我们能力之上构建自己的功能和可视化。
Q: 在减员背景下,如何维持 Cash App 和 Square 两个业务的可持续增长势头?如何实现指引中所示的持续增长?
A: 对维持这些持久增长率有很强信心。从组织结构来看,更小更灵活的团队使我们行动更快、产品交付更快。今天的调整消除了部分组织债务,提升了整个组织(包括开发团队)的人才密度,同时 AI 工具和基础模型的改进也渗透到所有工作,尤其是软件开发,这将帮助我们执行更快更精准。
从产品开发路线图来看,对路线图及由此带来的毛利增长有很强信心,最明确的信号是今天上调的毛利指引。增长动力来自几个方面:
首先是 Cash App 和 Square 的核心网络增长,如活跃用户增长、每活跃用户流入增长、净成交量留存和 GTV 增长;
其次是关键产品发布,过去几周和未来几个月有大量产品推出,例如 Cash App Green 的改进、Cash App Card 功能扩展、Cash App Pay 增长、比特币改进,Afterpay 在 Cash Card 的预购功能已向首批用户推出且早期数据非常鼓舞人心,Square 方面也推出了多项食饮垂直卓越功能,未来几个月还有更多功能推出,定价和打包策略也在持续优化。
此外还有更大的押注,如 neighborhoods 及规模化、MoneyBot、ManagerBot、Cash App 信用分等项目,这些代表 Block 界面产品体验的未来,应能推动今年及未来的毛利增长。总体而言,对维持健康增长率非常有信心。
Q: 今天的组织变革将如何影响今年及以后的财务展望?对 2026 年调整后营业收入的退出水平有何影响?在 2026 年及以后是否有需要留意的自由现金流影响?投资资金将从人力转向哪些领域?
A: 已上调 2026 年毛利指引至 18% 增长(投资者日为 17%),并大幅上调调整后营业利润指引。从毛利节奏看,第一季度预计增长 22%,全年保持强劲增长,年末在中等两位数增长区间,与投资者日给出的长期指引一致。
从盈利角度看,第一季度调整后营业收入增长近 30%,利润率从第一季度的 21% 起步并逐季扩张。
利润率扩张的原因包括:业务单位经济强劲带来的增量利润率杠杆;成本结构变化的时点影响(第一季度影响较小,第二季度继续受境外员工通知期影响);
销售与市场支出的时点安排(第一季度到第二季度有显著增加,基于强劲回报以推动长期盈利增长);
信用减值损失上半年增长较高(得益于 Borrow 持续强劲增长)。全年 32 亿美元调整后营业收入中,略低于 60% 预计在下半年实现,每股收益趋势类似。
投资机会方面,除了正常业务中的产品创新和市场拓展,重点关注三个领域:投资人才,招聘更资深的 AI 工程人才以提升工程和产品能力;投资市场拓展,进一步扩大客户获取规模;持续建设 AI 基础设施,包括打造世界一流组织所需的工具和能力。
Q: 关于主银行活跃用户(PBA),第四季度表现非常强劲,增加了 100 万,增长加速至近 23%,这些客户单用户利润是仅 P2P 用户的 10 倍以上。请问你们在这方面做了什么?长期潜力有多大?
A: 对第四季度主银行活跃用户的表现非常兴奋。11 月在 Cash App Releases 上推出了 Cash App Green,核心理念是扩大客户享受银行福利的准入范围。以前这些福利仅面向直接存款活跃用户,现在如果客户每月在 Cash App Card 上消费超过 500 美元,就有资格获得 Cash App Green 及所有相关福利。
Green 推出后的效果非常好,12 月主银行活跃用户达到 930 万,同比增长 22%,比 9 月增加约 100 万。更重要的是参与度的提升,这些客户单用户毛利是仅 P2P 用户的近 10 倍。自 Green 推出以来,主银行活跃用户的队列留存率有所提高,并且在多个产品上看到增量参与,如 Borrow、Cash App Card 和 Instant Deposit 带来增量毛利,因为 Green 项目激励客户将更多金融生活带到 Cash App。
一个很好的例子是个性化优惠:对于 Green 客户,我们在 Cash App Card 上提供个性化即时折扣,推出前优惠的绑定率约 2%,推出后达到约 14%,这是客户行为的巨大转变。
这服务于围绕现代赚薪者的更广泛战略,这是美国人口中很大且不断增长的部分,通常被传统金融系统服务不足,这些人灵活赚取收入,包括时薪、零工、自由职业、创业者,没有完美的金融机构满足他们的需求。
我们认为 Cash App 在这方面领先并将继续领先。关键是这只是 Green 的首次推出,才刚刚开始,这是我们推动更多主银行活跃用户的方法的开端,但这是一个良好的初步信号。
Q: 第一季度至今 GPV 重新加速至 12%,尽管有天气因素,但存在低基数。全年指引为低至中等两位数,可见性如何?各垂直领域趋势如何?
A: 从产品和分销渠道的更新来看,Square 的策略正在见效。第四季度较第三季度有所放缓,但年初至今已重新加速至超过 12%,美国地区加速至超过 7.5%。
关键垂直领域表现强劲,食品饮料 GPV 同比增长 16%,中端市场卖家在第四季度也表现持续强劲。现在有机会将过去 12 到 18 个月在食品饮料领域成功运用的策略推广到 Square 生态内的其他垂直领域。
对 2026 年 GPV 相对于 2025 年进一步加速有信心,这得益于新增成交量的持续进展。随着 NVA 持续增长并在 2025 年加速,将构建复合队列曲线,并在 2026 年对 GPV 增长做出更有意义的贡献。
第一季度有 15 名美国销售代表,年底超过 140 名,并在澳大利亚和英国完成了首个外勤团队交易。第四季度超过 50% 的外勤团队入站线索来自合作伙伴渠道,与 Cisco 的战略关系得到提升,推荐量环比增长 80%。
展望 2026 年,现有代表将随着任职时间而持续扩大规模,独立销售组织合作伙伴已扩大到 100 多家,补充了直销动作并在多个地区扩张。2025 年是 NVA 有史以来最强的一年,由转型后的市场进入动作推动,预计这一势头将在 2026 年持续复合。
Q: 月活跃用户增长比市场预期更强,与投资者日提到的基本一致。能否再介绍一下 Cash App 在 MAU 方面的增长算法?
A: 对去年下半年尤其是第四季度 12 月的活跃用户增长非常满意,12 月月活跃账户达到 5900 万,比 9 月的 5800 万有所增加。这得益于几个方面的努力:多人资金方面的关键发布,包括在网页端推出点对点支付,正在逐步推出新的核心支付流程,这一流程与 MoneyBot 相关,也设计为支持稳定币;
推出支付链接,让用户能更轻松地通过 Cash App 收款;
持续进行网络增强方面的常青工作,减少摩擦,让 Cash App 简单易用;
持续投资青少年和家庭项目,目前正在为 6 至 12 岁儿童拓展 Cash App Card 和储蓄账户的准入,此前青少年项目面向 13 至 17 岁,效果良好,预计对更年幼群体也会有同样效果;市场营销方面,始终关注全渠道全漏斗,包括激励和奖励的设计。
关键不仅是活跃用户数量,还有活跃用户的质量,新活跃用户的参与率和绑定率在提高,例如 12 月有 21% 的新活跃用户绑定了银行产品,较去年同期有显著提升。整体对增长算法感到满意,有多项因素推动活跃用户增长,对给出的低个位数同比增长指引有信心,月度或季度可能会有波动,但总体感觉良好,并会尽一切努力超越预期。
Q: Cash App 信用分最近已作为服务向其他第三方贷款机构提供,他们将其纳入自己的承保流程。能否谈谈收入机会和定价模式?
A: 在美国,许多消费者尤其是年轻人正从信用卡转向其他支付形式,导致相当一部分人口对传统信用机构而言是匿名的,但他们越来越多地为美国经济做出贡献,却在一定程度上被排除在传统信贷模式之外。
与此同时,第四季度向消费者贷出 185 亿美元,同比增长近 70%,且实现了盈利,这主要得益于拥有的独特客户数据,能够为每个客户生成独特的 Cash App 信用分。现在正思考如何利用这一信用分。
第一步是向客户展示 Cash App 信用分,这既能建立透明度与信任,也可能成为行为驱动因素,激励客户更多使用 Cash App 以提升信用分。
第二步是打算与特定第三方合作,允许他们购买信用分数据。自投资者日以来,已经看到来自各方的强劲需求,进行了多次对话,需求非常旺盛。鉴于这一业务对未来至关重要,将非常审慎地设计项目、选择变现方式和合作伙伴。
后续还可以想象,不仅是数据机制,还可以在 Cash App 界面内将客户与某些信贷产品连接,即使目前不提供这些产品,也能利用独特数据增加准入、降低成本。一直清楚信用分极具价值,这正是能够承保如此大规模贷款并实现盈利的原因。现在越来越清楚它对消费者和其他贷款机构的价值。
最关键的是,这进一步表明 Borrow 和贷款产品对整个 Cash App 生态系统的重要性。有机会在这里构建一个高毛利的产品和高毛利的利润流,但这之所以能存在,正是因为有了 Borrow、Cash App Afterpay 和其他贷款产品,这是 Cash App 生态系统的一部分,也是扩大准入的体现。
Q: BNPL 业务第四季度表现如何?2026 年核心 Afterpay、购后产品和一些新产品的增长展望是什么?
A: 更多从 “商业联盟” 的视角看待先买后付,这更能反映市场现状,不仅包括 “付款”,还包括通过整合商户关系、Cash App Card 上的 Afterpay、按月付款等方式。过去一段时间专注于有纪律的盈利性增长,GPV 和商业成交量增长 17%,消费者贷款发放量同比增长 69%,同时关注风险损失并以正确方式扩张。
Afterpay 方面,新增了 Fanatics 和澳大利亚最大酒类零售商 Endeavour Group 等大型合作伙伴。购后先买后付持续获得 traction,是增长最快的产品之一,主要带来 Afterpay 的新客户。
2 月开始在 Cash App Card 上推出预购功能,为符合条件的活跃用户提供融资。Cash App Pay 继续以显著速度增长,同比增长 55%,第四季度活跃用户超过 800 万。商户合作方面,与 Instacart 和 Target 等合作提供了新的分销机会,为 Afterpay 未来增长提供了独特且简单的接入路径。
展望 2026 年,TAM 仍然巨大且不断增长,2026 年预计有 9000 万美国人使用先买后付,到 2031 年成交量将翻倍。Cash App 拥有规模化的客户基础,尤其是 Cash App Card 的规模,这是差异化的自有优势,对继续推向市场感到兴奋。
Q: 能否谈谈 Cash App Borrow 在 2026 年的增长预期?另外,Borrow 和 BNPL 的损失率趋势如何?
A: Borrow 第四季度表现惊人,对 2026 年的增长路径感到兴奋。预计上半年增长将比下半年更强劲。可变利润率持续强劲,第四季度发放量同比增长 223%、环比增长 50%,但新老队列的可变利润率仍符合目标。
增长有两大驱动因素:一是 Borrow 贷款发放已过渡到 Square Financial Services,SFS 现在完全承销所有 Borrow 贷款,这改善了单位经济,并可以扩展到新的州,扩张正在进行中,还有很大空间,这是第四季度及 2026 年增长的重要驱动因素;
二是 Borrow 与 Cash App 生态系统的深度整合,尤其是与 Cash App Green 项目的整合,第四季度加大了力度,客户对获得首笔 Borrow 贷款或更高额度反响热烈。
Borrow 对现代赚薪者来说是重要元素,帮助他们应对收入波动,客户寻求灵活性,Borrow 满足了他们在工资周期之间的需求,这是产品市场契合度如此之高的主要原因。在快速扩张的同时,凭借产品设计属性、15 年积累的承保模型以及两个业务贷款方面的强劲增长,始终负责任地扩张。
Q: AI 是否成为一个新的竞争向量,Block 是否有机会借此超越竞争对手或重塑竞争格局?Block 在 AI 领域的竞争优势是什么?
A: 是的,AI 是新的竞争向量。这关系到公司聚焦构建的四件事。首先,多年积累的能力,包括网络、点对点支付、发卡、收单、向商家和个人放贷等,这些能力很难获得和维护,正是客户来找我们的具体用例。
其次,拥有庞大的界面安装基础,Square 端有商户,Cash App 端有应用和网站,能够将这些能力灵活组合,实时、个性化地交付给客户,让客户感觉可以自己构建功能。
最大的优势是对客户的理解,拥有买卖双方的实时交易数据,并能将商家和消费者连接起来,可以利用这种理解更主动地服务客户,在合适时机提示客户,帮助他们保护业务和个人财务、实现目标。
最后,利用这种智能构建世界模型,更好地统筹公司运营,提高工作效率和交付速度。这四方面结合在一起使我们与众不同,今天的调整正是为了让我们能够在这方面领先于客户期望和市场曲线。
Q: 2026 年指引高于投资者日设定的目标,这对 2028 年毛利 155 亿美元、调整后每股收益 5.50 美元和自由现金流 40 亿美元的目标意味着什么?达到这些目标还需要什么?
A: 今天传达的是,相信有能力加速执行投资者日提出的战略。大幅上调了 2026 年展望,不仅经营利润提升,毛利也上调,显示今年仍将保持中等两位数增长区间。
这对进入 2027 年和 2028 年非常重要。凭借强劲的单位经济和增量盈利能力,将带来盈利性以高于毛利的复利增长。虽然没有更新 2027 年和 2028 年的投资者日目标,但已经展示出一条可信且盈利的路径,能够在 2027 年和 2028 年实现有意义的规模化复利盈利。
登录即免费解锁7,913字全文
该内容仅登录用户可见,登录长桥账户后即可阅读全文


