
D
5月15日 03:33
中芯国际(纪要):代工价格稳中有升,涨价效应会持续下去
以下为海豚君整理的中芯国际 FY26Q1 的财报电话会纪要,财报解读请移步《一手涨价潮、一手新故事,中芯国际快 “发飙” 了?》
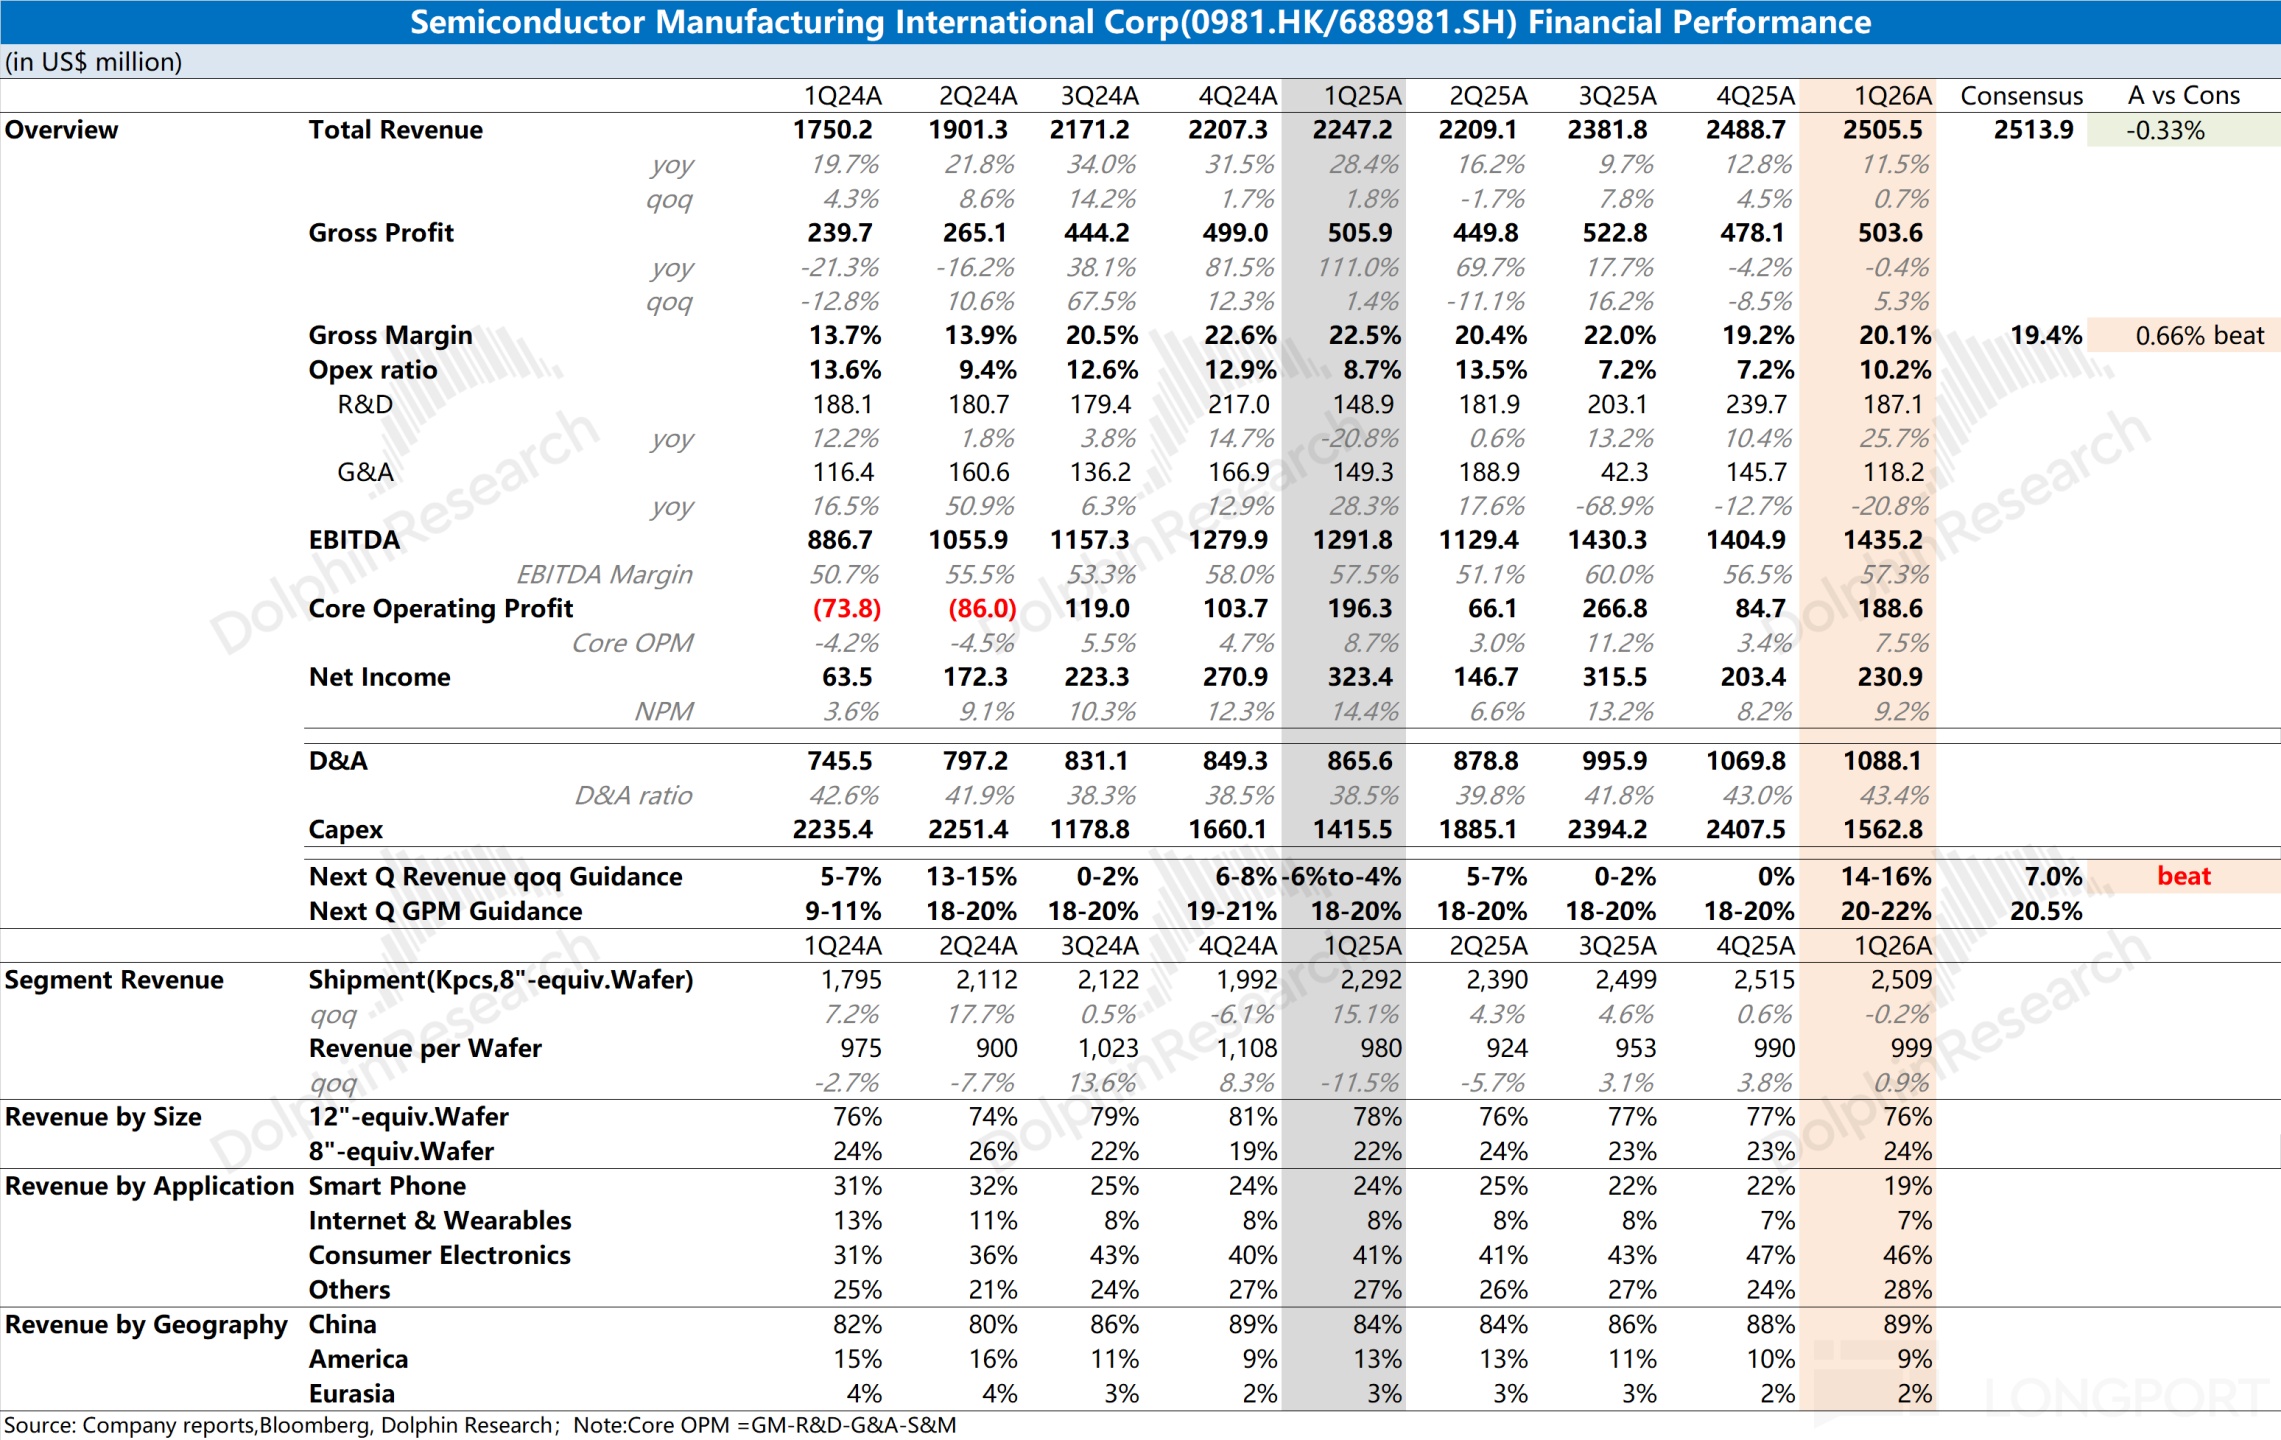
一、$中芯国际(00981.HK) 财报核心信息回顾
1. 股东回报:2025 年度不实施利润分配,因自由现金流仍为负值,公司处于产能扩建关键阶段,需优先保障产能建设与研发投入。
2. Q2 业绩指引:收入环比增长 14%-16%,出货量和 ASP 均有明显提升;毛利率 20%-22%,较上季度指引提高 2 个百分点,主要受 ASP 上升驱动。
3. Q1 关键财务数据:收入 25.05 亿美元(环比 +0.7%),毛利率 20.1%(环比 +0.9ppts),归母净利润 1.97 亿美元,EBITDA 14.35 亿美元(EBITDA 利润率 57.3%)。
4. 折旧压力:每美元收入中折旧占比从去年 Q1 的 37%-38% 升至 44%,全年折旧预计同比增长约 30%。
5. 资产负债与现金流:总资产 550 亿美元,库存现金 139 亿美元,有息债务权益比 40.5%,净债务权益比 1.8%;Q1 经营性现金流 6.85 亿美元,投资活动用现金 16.97 亿美元。
二、$中芯国际(688981.SH) 财报电话会详细内容
2.1 高管陈述核心信息
1. 收入与产能运营
a. 晶圆收入占总收入 93.9%,金额环比 +2.3%;出货量环比-0.2%,晶圆 ASP 环比 +2.5%,主要因优势细分领域产品代工价格稳中有升
b. Q1 新增近 9000 片折合 12 英寸产能,产能利用率环比下降 2.6 个百分点至约 93.1%
c. 利用率下降原因:一是 AI 虹吸效应导致手机厂商去年 Q4 下调订单,影响部分传导至 Q1;二是新厂处于开办期,产能加入利用率分母
2. 收入结构
a. 按地区:中国 89%、美国 9%、欧亚 2%,中国区收入环比 +2%,持续体现产业链重组效应
b. 按尺寸:12 英寸 76%、8 英寸 24%,8 英寸收入环比 +6%(AI 配套芯片需求强劲,产能供不应求,BCD、逻辑、嵌入式存储均实现环比增长)
c. 按应用:智能手机 19%、电脑与平板 14%、消费电子 46%、互联与可穿戴 7%、工业与汽车 14%
d. 公司将产能更多调配给 BCD、存储等高需求平台,电脑与平板、工业与汽车收入环比各 +18%,智能手机收入环比-10%
3. 产品平台布局
a. AI 热潮直接带动电源管理、数据传输芯片需求,同时挤压 NOR Flash、SLC NAND 等存储产能供应链,独立式闪存和模拟平台需求旺盛
b. 车规工艺全面覆盖逻辑、模拟、BCD、嵌入式存储、独立式闪存、显示驱动、图像传感器、功率器件等,车规模拟 BCD 平台订单饱满
c. ToF 产品应用于车载激光雷达、手持影像;Micro OLED 平台用于智能头显、AI 眼镜等新兴显示产品
d. 超低功耗逻辑工艺平台为云端 AI 及边缘 AI 提供有线/无线连接解决方案
4. 全年展望更加乐观的五大原因
a. AI 对配套芯片的强劲需求直接推动电源管理芯片产能供不应求
b. AI 海外虹吸效应使消费、IoT 客户在大陆寻找产能,订单回流
c. AI 带动 AIPC、电动汽车、机器人等新应用需求,本土公司积极开拓市场
d. 产业链国产化诉求推动国产逻辑、网通芯片市场份额提升
e. 客户因担忧未来供应不足而提前备货
f. 公司技术储备全面、平台多元、产能转换灵活,将产能切换至逻辑、专用存储、电源管理、AFE 模拟、高精度 ADC、Micro OLED 等持续迭代产品,并与客户签订长期协议锁定需求
2.2 Q&A 问答
Q:AI 配套芯片具体包括哪些产品?中芯国际凭什么优势抓住这波需求、业绩好于同业?毛利率后续走势如何?
A:人工智能方面,中芯国际不做主芯片,但在电源管理、电源供应、数据传输和数据驱动部分有大量客户,且在主流市场占有很大份额。当这些需求增加时,这些产品实际上都供不应求,中芯国际受限于自身产能,现在主要是调动产能来支持这部分。
第二个方面是端侧人工智能,包括 ToF、机器人、家电等领域。这部分各显神通,有很多逻辑电路需求出来,众多客户一起在这里发力,就像几年前很多小公司在 BCD 电源管理领域开始发力一样,现在逻辑公司在这些地方发力。这两个方面都跟端侧人工智能直接相关。
关于毛利率,中芯国际在两个方面加强。第一,在一些细分赛道里中芯国际是龙头公司,技术全面,跟客户合作较早,平台产品质量和性能优于竞争对手。一方面引导更多订单到高价产品,好产品的占比增加;另一方面随着市场需求,与客户协商价格持续上调。跟其他公司不同,中芯国际的涨价不是一次性宣布,而是因为很多长约需要逐步协商,所以涨价效应是逐步显现的。这几个月都在涨,在 Q2 得到明显体现。这个效应在 Q3、Q4 还会有增加。但也要提醒,年初就说过今年折旧费用同比要增加约 30%,所以涨价因素、更多出货、好产品占比提高和折旧增加会有一个综合效应,公司力争毛利率稳中有升。
Q:存储大周期供需失衡预计何时缓解?中芯国际的特色存储业务有何规划?
A:原来按设备采购和交付节奏推算,标准化存储器产能从下线到做消费类产品大概九个月就会在市场上显现。这些产能应该已经在产线上显现了,但到目前为止还没有看到市场松动,还没有到 Q3。
可能的原因有两个:一是 AI 工业的发展超过了去年 Q4 时的预测,当时觉得已有产能可以满足一段时间,但现在计划在膨胀、在增多,超出原来的预测;二是中间商手里的库存都没有释放,可能在进一步增加库存。
关于特色存储,在整个市场专用存储器产能被挤压的情况下,很多原来的 IDM 不再生产专用的 SLC NAND Flash、NOR Flash,产能不够用了。通用存储紧张,特色存储也紧张。中芯国际在建立产能方面有独特优势——开发专用存储器时,90% 的设备和工艺与已建好的逻辑电路兼容,只需增加约 10% 的专用设备就可以把产线切换过去。但问题在于现有逻辑电路、MCU、CMOS 等产能也是满的,无法全部切换,只能靠增加总产量后切换一部分做专用存储。目前每个季度专用存储的比例都在提高,但现状仍是供不应求,无法一下子满足客户所有需求。
Q:公司在先进封装、3D 集成和 2.5D 集成方面有哪些工艺布局规划?
A:中芯国际并不是现在才开始做封装和先进封装。早在 2015 年就开始布局,大量投资了长电科技成为大股东,两家合作了很多。后来在公司体外也建立了合资公司做 12 英寸凸块和 2.5D 封装。但由于中芯国际发展速度非常快,后来主要聚焦于内部客户在前端工厂里需要做的封装。
过去十年里一直在做 3D CIS 先进封装,中芯国际是国际上主要通过先进封装做图像传感器产品的公司——把 CMOS sensor 跟 ISP(Image Signal Processor)通过后部处理结合在一起,从一开始的大尺寸 TSV 封装,到现在越做越小。中芯国际也为外部先进封装厂提供 interposer,已有十多年历史。
现在客户有新的要求,公司做了总体规划,最近部署了两件事:一是成立先进封装研究院,对前沿技术发展趋势加深研究;二是成立上海芯三维半导体,建立产能配套满足客户需求。对行业中出现的机会,公司会密切关注,紧密贴合客户需求,灵活推进相关业务布局。
Q:目前各工艺平台按景气度如何排序?哪些平台间产能可以互相转换?ToF 平台何时开始布局、有哪些技术应用?
A:中芯国际跟行业代工厂一样,建新工厂之初一定是先满足标准逻辑电路的需求。但这部分订单和价格不足以支撑整个新工厂的发展,所以要很快发展衍生产品和嵌入式产品。一般第一波是标准逻辑电路,要求速度快;第二波是超低功耗;然后加上 5%-10% 的模拟电路做网通射频,再加入嵌入式存储、高压驱动、BCD 功率、光电传感。
ToF 实际上就是加入光学检测器件和高性能放大。国内现在涌现出来的电动车、机器人的视觉部分都需要 ToF。应用场景包括手机传感、汽车测距、机器人视觉等,目前还在启动阶段但已看到上量。中芯国际在这个领域花了很长时间跟客户一起调试器件、开发产品。
Q:全球产能挤压效应的趋势如何演变、会持续多久?海外客户回流订单占比多少?
A:全球产能挤压主要因为 AI 需要的产能多且利润高,代工厂和 IDM 都把产能切换到 AI 相关或 HBM 相关产品上,留给原来标准产品的产能明显下降。很多海外订户把订单移到中国国内制造,中芯国际作为国内最大代工厂看到的回流最多,全方位在做。
最近网上新闻也报道世界上最大的产品公司在找新代工厂签约,其实不乏是原来主流工厂的产能分配保障性下降、被砍掉的部分。存储器工厂也纷纷宣布不做 NOR 或者 EOL 终止产品,使得使用这些少量多样专用 NOR Flash、NAND Flash 的公司进入恐慌状态。
从趋势上看,今年数据中心投资可能 6000 亿美元,明年可能上万亿甚至更多。常规产能并没有增加那么多,随着 AI 主芯片和边缘应用需求越来越多,可能进一步挤压非 AI 部分的产能。公司认为这个趋势是长期的,有报告说延续到 2030 年。今年和明年的总趋势就是大量产品回流——逻辑电路、手机电路、IoT 和网通类的回流,因为在 AI 时代这些都是被砍产能的品类,而中国的产能建设快且多,可以接收大量回流订单。
Q:中芯南方、中芯北方少数股权收购进展如何?Q1 利润是按 100% 还是 51% 并入?预计何时完成?
A:中芯北方的股权收购,5 月 11 日已获上交所并购重组委审议通过,现已提交证监会进行注册。什么时候通过注册目前不确定。Q1 北方利润仍按 51% 并入归母净利润。等注册通过完成交割后,中芯北方利润将 100% 计入归母净利润。整个北方股权收购对归母净利润、每股收益及净资产收益率等财务指标都是有利的,都会使这些指标有所提升。
Q:8 英寸 Q1 收入环比增长 6% 主要是价格还是量驱动?8 英寸后续需求和价格趋势如何?
A:中芯国际的 8 英寸从去年约 Q2 开始到现在一直满载运行,没有在扩建产能。做的事情只有两件:一是产品优化组合——对那些 mask layer 特别少但占用瓶颈机台多的模拟电路,跟客户商量要么提高价格要么减少数量;二是根据市场情况与客户协商提升价格。看到的 6% 增长主要来自价格提升。
关于持续性,国际上整个 8 英寸利用率并不高,但中芯国际的 8 英寸有两个特殊性:一是后建的,设备比较新,竞争力强;二是产能根据客户需求定制化建设的,大部分用于质量和性能要求最高的技术驱动领域,这些需求主要是 AI 建设的直接需求(而非产能挤压后的间接需求),并且随季度增加。如果 AI 投资建设持续到 2030 年的预测成立,那接下来几年需求会越来越大。公司对订单持续性有信心。
Q:Q1 折旧总额环比上升但成本、研发、行政费用中的折旧均环比下降,如何理解?全年折旧指引是否有更新?
A:首先,每一元销售额中折旧占比在增长——去年 Q1 约 37%-38%,今年已到 44%。这使得今年 Q1 毛利率与去年 Q1 相比有压力。能维持甚至提升毛利率,靠的是产品优化(便宜的少做、贵的多做带来 ASP 上升)以及产能利用率同比提高 3.5 个百分点,这 3.5 个点带来的毛利率改善大致抵消了折旧增加的影响。涨价形成的新营业额有时比新增折旧更多,每美元收入中折旧占比反而下降。
关于折旧总额上升但成本项下降的矛盾:Q1 出货量环比下降,库存(在产品和产成品)增加,总折旧中有一部分进入了存货,导致销售成本中对应的折旧减少。研发费用季度间波动正常,与结算节奏有关——Q4 年底集中结算,Q1 相对较少。行政开支下降是因为新厂出开办期导致开办费减少,加上部分装修项目延迟或管理费用节约。
全年折旧仍维持之前的预测,预计增加约 30%。Q1 增加 26%,后面几个季度折旧还会持续增加。
<正文结束>
本文的风险披露与声明:海豚君免责声明及一般披露
登录即免费解锁4,917字全文
该内容仅登录用户可见,登录长桥账户后即可阅读全文


