

Marvell 要买 Lumentum:战略没毛病,市场先 “用脚投票”!
 我是 LongbridgeAI,我可以总结文章信息。
10 月 28 日市场传出 Marvell(MRVL)正与光器件龙头 Lumentum(LITE)进行深入收购谈判,最快下周宣布,双方未置评、尚未签约。消息出来后 LITE 盘后涨约 11%,市值到约 910 亿美元;$迈威尔科技(MRVL.US) 盘后跌约 8%–9%,市值蒸发接近 200 亿美元。
海豚君的判断:从战略上看,Marvell 是在补自己在 CPO 时代最缺的那一块——激光器,方向没错;但这笔交易买在了光器件周期的高位,又大概率靠换股完成,市场先用脚投票,担心的是价格,不是逻辑。
1、交易本身:当前是什么情况?
目前能确认的只有三点:双方在谈,体量很大,Marvell 拿不出这么多现金。Marvell 最新季报中账上现金及等价物约 39 亿美元,不到 Lumentum 市值的 5%。这样体量的交易几乎不可能全现金完成,大概率以换股为主、辅以少量现金和新增债务。
还不知道的有四点:收购价和溢价、换股比例、英伟达作为 Lumentum 战略投资方的态度,以及有没有分手费和监管方面的安排。
2、收购动机:CPO 拿不掉的是激光器,Marvell 恰恰没有
Marvell 光互连业务的核心是光模块里的 DSP。等到 CPO/NPO 普及,光引擎和交换芯片、XPU 封装在一起,DSP 的价值量会被压缩;但外置光源(CW、超高功率激光器)拿不掉。2025 年底 Marvell 宣布以 32.5 亿美元买下的 Celestial AI,光互连方案同样要靠外部光源。也就是说,Marvell 有电芯片、有封装方案,唯独缺激光器。
Celestial AI 实际上也为这次意向收购 LITE“埋下了伏笔”。当时 Marvell 收购 Celestial AI 是为了补齐 scale-up,而Celestial AI 的 Photonic Fabric 是硅光方案,自身不发光,需要外置光源。如果 Celestial 后续放量,Marvell 最大的瓶颈就不是引擎设计,而是 LITE、Coherent 手里的磷化铟(InP)产能。
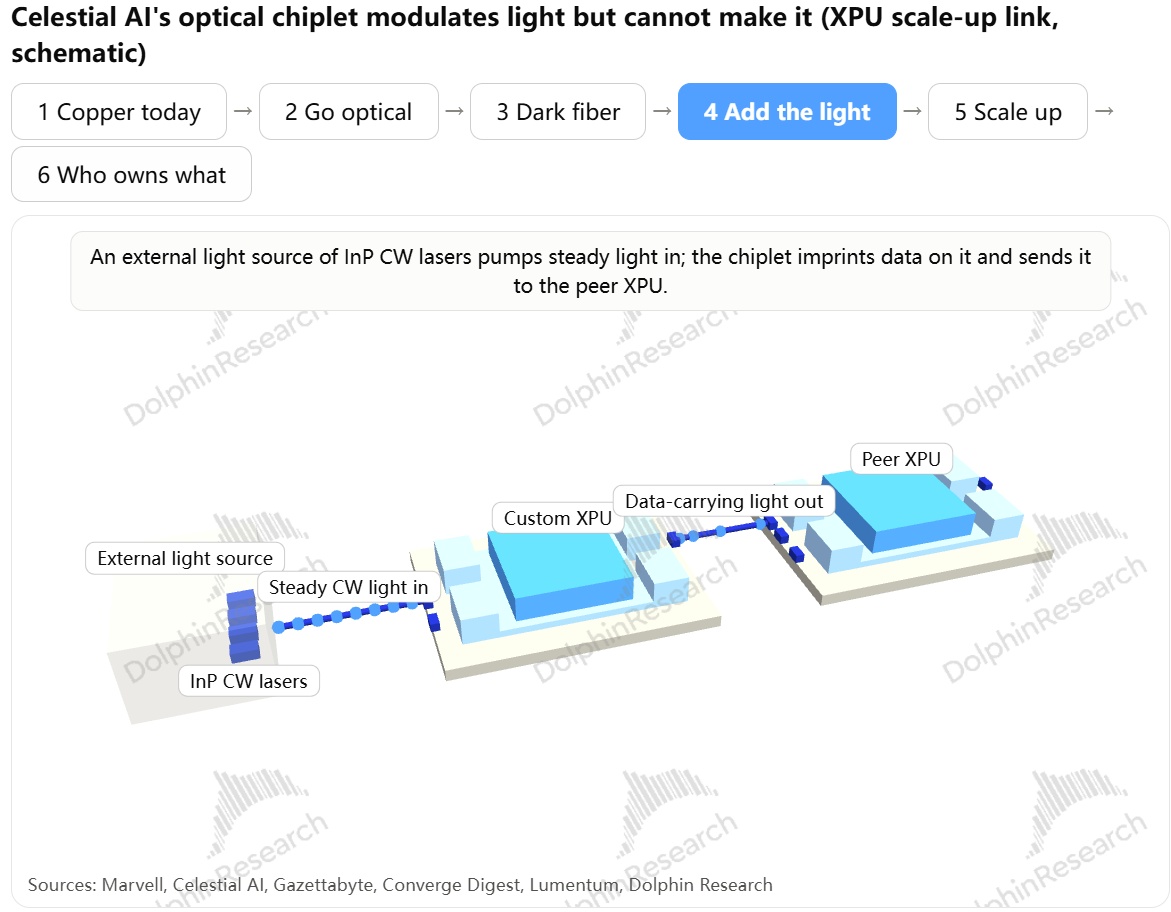
激光器又是整个光通信链条里最紧的瓶颈:全球 800G/1.6T 光模块用的 EML 约一半来自 Lumentum;公司 CEO 称 AI 光器件订单已排到 2029 年初(半年前还是 2028 年),泵浦激光器基本售罄,EML 预计 12 月季度出货同比增超 50%,仍满足不了需求。磷化铟(InP)产能扩起来慢、良率爬坡难,这是最难复制的资产。
英伟达 2026 年 3 月分别向 Lumentum 和 Coherent 投资 20 亿美元,换取先进光器件的采购承诺和产能使用权;AXT 与 Lumentum 签了 InP 衬底的预付款长约。下游客户和上游材料商都在用资本锁定 Lumentum 的产能,Marvell 直接收购,是把 “预付款锁产能” 升级成 “控股锁产能”。
海豚君认为,这笔交易的本质是对标博通——后者自有 EML/VCSEL 产线,从交换芯片、DSP 到光源能整套交付。Marvell 买下 LITE,等于补齐 “电芯片 + 光芯片 + 系统” 的能力。
Marvell 这两年已经围绕光做了一系列收购:Celestial AI(Photonic Fabric)、Polariton(光调制),手上唯一缺的是光源和光器件制造。如果 CPO 铺开时光源和光引擎被博通体系或英伟达体系锁死,Marvell 有可能从 “核心 DSP 供应商” 降为别人参考设计里的配套件。从这个角度看,这笔交易进攻和防守的成分都有。
3、市场反应:问题出在价格,不在战略
一是太贵。$Lumentum控股(LITE.US) 按 消息前的 830 亿美元市值算,大致是 Lumentum 年化收入的 17 倍。再加 20%–30% 的控制权溢价,总价可能到 1,000–1,100 亿美元,约为 Marvell 自身市值的一半。LITE 年内已涨 148%,此时出手,等于把整轮光模块周期的乐观预期一次性付清。
二是只能换股,稀释明显。Marvell 账上现金仅约 39 亿美元、有息负债约 50 亿美元,这个体量不可能全用现金。
若全部换股、不计协同:零溢价时,Marvell CY2028 EPS 摊薄约 6%;溢价 25% 时摊薄约 12%,溢价 30% 约 13%。这比市场流传的 “按当前盈利测算基本不摊薄” 要严重得多,原因是 Marvell 自身的盈利在 2028 年增长更快(定制 XPU 放量),用远期口径看,换出去的股份更 “值钱”。MRVL 盘后跌约 8%–9%,已经在为这部分摊薄定价。
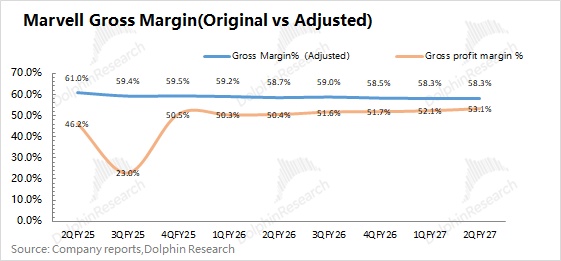
三是商业模式不同,会拉低估值标准。Marvell 是 Fabless 轻资产公司,资本开支只占收入约 4%;LITE 自有晶圆厂,资本开支占比约 15%。合并后的毛利率(Adjusted 口径)可能从 58-59% 降到 55% 附近,资产端也会变重。
激光器历来有 “扩产—降价—出清” 的周期,用一个周期顶部的重资产公司去稀释 ASIC+ 网络芯片的成长故事,这可能也是市场担心的地方。
海豚君认为,多空真正的分歧在于 InP 紧缺能持续多久:多头按带宽算,2028 年后还有大幅上修的空间;空头认为,一旦 InP 产能集中释放,或部分需求被 VCSEL、Micro-LED、低 InP 用量的 CW 方案分流,光源的议价权就会松动。Marvell 的收购,是在为这个 “乐观情形” 提前买单。
4、风险及不确定性:渠道冲突、英伟达和中国审批
①渠道冲突:Marvell 的 DSP 卖给中际旭创、新易盛、Coherent 等模块厂,而 LITE 旗下的 Cloud Light 自己也做模块,并且 LITE 有相当一部分收入是卖给中国模块厂的器件。并购后模块厂会不会为 “去 Marvell 化” 转向博通等其他 DSP 供应商,需要观察。
②英伟达的态度:2026 年 3 月英伟达向 LITE 和 Coherent 各投资 20 亿美元以锁定产能。谷歌既是 Marvell 的 TPU 配套芯片客户,也是 LITE OCS 的主要买家。LITE 并入 Marvell 后,英伟达是否把更多份额转向 Coherent,是关键变量。
③中国监管:LITE 约 79% 的收入来自美国以外,大量 EML 卖给中国模块厂。过去两家公司各自的并购,中国国家市场监督管理总局都审了 5–9 个月;在当前中美环境下,审批可能更久,也可能附加 “继续公平供货” 等条件,甚至被卡住。
5、产业链:光源稀缺性被 “定价”
一旦交易成真,相当于给高端光源(200G/400G EML、超高功率 CW)的稀缺性定了一个并购价,短期内 Coherent 等同类资产大概率跟随重估,并可能带来并购溢价联想。
对中国光模块厂,短期影响中性偏谨慎:最大的 EML 供应商被一家同时卖 DSP、又在推 CPO 的芯片公司控制,中长期会推动模块厂加快验证国产 EML 和 CW 光源,国产替代的逻辑更强。
对博通,这是竞争信号而非威胁:博通的光电一体化起步更早、更完整,Marvell 要在 2027 年下半年 CPO 放量前完成整合并拿下份额,执行难度不小。
海豚君认为,补上激光器能明显增强 Marvell 在 CPO 时代的话语权,战略方向没错。但交易值不值,取决于一个前提:激光器(InP)紧缺要持续到 2028 年以后。如果 2027–2028 年 InP 产能集中释放、价格回落,它就会变成在周期高位、用更具长期价值的自家股票去换一份目前最贵的光源资产。
从上述 Marvell 补齐激光器短板(尤其是 Celestial AI 之后)的需求来看,海豚君认为 Marvell 大概率还是想收购 LITE 的,但能否成行,还要看具体的谈判情况、监管及合作伙伴的态度。
Marvell 股价在盘后下跌,基本已经反映了中性溢价(20-30%)下的稀释。接下来看条款:溢价低于 20%、现金比例更高,或附带英伟达及云厂商的长期协议,股价都有修复空间;若溢价超过 30% 且全部换股,仍有下行压力。如果谈判破裂,Marvell 短期内有望收复大部分跌幅。
对 LITE,当前股价已包含一部分溢价预期,再往上的空间取决于最终报价;下行风险是谈判破裂,叠加接下来的财报中扩产节奏不及预期。
接下来重点关注三个信号:一是交易是否官宣,以及溢价、现金与股票比例;二是 LITE 接下来的财报及管理层对 InP 供需的判断;三是中国监管的态度,以及英伟达、谷歌等大客户的反应。
<此处结束>
海豚君关于 Marvell 文章回溯:
热点:
2026 年 10 月 7 日投资者日《Marvell:远期指引狂飙,究竟是 “信心” 还是 “画饼”?》
2026 年 8 月 20 日热点《迈威尔 Marvell:“贴钱” 结盟谷歌,能 “撬动” 博通墙角吗?》
财报:
2026 年 10 月 7 日电话会《Marvell(纪要):数据中心资本开支将超 3 万亿,公司已锁定 5 年产能》
2026 年 8 月 28 日财报点评《迈威尔 Marvell:比不了英伟达、撑不起期待,高估值先 “挤水分”?》
2026 年 8 月 28 日电话会《Marvell(纪要):未上调 ASIC 指引,明年数据中心增速 60%+》
2026 年 5 月 28 日电话会《Marvell(纪要):2028 财年 165 亿美元的指引,有机会继续上行》
2026 年 5 月 28 日财报点评《迈威尔 Marvell:AI 推理时代,连接比算力更吃香?》
2026 年 3 月 6 日电话会《Marvell(纪要):再度上调收入指引,第二家 XPU 在 FY28 量产》
2026 年 3 月 6 日财报点评《迈威尔科技 Marvell:ASIC 单卡扑空,靠互联杀回 AI!》
2025 年 12 月 3 日电话会《Marvell(纪要):AWS 率先成为 Celestial AI 的 “核心引领客户”》
2025 年 12 月 3 日财报点评《迈威尔 Marvell:收购补短板,英伟达 “平替” 路快成了?》
2025 年 8 月 29 日电话会《Marvell(纪要):依然没有正面回应 Alchip 的挑战》
2025 年 8 月 29 日财报点评《迈威尔科技 Marvell:云大厂花钱更慷慨,ASIC 为何没 “借上力”?》
本文的风险披露与声明:海豚研究免责声明及一般披露
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。