

Shopify:GMV 一降速,“贵” 就成了原罪?
 我是 LongbridgeAI,我可以总结文章信息。
$Shopify (SHOP.US) 于北京时间 11 月 3 日晚发布了三季度业绩,海豚君体感是:绝对来看不算很差,但远逊于乐观的买方预期,太过饱满的估值和预期是原罪。其中最核心的问题是 GMV 持续降速且是近 2 年来首次低于一致预期,也远逊于买方预期,具体来看:
1、GMV:首次低于预期,报告口径连续两季降速,欧洲拖累、北美持平
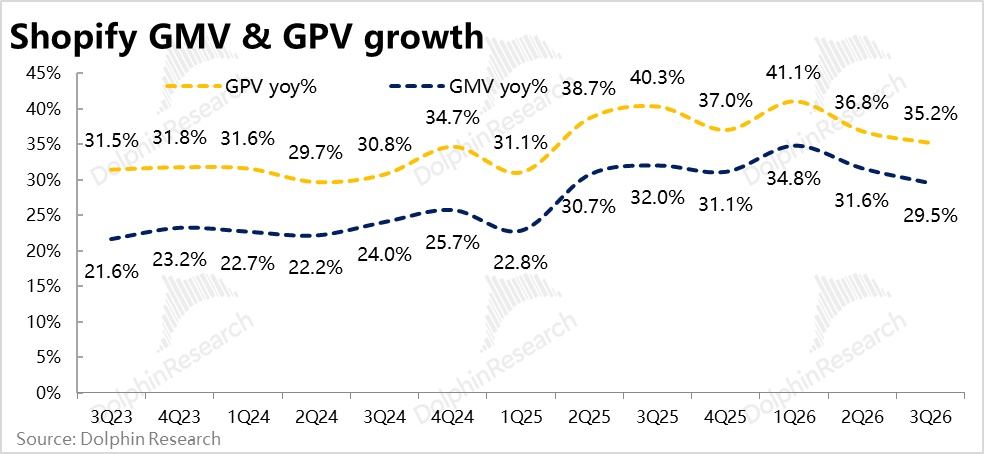
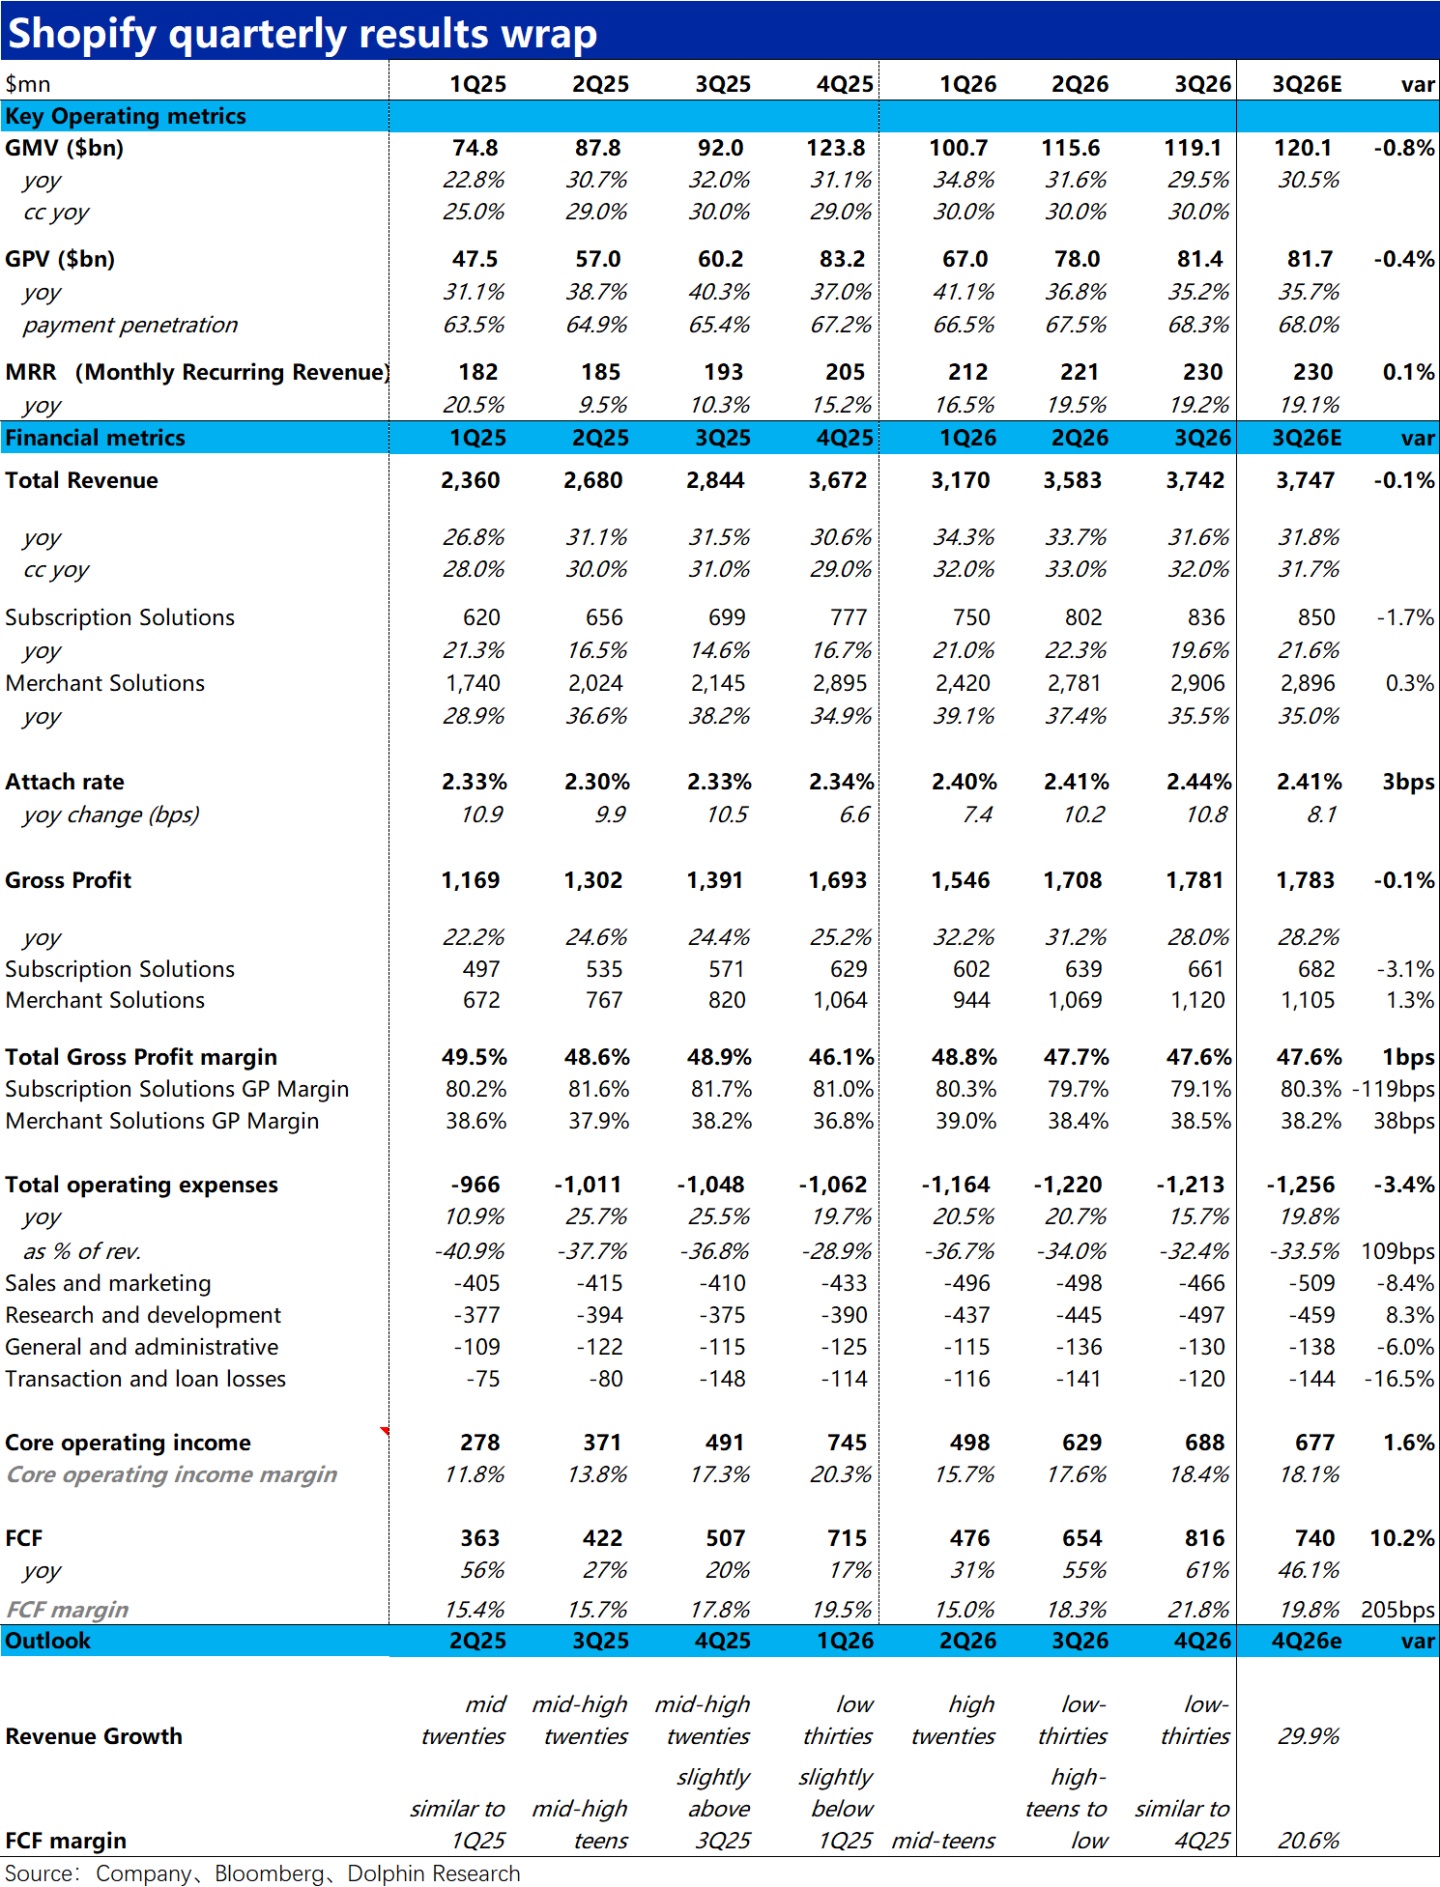
本季 GMV 1,191 亿美元,同比 +29.5%,比一致预期低 0.8%;而买方预期更高达 +32.5%~33.5%,资金期待是再度加速,实际却是进一步放缓。不过剔汇率后近三个季度实际持平在 30%,名义增长降速更多是汇率顺风的消退。
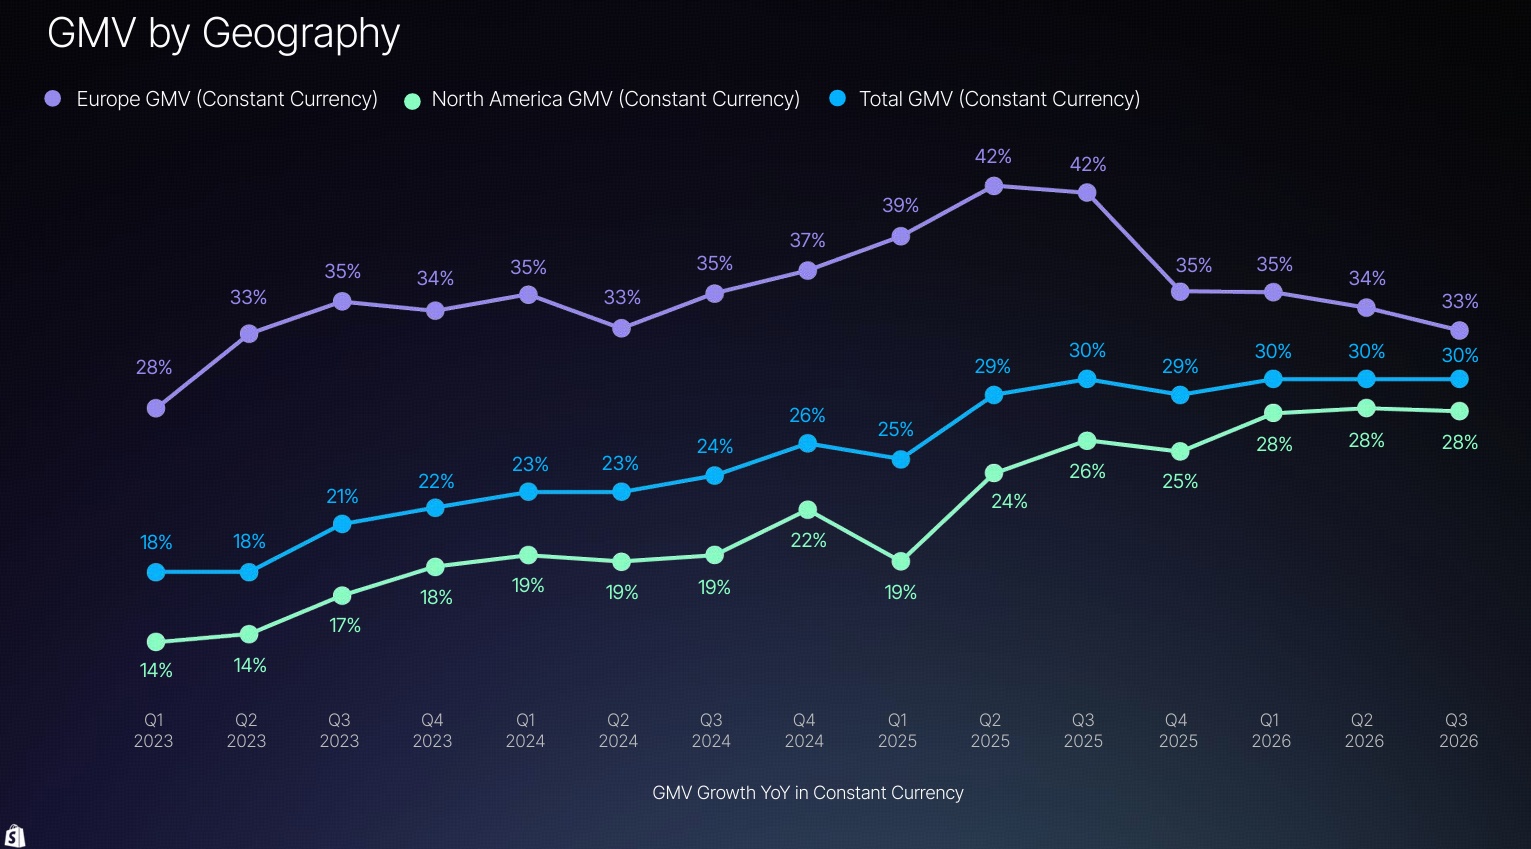
分地区看,北美 GMV(剔汇率)同比 28%,连续三个季度持平,仍处在四年多来的最高水平;主要是欧洲 GMV 增速在持续放缓的拖累。
管理层表示,在 GMV 的增长上,新商户与同店增长的贡献大体各半(和上季口径一致)。其中年 GMV 200 万~2,500 万美元的商户贡献最多增量,2,500 万美元以上的大商户增速最快。
2、支付渗透率与变现率:GPV 随 GMV 放缓,但渗透率和变现率继续走高
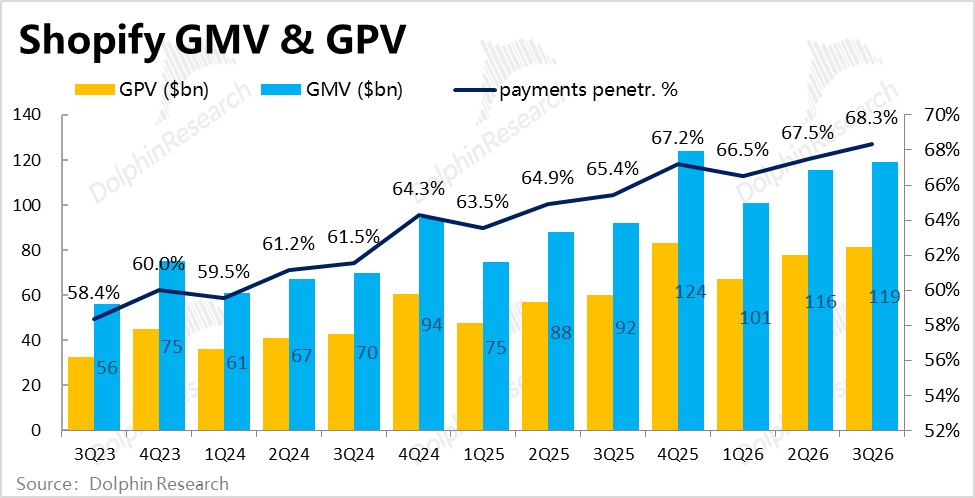
受 GMV 降速的拖累,本季 GPV(Shopify Payments 支付额)814 亿美元,同比 +35.2%,同样有所降速且略低于一致预期约 0.4%;由于支付渗透率达 68.3%,同比提升 2.9 个百分点,部分对冲了 GMV 降速的影响。
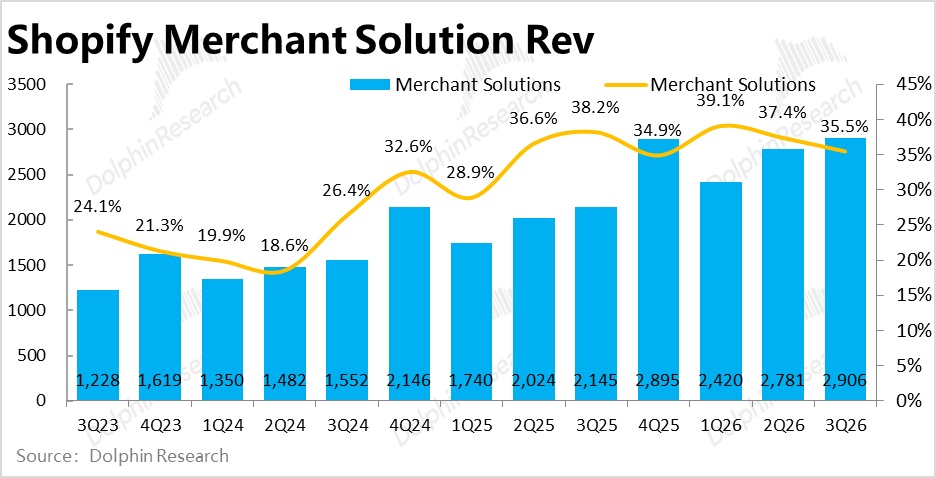
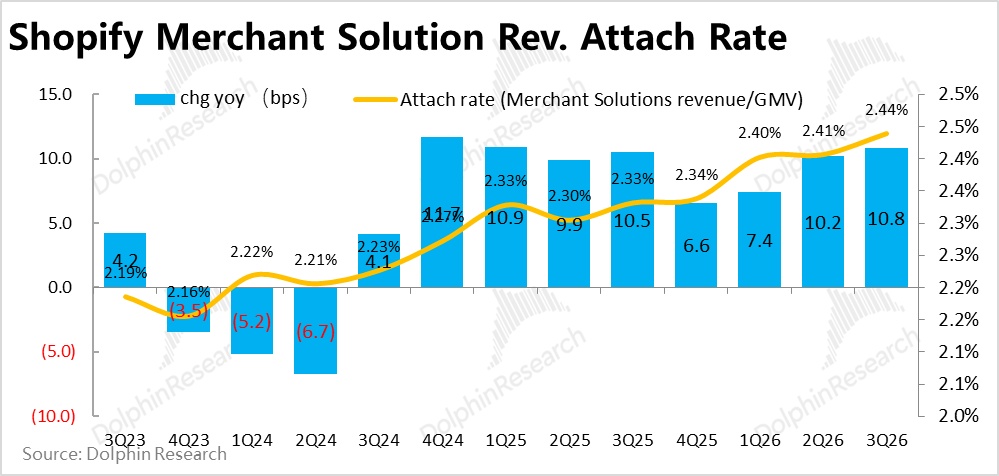
类似的,又因变现率(商家服务收入/GMV)同比提升约 11bp,商家服务收入反而比一致预期高了 0.3%,同比 +35.5%。
变现率提升,一是 7 月起对用到 Shop Pay 等功能,但收单服务不用 Shopify 的商户加收 1.25% 的费用;二是据调研 4 月起公司上调了部分高端银行卡(公务卡、运通卡)的支付费率;三是 Shop Pay 占比继续提升,Shop Pay GMV 同比增长超过 50%。电话会上,管理层另提到外汇转换收入随国际业务扩大贡献不错,广告类服务也在增长。
3、订阅收入:MRR 符合预期,但收入低于预期、明显降速
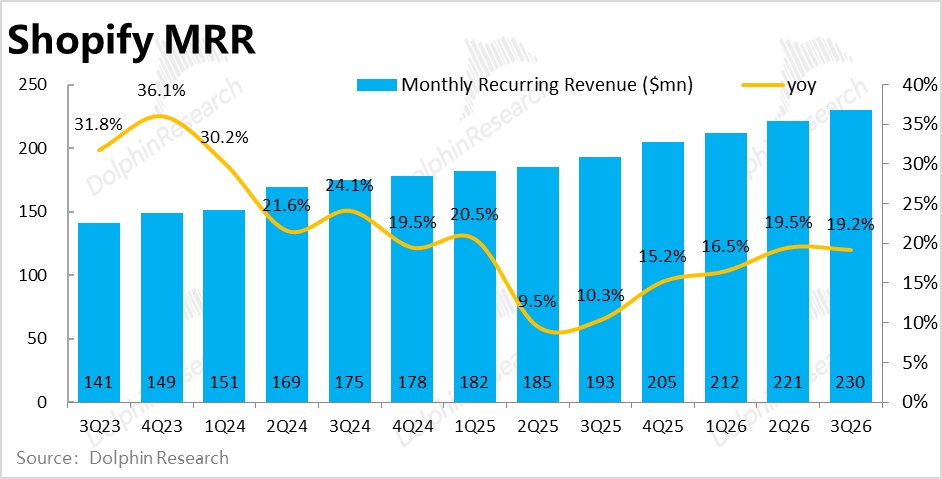
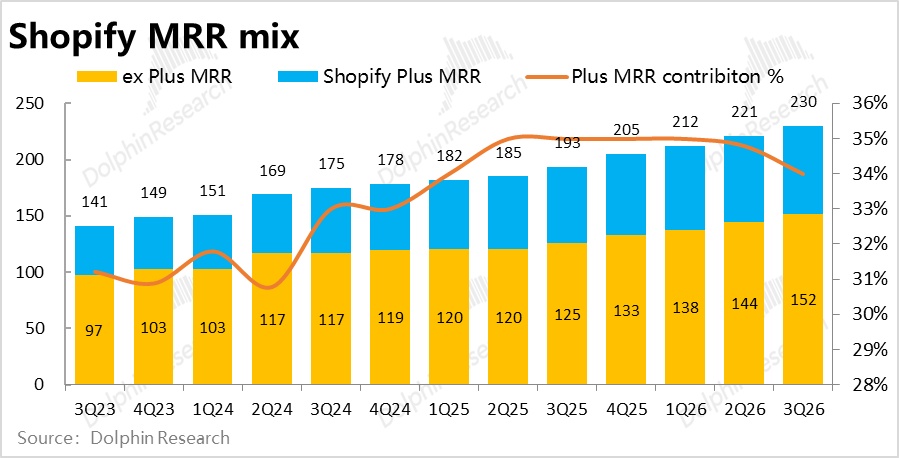
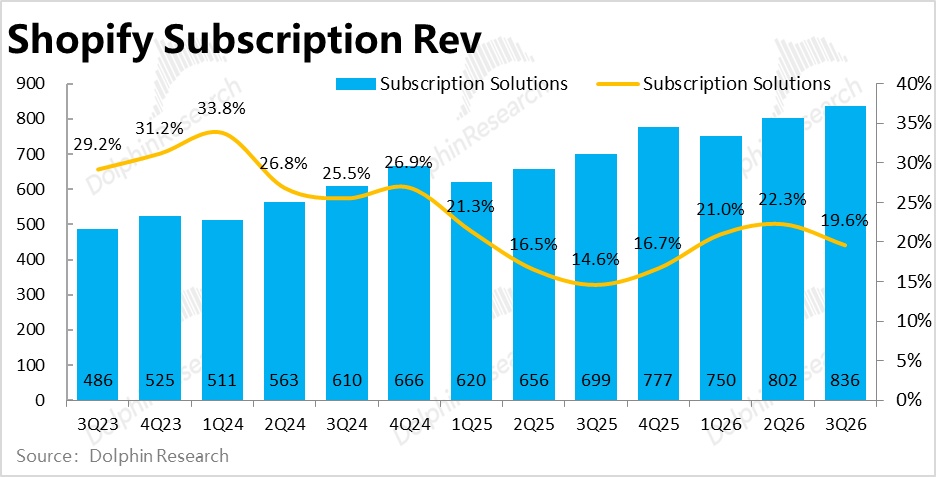
MRR 2.30 亿美元,同比 +19.2%,与预期持平;但订阅收入 8.36 亿美元,同比 +19.6%,比预期低 1.7%,增速较上季回落近 3 个百分点。
延长付费试用期的影响已在一季度结束,MRR 增速回到常态,订阅收入降速比 MRR 更快。海豚君猜测是除了固定的订阅费外,和 GMV 挂钩的浮动平台费、应用和主题销售等本季增长较慢导致的。
4、毛利率:同比降幅扩大,AI 成本拖累订阅毛利
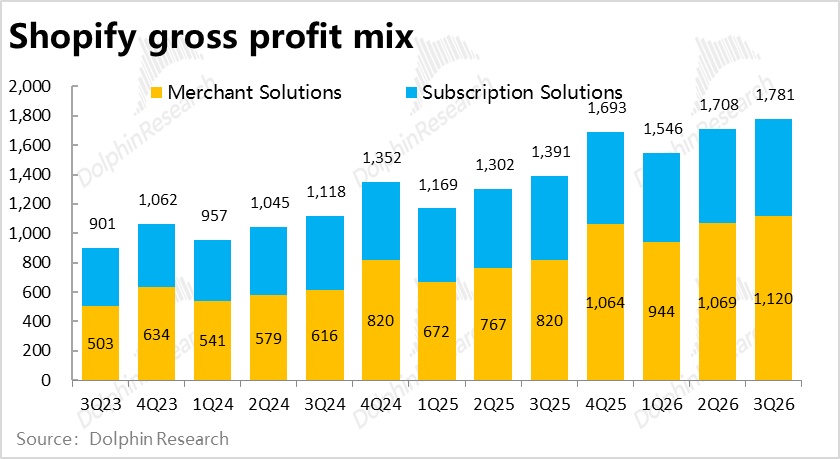
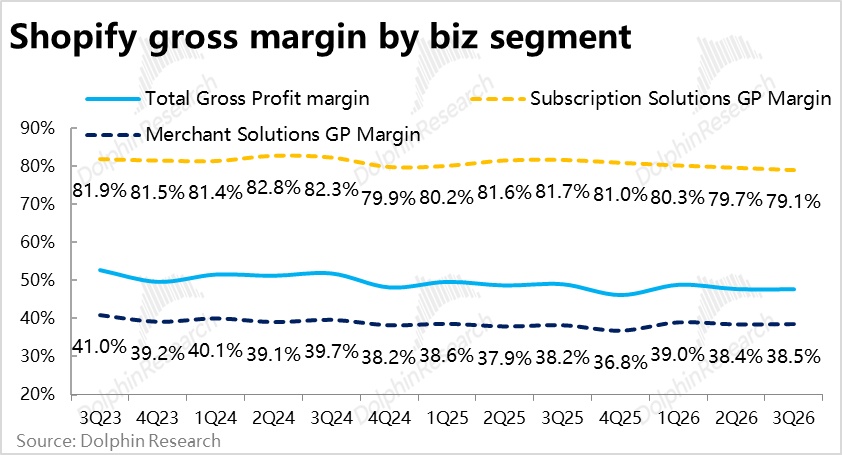
毛利润 17.8 亿美元,同比 +28%,与一致预期持平,但低于买方预期的 +31%~32%。趋势上,毛利率同比下降 1.3 个百分点,降幅较前两个季度继续扩大。
拆开看,一是低毛利的支付收入占比继续提升;二是订阅毛利率同比下降 2.6 个百分点,主要是 Sidekick 等 AI 功能带来的额外成本。再次验证了 AI 功能会让互联网科技业务 “变重”。
5、费用:比指引和预期都省,但部分是暂时的
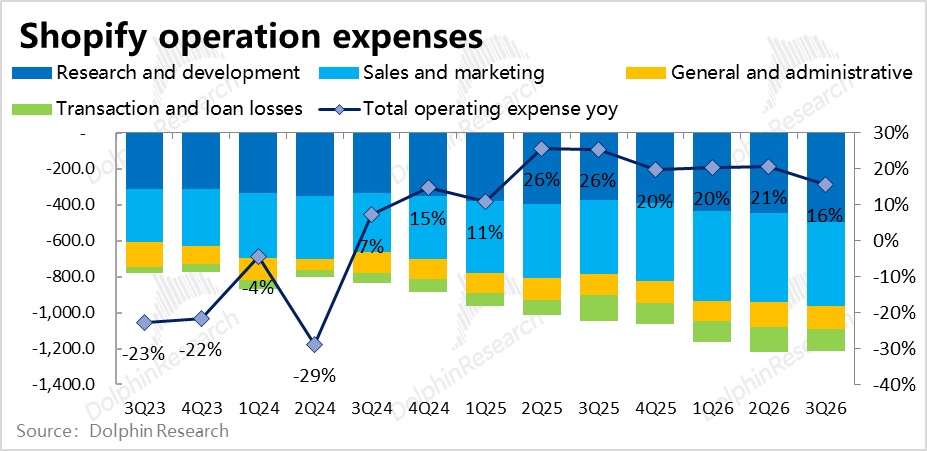
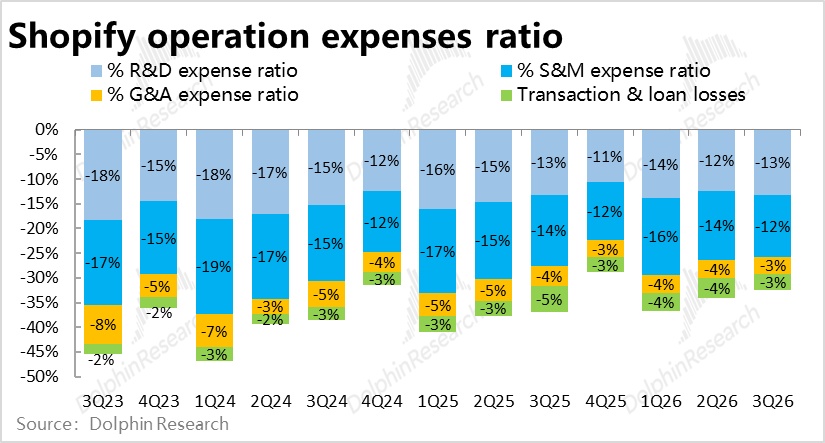
总经营费用约 12.1 亿美元,同比增长 16%,较上季明显降速,占收入比重 32.4%,低于一致预期的 33.5%。
具体来看,也是常见的销售和管理费用率缩减,而研发支出高增——主要是 AI、基础设施和人员投入。不过要注意,本季的销售费放缓是因公司在做营销测试,部分渠道暂停投放了几周,部分支出会挪到四季度。
6、利润与现金流:明显超预期,但也有暂时性因素
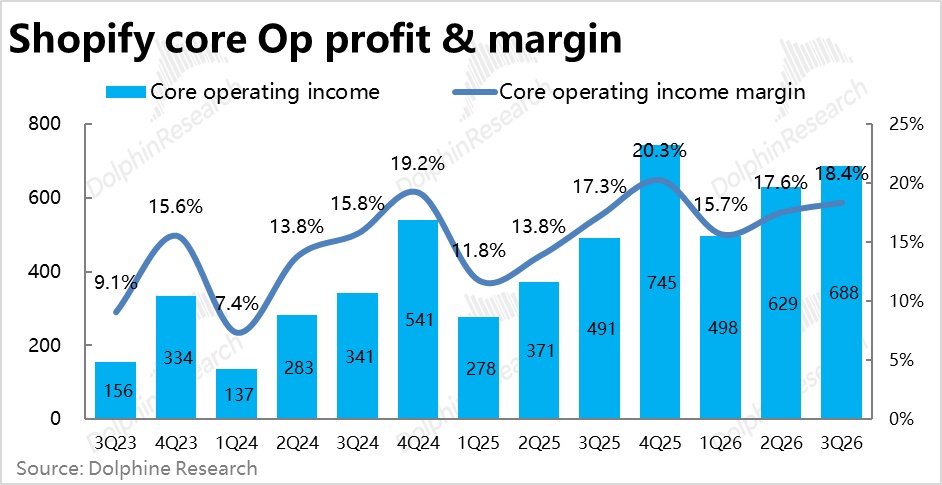
归功于费用上的控制,虽然 GMV 增长并不喜人,但 GAAP 经营利润仍达 5.7 亿美元,比预期高约 8%,经营利润率同比提升 3.1 个百分点。
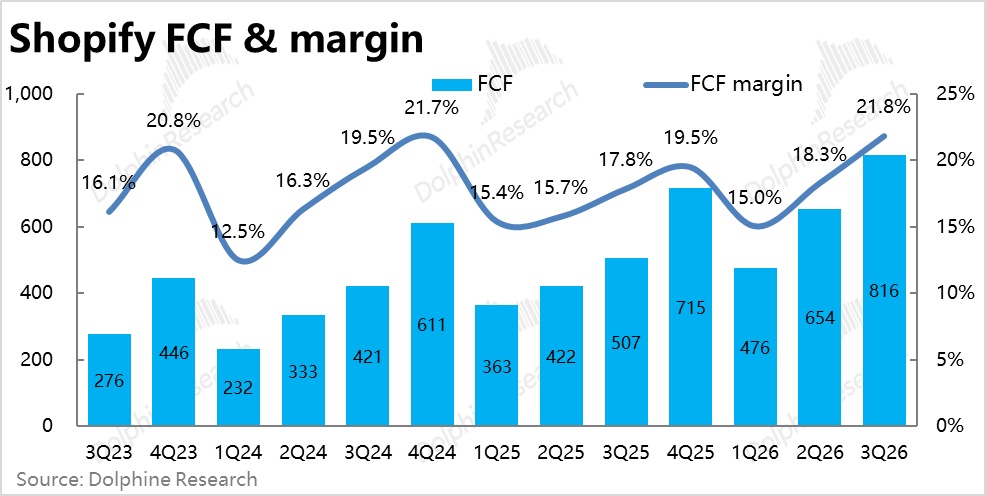
自由现金流 8.16 亿美元,利润率 21.8%,比一致预期高 2 个百分点。但管理层坦言,利润率同比提升的 4 个百分点里只有约 1.5 个点是结构性的,其余来自营销测试、税款时点和商户现金垫款口径变化三项暂时因素。
7、4Q 指引:收入还行,毛利一般,现金不佳
收入指引同比 “30% 出头”(low-thirties),其中已含不到 1 个点的汇率逆风,与买方预期大体相当,增速和本季大体持平。
毛利指引同比 “高 20%”(high-twenties),与一致预期持平,但低于买方预期的 +30%~31%,隐含毛利率同比继续下滑。
FCF 利润率指引与去年四季度(19.5%)持平,低于一致预期的 20.6%,管理层解释是部分地区税款集中在四季度缴纳,叠加营销和基础设施投入的增加。
8、以下是核心指标一览,电话会纪要可见链接
海豚研究观点:
本季业绩本身并不差:收入、毛利与一致预期持平,支付渗透率和变现率继续提升,利润和现金流也明显超预期。但亮点的成色要打折扣,超预期主要来自费用端,其中不少是营销测试、税款时点等暂时因素;
毛利率则因支付占比上升和 AI 投入继续下滑,订阅收入也在降速;最关键的指标 GMV——连续两季降速,剔汇率后也只是持平;且 4Q 毛利和现金流指引同样不及买方预期。
以上各种情况,在股价已大幅反弹、估值太过饱满的背景下,显然不能让市场满意。
本季财报表现之外,海豚君重点关注的动态是:1)代理式购物的影响和前景,2)持续强劲 GMV 增长背后的原因是什么?能否持续?
1)代理式购物:最适合"炒"的标的,短期影响有限,长期去中介化风险未解
海豚君认为,Shopify 对代理式购物态度一直最积极的核心原因是,Shopify 的商业模式是靠交易变现,不靠流量分配变现。Shopify 原本最大的缺陷正是缺乏自有流量,而 AI 代理取代的正是流量分配层,反而抹平了公司的劣势,自然最积极,也因此成为该主题炒作的最佳对象之一。
然而代理式购物虽能炒作,实际对公司的业绩则未必全是正面,前景并不算清晰。
短期影响有限:虽然逻辑上通过与 Muse、谷歌、OpenAI 等合作,能给公司导入代理购物的流量,但至少近几个季度内,代理渠道的体量势必非常有限,对公司业绩的实际影响不会大。
长期的担心在去中介化:若代理购物果真成为主流,Agent 成为购物的前台入口,Shopify 可能被降为"后台+支付通道";代理一旦自带钱包功能,反会不利于公司的收入。
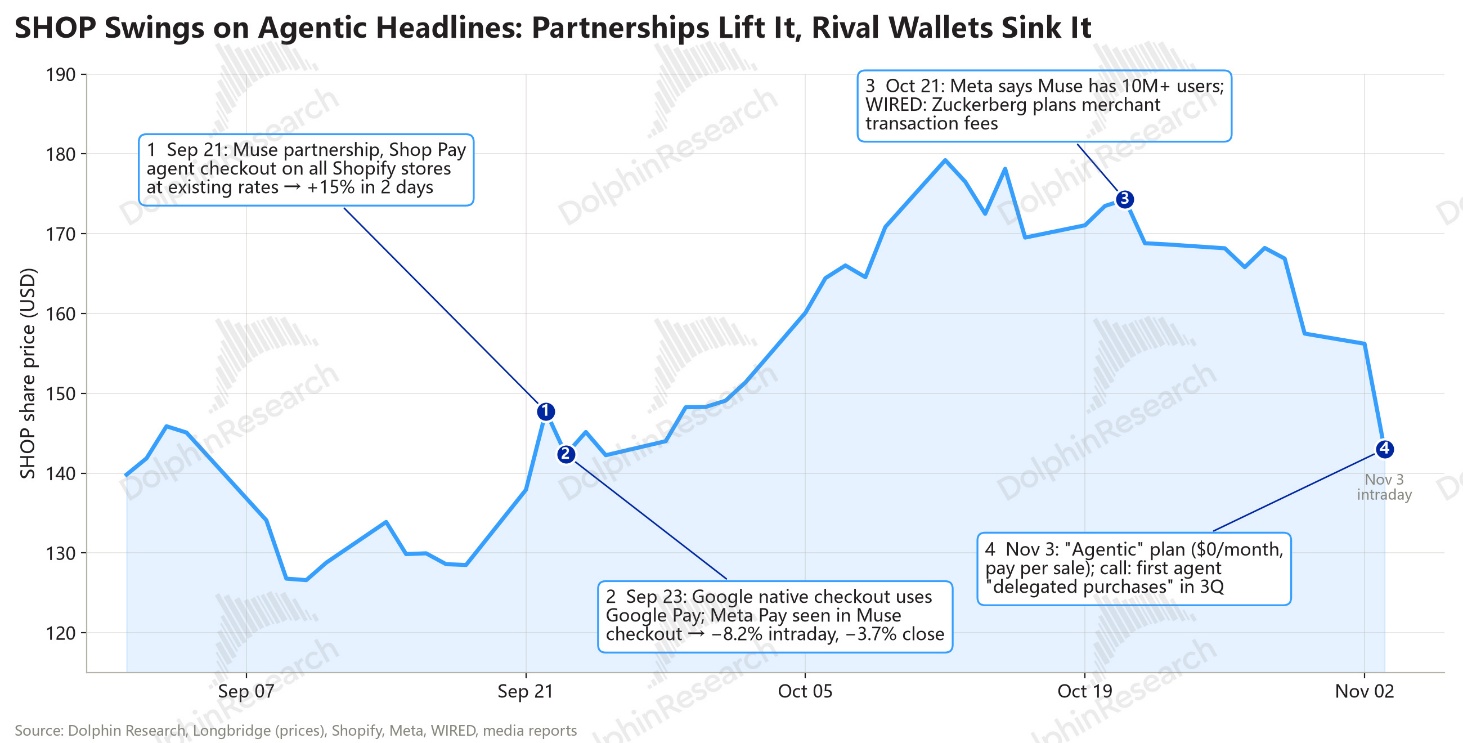
现在的 AI 代理是合作伙伴,之后则可能成为竞争对手。此前 Muse 结账页出现 Meta Pay、Google 原生结账用 Google Pay,都曾引发公司股价大幅下跌,就是这种担忧的体现。
本次电话会中对"若代理成交、不用 Shop Pay 时,公司该如何收费"的问题仍没有给出答案。管理层也明确表示,代理式购物中,支付钱包只能"靠实力竞争",Shopify 并非默认选择。
以下是近期代理式购物相关动态
2)GMV:海外"补课"、北美抢份额的底子还在,但已不再超预期
首先复盘过往的强劲表现,海豚君认为过去两年 GMV 的强劲来自两股力量:海外渗透率低,随着支付和本地化工具逐国铺开,低基数下增长迅猛;北美靠从老平台和自建系统手里抢份额,和社交电商增长的行业顺风。
往后看,GMV 能否维持强劲?海豚君认为,增速大概率仍会明显快于电商大盘,但继续小幅回落相比重新加速的概率可能更大些,除非代理电商的流量确实大幅提升。
支撑的一面是份额提升远未结束:企业客户 “先接 Shop Pay、再整体迁移” 的路径已经跑通,线下和 B2B 等新场景刚起步,海外的支付和本地化也还在逐国铺开。
拖累的一面是:去年关税和小额包裹免税取消带来的需求回流、延长试用拉来的商户放量都已进入高基数期;更大的约束是欧洲已连续四个季度放缓,且海外 GMV 体量扩大后,维持 30% 左右的高增已没那么容易。
而代理式购物短期也还贡献不了实质增量。综合看,海豚君预计 2027 年 GMV 增速小幅回落至高 20%,2028 年进一步降至中 20%。
3)毛利率与 AI 成本:毛利让位,利润靠费用杠杆
Sidekick 对商户免费,算力成本却随用量上升,叠加低毛利的支付占比提升,毛利率持续承压;这是此前持续走高的利润率近期开始有反转趋势的根本原因。靠控制费用仍能挤出利润。但传统软件/SaaS 的边际成本很低,增量收入绝大部分能转化为利润。
而 AI 实际让软科技公司的商业模式变重,利润率会 “永远不断提高” 的逻辑受损。而 Shopify 等软科技公司能享受如此高的估值,则正是出于对远期高利润率的期待。
盈利预测调整:
除了按公司指引调整 4Q 业绩预期,在 2027–28 年,海豚君预计 GMV 增速逐步放缓(分别约 27%、24%),支付渗透率和变现率继续提升,因此营收增速放缓不多;毛利率因 AI 投入和支付占比上升继续下行,费用率每年下降约 1.5 个百分点。
调整后,2027 年收入约 198 亿美元、调整后经营利润约 36 亿、FCF 约 37 亿,收入高于一致预期约 3%,但因毛利率更低,利润略低于一致预期,FCF 基本持平。
估值:按 11 月 3 日盘中约 144 美元,公司市值约 1,860 亿美元,对应海豚君 2027 年预期 P/毛利约 20 倍,P/FCF 约 50 倍。
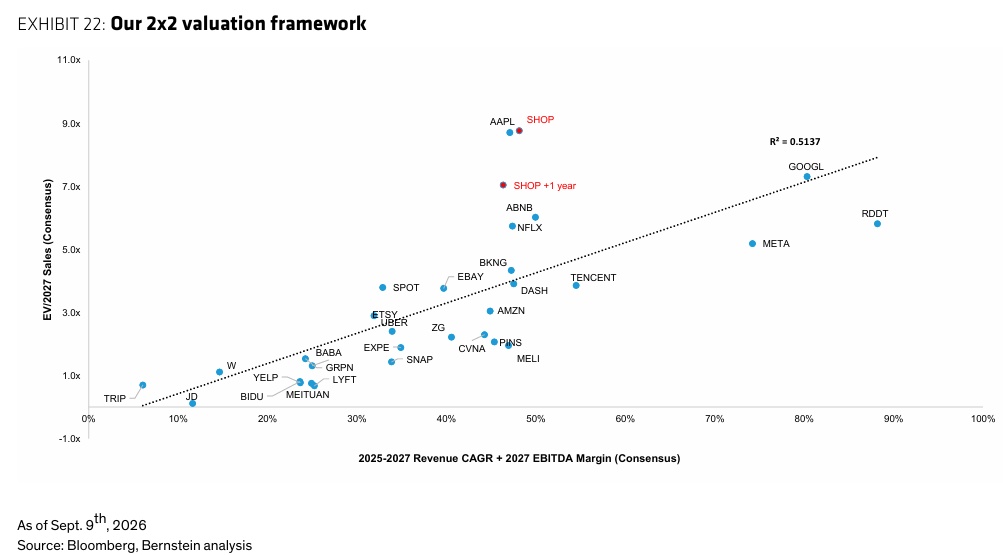
横向比较,以卖方 9 月整理的同业数据为参照,按 2027 年 P/FCF,Shopify 明显高于电商平台(eBay、Etsy、MercadoLibre)的约 10 倍上下和支付公司(Adyen、Toast)的约 20 倍左右,也远高于 Salesforce、ServiceNow 等成熟软件(约 10~20 倍)。
只有 Palantir、Snowflake 等高成长软件(约 55~60 倍)和 Shopify 相当。即便按增速和利润率调整,卖方的回归框架下 Shopify 的估值仍约是 “应有水平” 的两倍。高估值的前提是 20% 以上的增长能持续多年,增速一旦放缓,估值就缺少支撑。
海豚君认为,Shopify 的估值一直很贵,近三年按下一年的业绩算,P/毛利在 14~32 倍、P/FCF 在 38~79 倍之间波动,几乎没有真正便宜过;当前约 20 倍、50 倍,处在这一区间的中位附近。
不过估值并不是判断股价走势的决定性因素,代理式购物叙事的冷热和 GMV 增速的方向才是。代理式购物炒作升温时股价走强、退坡时回落;GMV 增速若能再度提速,不论估值高低都能上涨,若走低则会下跌。本季 GMV 增速不升反降,正是股价大跌的主因。
短期能否企稳,要看代理式购物叙事能否再度升温。
<正文结束>
本文的风险披露与声明:海豚研究免责声明及一般披露
海豚研究过往【Shopify】相关研究:
财报点评:
2026 年 8 月 6 日财报点评《Shopify:暴涨 30%,无敌的业绩 , 无解的估值?》
2026 年 8 月 5 日电话会《Shopify(纪要):GMV 增 32%,下一程押注 agentic》
2026 年 5 月 6 日业绩点评《Shopify:电商 Agent 退潮,支付龙头在裸泳吗?》
2026 年 5 月 6 日电话会《Shopify(纪要):Agentic Commerce 不会绕过 Shopify》
2026 年 2 月 12 日电话会《Shopify(纪要):公司在电商 Agent 模式下仍是靠支付变现》
2026 年 2 月 12 日点评《Shopify: 业绩不俗却暴跌,电商 Agent 到底是灵丸还是毒药?》
2025 年 11 月 5 日电话会《Shopify(纪要):看好企业市场 +AI 在电商内的发展》
2025 年 11 月 5 日财报点评《Shopify: 不完美就是不合格,高估值的原罪?》
深度分析:
2024 年 1 月 19 日首次覆盖第一篇《Shopify:看似 “淘宝”,实是 “支付宝”》
2024 年 5 月 29 日首次覆盖第二篇《Shopify: 有赞的外壳、支付的核,何以恣意成长?》
2024 年 6 月 20 日首次覆盖第三篇《“支付宝” 的内核、SaaS 的估值,Shopify 到底贵不贵?》
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。