NewUser_tXvx48

NewUser_tXvx48

5关注0关注者122获赞与收藏
N
NewUser_tXvx48

背景

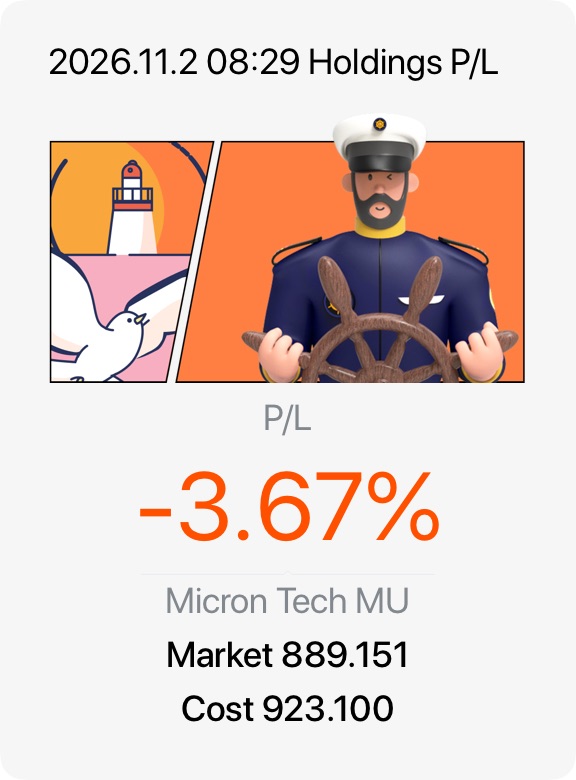
美光科技(MU)公布了 2026 财年全年的创纪录业绩,其中第四季度报告尤为亮眼:全年营收达 1331.9 亿美元(同比增长 256%),非公认会计准则净利润为 867.6 亿美元。在 AI 专用内存硬件——特别是高带宽内存(HBM)和数据中心固态硬盘——的强劲需求推动下,该公司已正式指引称,结构性供应紧张局面将持续至 2027 财年和 2028 财年。

然而,尽管基本面指标强劲,该股近期仍面临显著压力。宏观经济的普遍担忧以及算法驱动的 “利好出尽” 抛售行为(针对高达 200 亿美元以上的生产扩张资本支出)导致股价较夏季高点回落约 30%。目前该股交易区间约为 885–930 美元,呈现出卓越的盈利能力与受宏观驱动的多重压缩之间的典型背离。

我的交易策略

• 操作:我将在当前价位(880–930 美元)分批建仓长期多头头寸。

• 理由:以当前价格计算,MU 的交易市盈率仅为 2027 财年远期收益的约 5 倍至 5.5 倍。相较于科技同业约 28 倍的平均市盈率,这显得极为便宜。市场将其误判为典型的、短暂的周期性峰值。然而,到 2030 年,美光超过 35% 的营收已通过多年期 “照付不议” 的战略客户协议得到保障。这一结构性变化将美光从一家波动性极高的商品型芯片制造商,转变为 AI 建设中不可或缺且高度可预测的基础设施支柱。

核心要点

忽略围绕高额资本支出的短期噪音;在产能受限的市场中,激进的支出将确保市场份额的持久性。虽然传统消费领域(如个人电脑和智能手机)依然疲软,但数据中心的顺风足以完全支撑其业务。
图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

投资逻辑

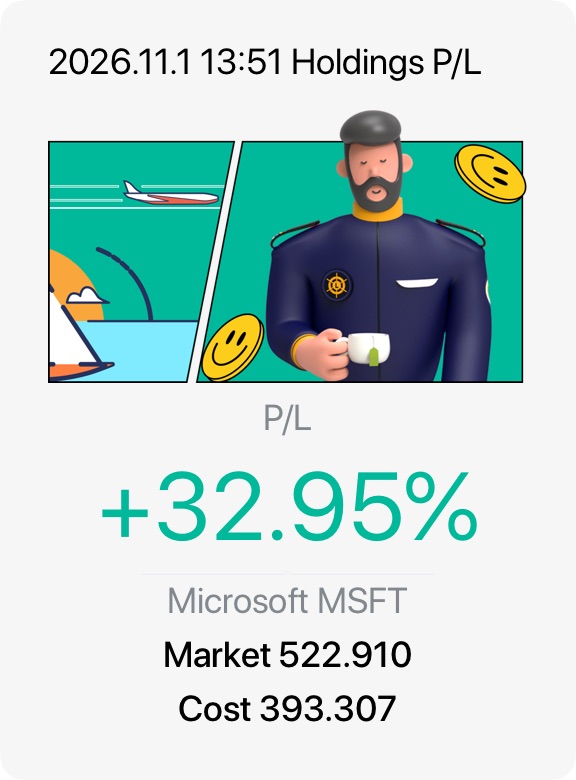
微软(NASDAQ: MSFT)依然是首屈一指的商业企业复合增长引擎。我的主要建议是买入并长期持有 MSFT 以实现增长。该股票将稳定且高利润的传统软件套件与高速增长云计算巨头完美结合。

财务与增长驱动因素

• 云业务加速增长:在 2027 财年第一季度(截至 2026 年 9 月 30 日),收入同比增长 19% 至 923 亿美元,超出预期。主要驱动力来自 Azure,其增速加快至同比增长 48%。

• 积压订单激增:商业剩余履约义务(RPO)飙升至 6770 亿美元。这一巨大的管道反映了锁定的企业需求,其中约 30% 将在未来 12 个月内转化为收入。

• 高盈利能力:营业利润率处于 exceptional 的 ~50%。净利润达到 366 亿美元(GAAP 每股收益 4.92 美元)。

关键反向论点风险

• 资本支出限制:为了支持下一代 AI,微软预计 2026 日历年资本支出将达到~1700 亿美元。投资者必须监控 AI 货币化是否足够快以证明这种资本密集度的合理性。

• 消费端疲软:虽然企业业务表现亮眼,但消费端表现疲软;最新季度 Xbox 硬件下降 14%,Windows OEM/设备下降 22%。

• 估值溢价:该股交易市盈率为 26.9 倍,市场定价近乎完美。

战略理由

尽管庞大的 AI 基础设施成本带来利润率风险,但微软的结构纪律——包括积极的成本控制,如向多达 60,000 名员工提供自愿买断——确保了自由现金流保持韧性。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

亚马逊 ($亚马逊(AMZN.US)) 在发布 2026 年第三季度财报后下跌约 7%,目前交易价格接近 240.80 美元。尽管运营保持韧性,但对人工智能基础设施的大规模资本支出引入了短期现金流波动,正在考验投资者情绪。

核心驱动因素与财务健康

• AWS 加速增长:亚马逊云科技 (AWS) 营收同比增长 39.3% 至 460 亿美元。管理层预计 2027 年和 2028 年将实现超过 40% 的增长,目标是在 5-10 年内实现 1 万亿美元的云营收年化运行率。

• 盈利里程碑:总营收增长 12% 至 2019.4 亿美元。公司实现了历史最高的集团营业利润率 13.9%,产生营业利润 281 亿美元。

核心风险:资本支出与现金流出

• AI 资本支出压力:亚马逊维持其 2026 年高达 2200 亿美元的资本支出目标,以资助数据中心和定制的 Trainium/Graviton 芯片。

• 自由现金流为负:这种激进的基础设施建设导致过去 12 个月的自由现金流流出 424 亿美元,与此前产生的 148 亿美元正现金流形成鲜明对比。

估值与展望

• 历史倍数:尽管第三季度每股收益小幅不及预期(1.89 美元 vs 1.96 美元的共识),但股价回调将其估值推至 forward earnings 的 24 倍——较其 5 年历史中位数折价 80%。

• 华尔街立场:券商共识观点仍为 “强烈买入”,平均目标价接近 330 美元,意味着从当前低迷水平有超过 35% 的上行潜力。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

微软(NASDAQ: MSFT)依然是顶级的长期增长引擎,股价为 531.01 美元,市值达 3.94 万亿美元。其 2027 财年第一季度的财报凸显了其在企业软件和基础设施领域的绝对主导地位。

财务健康与超高速增长

• 盈利超预期:营收激增 19% 至 922.8 亿美元;每股收益达 4.89 美元,大幅超越市场共识。

• Azure 飙升:Azure 营收增长 48%,得益于大型企业 AI 的大规模采用。

• 现金机器:自由现金流达 186 亿美元,运营利润率高达 49.8%。

战略催化剂与风险

• AI 货币化:来自 OpenAI 合作的季度营收达 100 亿美元。

• 效率提升:Copilot 用户数同比增长 50%,优化了 GPU 算力回报。

• 资本开支逆风:资本支出达 452 亿美元,下季度将超过 500 亿美元,限制了中期自由现金流的扩张。

估值与展望

微软 trailing earnings 倍数为 29.5 倍,凭借其复利效应极具吸引力。华尔街维持强烈的 “买入” 共识,平均目标价接近 596 美元(财报后上调区间为 580–600 美元)。微软是明确的 “核心首选做多” 标的,在 AI 价值链中提供最安全的 profiles 和最高的货币化可见度。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

随着 2026 年第三季度财报将于明日(10 月 29 日)公布,华尔街正高度聚焦于大型科技公司的皇冠明珠。该股近期横盘震荡,今年涨幅约 10%,但其底层引擎正在轰鸣。以下是您简明扼要的解读。

📈 看涨理由:超增长云业务与 AI

• AWS 重新加速:第二季度云业务增长飙升至强劲的 37% YoY。分析师认为,在生成式 AI 在企业端激进采用的推动下,本季度增速可能触及 40% 以上。

• 产能已售罄至 2027 年:CEO 安迪·贾西透露,AWS 的大部分云计算容量已预订至 2027 年。需求是真实的。

• 高利润广告:亚马逊的广告业务继续保持 20% 中段的增速,而利润丰厚的 Prime Video 体育赛事直播进一步为其提供了缓冲。

• 华尔街支持:机构分析师普遍看好,共识目标价接近~$325(较当前水平有约 23% 的上涨空间)。

📉 看跌理由:2200 亿美元的资本支出负担

• 现金流挤压:亚马逊今年在构建 AI 数据中心上的资本支出高达惊人的~2200 亿美元。这种激进的基建支出导致过去自由现金流陷入负值区间。

• 利润率逆风:巨额支出意味着折旧成本上升将在未来几个季度拖累报告中的营业利润率,即使营收增长也是如此。

• 估值:目前交易的前瞻倍数约为 24 倍,属于溢价估值,这意味着如果 Q3 财报不及预期,股价几乎没有容错空间。

💡 结论

亚马逊不仅在购买增长;其 4960 亿美元的积压订单证明客户正在排队等候。如果明天 AWS 增速达到 30% 多或 40% 出头,该股很容易突破并向$300+ 迈进。但如果资本支出指引大幅上调且没有近期收入相匹配,预计将出现短期回调。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

微软公司 (MSFT) 目前交易价格为 532.60 美元,从年中回调中强劲反弹,并接近其 52 周高点 553.72 美元。这家科技巨头将于 10 月 28 日发布其 2027 财年第一季度的财报,拥有巨大的基本面动能。

看涨观点与催化剂增长

• 云领域主导地位:Azure 云收入仍是主要增长引擎,在 2026 财年同比增长 41%,并首次突破 1000 亿美元大关。

• 企业 AI 商业化:Microsoft 365 Copilot 已超越 3000 万付费席位,表明客户需求继续超出可用基础设施容量。

看跌观点与战略风险

• 资本支出强度:预计 2026 日历年资本支出为 1750 亿美元,对近期自由现金流转化率造成巨大压力。

• 消费停滞:硬件下滑幅度加深,第三季度全球 PC 出货量同比暴跌 20.1%。

我的交易策略

鉴于 10 月 28 日财报发布前期权隐含波动率较高,我的交易策略是避免在这些高位买入股票,而是采用牛市看跌价差策略(Bull Put Spread)。具体而言,卖出 11 月到期的 500 美元看跌期权并买入 480 美元看跌期权,使我能够捕获高溢价,同时利用 500 美元处的强劲水平支撑位。如果 MSFT 盘整或走高,该策略将产生诱人的收益;而如果巨额 AI 资本支出引发暂时的财报回调,则能明确界定风险。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

背景

亚马逊公司 (AMZN) 目前交易价格为 248.00 美元,较其 2026 年 8 月创下的 287.20 美元的历史高点低约 9%。更广泛的市场叙事高度关注大规模 AI 基础设施支出与顶层云增长之间的紧张关系。在其最新的第二季度财报中,亚马逊公布了出色的数据:净销售额飙升 20%,达到 2006 亿美元,AWS 同比增长 37%(422 亿美元),这得益于生成式 AI 工作负载的激增。

然而,这种巨大的增长伴随着高昂的代价。由于基础设施和内存成本飙升,亚马逊将其 2026 年全年资本支出目标上调至惊人的 2200 亿美元。这种激进的支出导致过去 12 个月的自由现金流转为负值,为 -76 亿美元,呈现出明确的短期逆风。

我的交易

• 主要执行策略:以当前价格 248.00 美元买入计划仓位的一半,以锁定敞口。

• 应急执行策略:预留剩余 50% 的资金,在 10 月 29 日财报发布后立即部署。如果股价因高额资本支出数字而下跌,我将买入回调;如果股价因强劲的积压转化而突破,我将顺势买入。

• 替代衍生品结构:对于期权交易者,一个有吸引力的替代方案是牛市看涨价差(买入轻度虚值的看涨期权并卖出更高行权价的看涨期权)。这限制了权利金敞口,并减轻了不可避免的财报后隐含波动率 (IV) 暴跌。

要点

亚马逊仍然是顶级的长期增长复合体,但投资者必须容忍公司在构建其 AI 主导地位期间的短期自由现金流波动。虽然 2200 亿美元的基础设施账单沉重,但它充当了巨大的竞争护城河,确保了亚马逊在代理 AI 时代作为主要基础设施赢家的地位。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

背景

Palantir 已正式从投机性的 “故事股” 转型为高盈利的企业软件巨头。在其最新第二季度财报中,营收同比激增 93% 至 19.4 亿美元,远超保守预期。这种迅猛的加速主要得益于其美国商业板块的爆发式增长(同比增长 149%),证明其人工智能平台(AIP)已实现深度的产品市场契合。财务方面,其运营模式极为稳健:调整后营业利润率高达 62%,拥有 92 亿美元现金且零债务,“40 法则” 得分高达 155%。因此,顶级机构纷纷转为看多,高盛将该股评级上调至 “买入”,巴克莱则给予 “超配” 评级,目标价高达华尔街最高的 265 美元。

我的交易策略

• 战术策略:与其在 52 周高点(212.94 美元)附近追高,不如捕捉波动性或等待回调。

• 可执行计划:卖出虚值现金担保看跌期权,目标锁定在 170–175 美元的支撑区间。这样既能通过隐含波动率获取丰厚权利金,也能在市场对前瞻指引反应激烈时,以更合理的价格折价建仓。或者,长期投资者应暂缓加仓,直到第三季度数据明确显示环比动能能否匹配当前预期。

核心观点

Palantir 代表了顶级的运营逻辑,但估值严重拉伸。该公司 4728 亿美元的市值完全依赖于其维持近三位数增长的能力。尽管其基本面强劲、资产负债表健康以及机构积压订单充足,使其成为卓越的长期 AI 持仓标的,但风险控制必须放在首位。买入其企业实力的同时,仅在执行结构性价格下跌时操作。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

背景

Uber Technologies Inc. $优步(UBER.US) 交易价格为 66.70 美元,其高盈利的核心业务与华尔街对自动驾驶汽车(AV)未来的焦虑之间呈现出令人着迷的背离。尽管该股从高点回落了约 28%,且今年表现弱于大盘,但其基本面比以往任何时候都更强劲。

• 财务引擎:过去 12 个月的自由现金流已突破 100 亿美元大关。总预订额保持了持续 20%+ 的同比增长。

• 估值重置:得益于近期的股价下跌,Uber 远期市盈率显著压缩至约 15.9 倍,对于一家营业利润增长率超过 30% 的科技巨头来说,其估值显得出奇的便宜。

我的交易策略

• 操作:在当前水平或更低位置(66.50–68.00 美元)买入 UBER 股票。

• 仓位规模:作为核心成长型持仓(占多元化投资组合的 3%)。

• 风险管理:如果在 11 月 4 日之前期权波动率进一步飙升,卖出虚值看跌期权(例如行权价为 60 美元)以收取权利金,并可能以更大幅度的折扣收购更多股份,这是一个极具吸引力的次要策略。

要点

华尔街错误定价了自动驾驶威胁。组建机器人出租车车队是一个昂贵且本地化的硬件挑战;而聚合需求、管理路线并通过交叉销售的超级应用(如 Uber One)维持客户忠诚度,则是一个网络效应挑战。

Uber 已经掌握了全球消费者关系。即使自动驾驶车队迅速扩张,AV 运营商仍需接入 Uber 的市场平台以实现盈利的车辆利用率。在低于 16 倍的远期收益下,你 essentially 是以折扣价购买了一家高盈利的科技垄断企业,并免费获得了其巨大的自动驾驶期权价值。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

背景

博通(AVGO)经历了显著回调,交易价格为 323.24 美元。这较其 495 美元的历史高点下跌了约 35%。由于对 AI 融资、基础设施瓶颈(如土地和电力短缺)以及大型科技公司资本支出可持续性的担忧加剧,更广泛的半导体行业已进入残酷的调整阶段。

我的交易策略

鉴于该股在 320 至 330 美元的强劲机构支撑区间内深度交易,我的交易策略转向以激进折扣积累多头股权敞口。

• 布局:卖出虚值现金担保看跌期权,或以当前水平(323–325 美元)直接购买股票块。

• 数学分析:华尔街保持强烈共识,平均 12 个月目标价为 527.20 美元。晨星模型基于保守的 23 倍乘数,对其预计 2028 年 EPS 30+ 美元进行估值,公允价值为 650 美元。目前交易价格约为 trailing cash flows 的 17.5 倍,相对于其内在价值提供了 25% 以上的安全边际。

风险管理:头寸规模将限制在总投资组合的 4%,以应对一级超大规模客户(谷歌、Meta、Anthropic)的高客户集中度以及数据中心部署的资金限制。

要点

博通是隐藏在明处的首选 AI 基础设施买入标的。虽然市场将 AVGO 视为高风险周期性芯片资产,但它实际上是一个高度多元化的现金引擎,由高利润率、经常性软件收入(通过 VMware)以及无可匹敌的多代定制硅路线图支撑。近期 35% 的减值是宏观市场疲软的症状,而非运营失败。对于耐心的投资者而言,这种短期情绪与保证多年的 AI 订单簿之间的错配提供了一个教科书式的入场点。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

背景

美光科技(MU)正乘着前所未有的 AI 驱动存储超级周期的东风。该公司最近公布了 2026 财年全年业绩,收入同比激增 256% 至 1331.9 亿美元,净利润飙升 895% 至 849.7 亿美元。这一结构性繁荣由行业供应紧张以及针对英伟达 Vera Rubin 等下一代 AI GPU 的高带宽内存(HBM3e/HBM4)的大规模需求所推动。

尽管基本面创下纪录且 2027 财年 Q1 营收指引强劲(615 亿美元),但股价经历了剧烈波动。在 2026 年 6 月创下 1255 美元的历史新高后,MU 股价回调了约 30%,至 878-906 美元区间。这种回调受到宏观逆风(粘性通胀数据)以及中国竞争对手长鑫存储(CXMT)在更密集 DRAM 设计上取得快速进展的报道所带来的竞争焦虑的推动。然而,这种恐慌忽视了美光的巨大周期性缓冲:美光 2027 财年的产能中超过 75% 已锁定在与预设价格底线的保量合同中。由于盈利大幅增长,估值显著压缩,使得美光交易市盈率仅为约 5.3 倍,极其便宜。

我的交易

• 策略:采用多批次方法建立多头股票头寸,利用近期的技术超卖区域。

• 第一批(立即入场):在 890 美元附近买入 50% 仓位,接近当前的结构性支撑位。

• 第二批(限价单):如果价格在 775 至 800 美元的关键技术重叠区进行测试,则买入剩余的 50% 仓位。

要点

恐惧压倒基本面:市场过早地定价了中国竞争导致的结构性下行风险,而实际上直到 2028 或 2029 年,这种竞争才真正威胁到服务器级别的合格分配。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

背景

Meta 通过推出备受期待的 Muse Wonder 和 Muse Wonder Full LLM 模型,已抵达 AI 前沿,直接挑战 OpenAI 的 ChatGPT 和 Anthropic 的 Claude。关键在于,该公司推出了付费订阅层级(每月 20 美元和 100 美元),在传统广告之外创造了一条极具吸引力的独立 AI 收入流。早期留存数据显示,Muse 在安装后第二天保留了 73% 的新用户,引发了一波新的华尔街评级上调——包括 Truist 和富国银行给出的 1,000 美元街头最高目标价。

我的交易策略

• 核心驱动力:Meta 的核心广告架构持续产生现金流,其 Advantage+ AI 解决方案对其进行了深度优化(目前年化收入运行率已达 750 亿美元)。第二季度,广告收入同比增长 27%。

• 估值脱节:META 股价约 762 美元,滚动市盈率 (P/E) 为 26.4 倍。鉴于其拥有主导地位的 36 亿日活跃用户 (DAU),且投入资本回报率 (ROIC) 徘徊在 34%,该倍数显得非常便宜。

我打算在当前价位增持 Meta。

要点

Meta 正从纯粹的社会媒体广告业务转型为代理式 AI 和消费智能硬件的环境基础设施层。

• 对于短期交易者:保持近期谨慎。期权市场正在定价 10 月 21 日财报发布前的波动性。寻找 651 美元支撑位和 782 美元阻力位之间的区间震荡机会。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

背景

微软公司 (MSFT) 正经历由人工智能经济模式变化驱动的根本性叙事转变。今年早些时候,该股经历了显著的资本支出(CapEx)疲劳期,6 月份股价跌至约 372 美元,因为投资者担心巨大的人工智能基础设施成本。

然而,微软最新财季 Q4 财报彻底改变了这一叙事。该公司交出了一份惊艳的季度答卷,营收达 900.1 亿美元(同比增长 18%),调整后每股收益为 4.74 美元,轻松超越市场一致预期。全场最佳表现来自智能云板块,Azure 年收入突破 1000 亿美元大关,并保持了令人印象深刻的 43% 增长率。

我的交易策略

我的主要策略是通过逢低买入法积累股份,目标入场区间为 500 至 525 美元,利用小幅回调进行建仓。这种配置思路直接源于公司对 AI 变现路径的清晰可见性:

• 估值脱节:以约 26 倍的远期市盈率买入一家营收和净利润增速均接近 20% 的企业,提供了充足的安全边际。

• 积压订单与企业护城河:微软的商业剩余履约义务(RPO)飙升至 6780 亿美元。这表明存在巨大的、持续多年的企业级需求,即使在最初的人工智能热潮退去后,也将支撑其收入增长。

核心观点

财报发布后反弹带来的 “容易赚到的钱” 已经赚取完毕,但微软仍然是全球 AI 转型中最安全、最具操作性的标的。尽管随着微软建设基础设施,资本支出将保持高位,但其模型无关的软件架构使其能够轻松切换底层计算资源,同时高效地捕获企业工作流。只要 Azure 的需求继续超过产能,且企业积压订单持续扩大,任何相对于历史平均水平的短期估值折价都代表着高概率的买入机会。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

背景

Uber Technologies Inc. (UBER) 目前股价为每股 71.51 美元,与近期历史高点相比,其估值处于高度压缩状态。尽管公司营收表现稳健,同比增长 16.7%,且过去十二个月自由现金流高达 101.2 亿美元,但宏观焦虑情绪仍对股价造成沉重压力。过去一年中,受市场对于自动驾驶汽车(AV)去中介化以及近期混合盈利指引的担忧驱动,UBER 股价下跌了约 28%。

华尔街将无人驾驶出租车的迫近视为对 Uber 商业模式的生存威胁。然而,运营现实却讲述了完全不同的故事。Uber 正积极定位为 AV 时代不可或缺的撮合者。管理层并未构建资本密集型的车队,而是执行高效轻资产战略,与 NVIDIA、Waymo、Pony.ai 和 WeRide 建立了战略合作伙伴关系。在仅 15.7 倍的 trailing P/E 比率下,市场将 Uber 定价为面临结构性衰退的传统网约车公司,完全忽视了其不断扩张的营业利润率(12.13%)以及在消费者需求分发中的主导地位。

我的交易

• 行动:以当前市场价 71.51 美元买入 UBER 股票。

• 目标价:100.00 美元,随着估值倍数向历史常态和共识分析师目标重估,这代表约 40% 的上涨空间。

• 止损:64.00 美元,设置在 52 周低点 65.41 美元下方,以防范严重的宏观下行或劳动法规的突然不利变化。

要点

关于 Uber 的关键要点是,网络效应和需求聚合将在技术转型中胜出。开发自动驾驶汽车只是成功的一半;实现商业化需要一个充满活跃乘客和整合物流的市场。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

背景

Palantir 已从一家步履蹒跚、如黑箱般的国防承包商,正式转型为企业 AI 的主导编排层。其 2026 年第二季度财报是一个历史性的里程碑,展示了令人惊叹的 93% 同比营收增长(19.4 亿美元)和卓越的 47% 营业利润率——甚至超越了微软等传统 SaaS 巨头。

• 美国商业市场爆发:在人工智能平台 (AIP) 的推动下,美国商业营收同比增长了 149%。

• 主权 AI 基础设施:Palantir 正通过与 Nebius 和 Nvidia 等合作伙伴建立庞大的全球基础设施联盟,为其未来的业务管线奠定基础。

• 估值陷阱:华尔街已转为极度看涨,高盛将 PLTR 评级上调至 “买入”,目标价 230 美元;巴克莱设定目标价为 265 美元。然而,以此水平建仓需付出沉重代价:该股 trailing P/E(滚动市盈率)高达约 169 倍,远期销售倍数超过 62 倍。

我的交易策略

鉴于有历史性基本面加速支撑的极端看涨动能,在历史新高时直接执行全额做多权益头寸,风险在于可能正好踩中局部顶部。相反,采用混合方法的长期增长框架能在保持上行敞口的同时降低下行风险。

• 主要操作:通过未来两个季度的定投 (DCA) 方式逐步建立核心仓位,而非一次性买入。

• 战术期权策略:对于活跃交易者,卖出虚值现金担保看跌期权(目标锁定在 175–180 美元的支撑区间),可以赚取由 PLTR 波动性驱动的高额期权权利金;若宏观市场回调,则能以 15% 的折价获得股票。

总结

如果现金流在未来 5 年内以每年 30–40% 的速度复利增长,该公司的业务价值将迅速追上其市场估值,届时任何短期回调都将是绝佳的买入机会。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

背景

• 估值背离:AWS 正经历爆炸性增长,在最近一个季度加速至同比增长 37%,年化营收达到 1690 亿美元。然而,亚马逊的整体市值未能跟上这一盈利扩张的步伐,其滚动市盈率(P/E)被压缩至极具吸引力的 20.4 倍。

• 资本支出与现金流的困境:为了维持其在人工智能和云领域的统治地位,亚马逊大幅上调了 2026 年的资本支出预期至惊人的 2200 亿美元。尽管经营现金流依然强劲,但这种激进的数据中心扩张暂时使过去十二个月的自由现金流降至 -76 亿美元。

我的交易

• 策略:鉴于在 10 月下旬财报电话会议前机构正在吸筹,我决定在当前价格水平 256.64 美元采取超配/做多仓位。

• 入场点:利用近期周线级别的防御性盘整作为底部,在 254 – 257 美元区间积累股份。

要点

• 透过资本支出的恐慌看本质:市场因前置的人工智能基础设施投资导致负自由现金流指标而过度惩罚了亚马逊。历史表明,在技术周期的早期,当亚马逊激进投入时,它始终能构建高回报的护城河。

• 高利润率收入多元化:除了 AWS,亚马逊超高利润率的广告业务部门(目前年化追踪达 720 亿美元)提供了巨大的盈利缓冲,这是面向零售的竞争对手无法比拟的。

• 非对称风险/收益:在 20 倍的低迷市盈率和强大的机构支持结构性支撑下——例如韩国国民年金公署最近增加了持股——与 AWS 利润率若继续扩大至 39% 以上的巨大上行潜力相比,下行风险在结构上是有限的。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

🌐 背景

• 关键数据:微软 (MSFT) 股价约为 530.50 美元。其市值高达 3.93 万亿美元,市盈率 (P/E) 为 29.5 倍。

• 核心驱动因素:在上一份主要财报中,Azure 年收入首次突破 1000 亿美元大关,同比激增 43%。同时,Microsoft 365 Copilot 付费席位规模已超过 3000 万。

• 催化剂:微软已定于 2026 年 10 月 28 日发布 2027 财年 Q1 财报。随着一系列搭载英伟达芯片的端侧 AI 笔记本电脑以及集成 OpenAI GPT-6 Astra 的硬件活动相继发布,科技股情绪高涨。

📊 我的交易策略

• 操作:持有现有多头仓位 / 在大盘回调时逢低吸纳。

• 入场/支撑区间:若股价测试 492 至 510 美元的主要结构性支撑位,则建立或增加头寸。

• 目标区间:展望 2027 年,目标价位为 575–610 美元。

💡 投资启示

对微软而言,AI 不再仅仅是一个叙事概念,而是已成为成熟的操作系统级业务。尽管市场偶尔会因微软在数据中心建设上消耗大量现金而感到恐慌,但其无与伦比的分销网络(3000 万 + Copilot 席位)为其企业变现提供了坚不可摧的路径。预计 10 月市场将波动,但应利用回调买入这台优质的复利机器。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

背景

Broadcom Inc. (AVGO) 已牢固确立其在人工智能基础设施热潮中不可或缺的核心地位。在 2026 财年第三季度业绩中,该公司报告收入同比强劲增长 86% 至 296 亿美元,这得益于 AI 半导体收入激增 221%,达到 167 亿美元。CEO Hock Tan 提出了激进的长期预测,目标是在 2027 财年实现 1150 亿美元的 AI 相关收入,并在 2028 财年实现 2300 亿美元。

然而,尽管基本面如此惊人,AVGO 股票目前交易价格约为 362.51 美元——较 2026 年 6 月创下的 495 美元历史新高下跌了近 27%。由于宏观科技板块整合、低利润率定制硬件组合导致的毛利率压缩,以及客户集中度日益增加的担忧,大盘对 Broadcom 进行了大幅惩罚。Broadcom 仅依赖六家核心超大规模定制硅(XPU)客户——最著名的是 Google 和 Meta——以及与 Anthropic 达成的一项引人注目的 420 亿美元定制芯片融资和租赁协议。

我的交易

• 策略:做多股票积累 / 看跌期权价差

• 执行策略:以当前 362.51 美元的价格直接买入 AVGO 股票,使其处于极具吸引力的 19 倍远期市盈率(P/E)水平——相对于 NVIDIA(25 倍)和 Marvell(62 倍)等同行巨头而言,这是一个巨大的折扣。

要点

Broadcom 本质上是全球部署定制 AI 加速器和下一代网络交换机的 “收费站”。虽然批评者指出了循环客户融资和高集中度的风险,但 Broadcom 的轻资产商业模式使其能够产生异常丰厚的自由现金流(单季度高达 136.6 亿美元)。华尔街目前的平均 12 个月目标价在 424 美元至 533 美元之间。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

背景

NVIDIA Corporation (NVDA) 继续展现出强劲的基本面,这得益于积极的资本运作以及全球对 AI 计算需求的持续激增。

• 数据表现:该股在 229–234 美元附近交易,尽管呈现出爆炸性的多年增长,但由于其利润飙升,市盈率(P/E)却令人惊讶地维持在 26x 至 29x 的正常水平。

• 催化剂:英伟达最近批准了一项高达 1500 亿美元的巨额股票回购计划。这是企业历史上最大规模的回购授权,为该资产确立了异常强劲的估值底部。

我的交易

布局分析:从短中期的技术结构来看,NVDA 一直在一个结构性矩形形态内盘整,下方支撑位在 213 至 217 美元,上方阻力位在 235 美元附近积聚。

行动计划:

- 积累区间:在宏观小幅回调期间,于 220 至 225 美元之间积累共同敞口,这与结构性支撑位完美契合。

- 目标价位:短期波段操作的目标价为 260 美元,同时保留核心持仓,以应对市场周期结束前华尔街 300 美元以上目标的最终路径。

总结

不要试图在一个无与伦比的生态系统顶部进行择时。

当散户市场过度关注高昂的硬件价格标签时,他们忽视了英伟达的主要护城河:CUDA 软件生态系统以及像 Hugging Face 这样的战略收购。投资者购买的不仅仅是半导体;他们购买的是人工智能的全球操作系统。当一家公司在单个季度产生超过 210 亿美元的自由现金流并立即用于吞没其自身流通股时,逆势做空是一种必输的策略。将任何宏观驱动的下跌视为绝佳的买入机会。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

美光科技(纳斯达克:MU)正经历半导体历史上最爆炸性的多季度增长轨迹之一,这由人工智能内存基础设施的结构性短缺所驱动。

背景

• 宏观环境:美光目前交易价格为 1,071.41 美元,较今年 1 月开盘时的 315 美元水平,年初至今涨幅约为 240%。更广泛的市场正在为该公司至关重要的 2026 财年第四季度财报做准备,该财报将于今天收盘后发布。

• 财务爆发:受高带宽内存(HBM3e)和数据中心 SSD 需求激增的推动,华尔街共识预计第四季度收入将达到创纪录的 507.5 亿美元,较去年同期的 113.1 亿美元实现了天文数字般的飞跃。毛利率指引接近垄断性的 86%。

我的交易

• 布局:从历史上看,在产能扩张之前买入结构性内存周期的绝对高点是非常危险的。然而,当摩根大通表示可能会在今天电话会议上宣布一项数十亿美元的巨额股票回购计划时,直接做空无异于自杀。

• 策略:我正在执行一项两周到期的期权长期跨式策略,捕捉做市商定价的隐含 6.5% 标准差波动。

要点

• 估值与动能:美光是一家令人难以置信的运营企业,其历史前瞻市盈率(Forward P/E)仅为约 7.3 倍。然而,它仍然明确受制于全球商品化硅周期的严酷现实。

• 风险管理:切勿将周期性峰值误认为是永久的线性跑道。将美光视为高确信度的动量交易,但动态对冲(使用像 Burry 那样的保护性看跌结构)是必须的,以便在 2027 年供应赶上 AI 需求后的不可避免的产能悬崖中生存下来。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

背景

苹果公司 (AAPL) 已成为表现最佳的 “七巨头” 股票,这得益于硬件升级周期的加速和服务业务极具韧性的扩张。随着 iPhone 18 系列的发布,来自摩根士丹利和摩根大通等主要机构的初步市场调查显示国际消费者需求稳定,高端 Pro 型号的交货期延长至 3 到 4 周。财务方面,该公司依然是绝对的强者,在最近一个财年季度实现了 1094.2 亿美元的营收和每股收益 2.02 美元,轻松超越华尔街共识预期。

然而,这一持续数月的强劲上涨已将苹果市值推高至 5.0 万亿美元。这造成了估值溢价,该股票交易于 38.8 倍的 trailing P/E(市盈率)倍数。几位基本面分析师指出,相对于其内在的贴现现金流 (DCF) 模型,该股显得适度高估,这意味着近期上行可能需要异常强劲的销售动能来维持合理性。

我的交易策略

买入区间:315.00 – 325.00 美元。在技术性小幅回调至 50 日均线或心理支撑位时建仓。

目标价位:362.00 美元(短期/6 个月目标)| 395.00 – 400.00 美元(长期/12 个月目标)。

止损位:298.00 美元。若日收盘价明确跌破这一动态水平基准,则近期的结构性突破趋势将被否定。

总结

苹果呈现了一个经典的蓝筹股困境:完美的执行力和强劲机构支持与高度延伸的估值溢价直接冲突。虽然动量驱动型交易者可能会在当前历史新高附近遇到轻微的近端盘整,但其底层业务受到庞大的已安装设备生态系统、高利润的经常性订阅收入以及激进的数十亿美元股票回购框架的重重保护。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

背景

自完成与西部数据(Western Digital)的正式分拆以来,闪迪公司(SanDisk Corporation, SNDK)经历了巨大的结构性转变。如今作为独立的纯 AI 内存和高性能 NAND 存储提供商交易,该股在过去一年中经历了惊人的 +1,600% 涨幅,随后在夏季高点 2,354.39 美元后遭遇了严重的 35% 回撤。

尽管技术面有所降温,但闪迪的基本面指标依然强劲:公司报告财政第四季度营收为 89.7 亿美元(同比增长 372%),拥有行业领先的非 GAAP 毛利率 84.6%,并通过与 8 家核心超大规模客户(包括 Meta)签订的多年期合同,锁定了高达 939 亿美元的积压订单。本质上,内存正在摆脱其历史上 “周期性大宗商品” 的折价,并重新评估为关键的 AI 企业基础设施。

我的交易

鉴于公司卓越的基本面与近期技术性图表回撤之间存在巨大差距,我执行了 “逢低买入” 策略:

入场点:当股价在 1,500 – 1,550 美元的支撑区间触底时,我将重仓加仓,利用由暂时性板块宏观轮动引发的恐慌性抛售机会。

要点总结

闪迪不再是一家传统的闪存盘生产商;它现在已完全确立为 AI 基础设施引擎。大量的多年期合同提供了可预测的收入能见度,这在传统周期性半导体历史中是前所未有的。管理层持有稳健、无债务的资产负债表,并有充足的空间进行广泛的股票回购,基本面看涨逻辑依然非常强劲。

交易者应忽略短期噪音,利用大幅回撤积累仓位,并密切关注即将到来的指引能否持续维持这些创纪录的 80%+ 毛利率。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

优步科技公司(NYSE: UBER)目前交易价格为 69.42 美元,在 52 周低点 65.41 美元附近波动,较历史高点 100.10 美元下跌约 30%。市场正在就优步作为自动驾驶(AV)出行平台的长期生存能力进行激烈辩论。人们担心垂直整合的机器人出租车网络(如 Alphabet 旗下的 Waymo 或特斯拉即将推出的网络)将完全绕过优步,这给股价带来了沉重压力。

然而,潜在的财务基本面却讲述了完全不同的故事。华尔街分析师依然高度看好,Evercore ISI 等公司预测该股有望翻倍,基于以下催化剂框架:

聚合器飞轮:优步继续充当主要的需求和协调层。管理层正通过重大企业订单利用这一规模优势,例如 Costco 在 Uber Eats 上的全国配送扩张。

高利润率生态系统:Uber One 忠诚度计划已拥有超过 5,000 万会员,占据了所有总预订额的一半。

我的交易

假设:市场非理性地提前计入了对优步的 “AV 死刑判决”。事实上,AV 硬件开发商仍将需要优步庞大的全球 2 亿 + 用户网络来最大化产能利用率。随着 imminent 的股份回购恢复和技术支撑位守住,该股蓄势待发,估值将迎来急剧重估。

策略:利用结构性支撑位建立核心多头仓位。我将在 66.00 – 69.50 美元之间积累股份(在接近结构性 52 周支撑基线时买入)。

要点

核心要点是,在网络密度和消费者需求聚合方面,平台经济学中专有硬件并不重要。虽然市场痴迷于谁拥有机器人出租车技术,但优步拥有客户关系。自主车队需要一个市场来寻找订单,而从头建立一个全球需求池是一项极其资本密集型的事业。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

亚马逊的股票在华尔街仍被一致看好为 “强力买入” 标的,近期在 8 月创下 287.20 美元的历史新高后,目前交易价格区间约为 253.56 至 258.45 美元。得益于年化营收运行率突破 7750 亿美元,以及创纪录的 12.68% 营业利润率,该公司通过强劲的 AI 实施成功扭转了工人生产力下滑的趋势。尽管预计 2026 年资本支出高达 2200 亿美元,但机构期权流向信号表明市场对公司短期走势持健康且理性的乐观态度。

背景

财务表现与估值:亚马逊的核心业务板块(AWS、电子商务和高利润的广告业务)运转良好。华尔街分析师维持平均 12 个月目标价在 328.22 至 333.89 美元之间,意味着约 31% 的上行空间。晨星公司将其公允价值定为 260 美元,显示当前交易水平存在适度低估。

AWS 与 AI 增长引擎:AWS 继续主导亚马逊的估值溢价。云部门营收增速已加速超过 20% 的同比增长(每季度 330 亿美元以上),营业利润率在 35% 至 37% 之间扩张。对自有前沿 AI 模型和云计算容量的需求远远超出当前供应。

我的交易

策略:牛市看涨价差

执行:买入 320 美元看涨期权 (320C)
卖出 370 美元看涨期权 (370C)

到期时间:2026 年 8 月

理由:与其押注激进且波动剧烈的突破,这种有限风险的垂直价差利用了机构 “聪明钱” 的定位。它利用向 328 美元以上分析师目标价的稳步温和上涨获利,同时规避因下半年巨额资本支出(2200 亿美元)带来的期权溢价衰减风险。

要点

亚马逊已从电商巨头演变为高效的基建和 AI 强国。虽然零售业务处理消费者流量,但 AWS 和自动化 AI 工作流才是真正的盈利引擎。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!