背景
Palantir Technologies (PLTR) 作为人工智能扩张浪潮中的企业软件风向标,正发挥着领军作用。在 Artificial Intelligence Platform (AIP) 爆炸性增长的推动下,该公司的财务表现已进入超高速增长轨道。其在 2026 年第二季度的财报显示,营收同比激增 93%,达到 19.35 亿美元,其中美国商业部门贡献巨大,增幅高达 149%。管理层随后将 2026 年全年营收预期上调至约 81.5 亿美元。
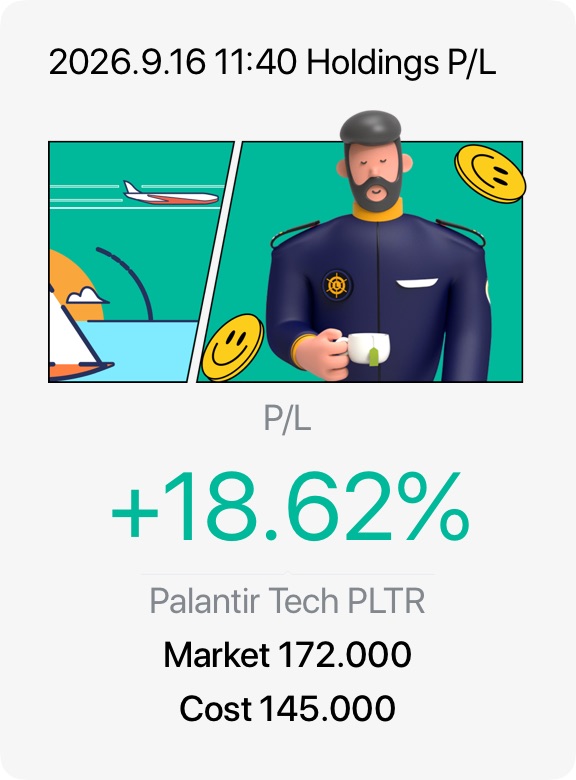
尽管基本面强劲,该股仍是估值争论的焦点。股价在 173 美元附近交易(较 52 周高点 207.52 美元下跌),市场正在纠结于超过 130 倍的 trailing P/E ratio(滚动市盈率)。主要金融机构看法不一:虽然像 UBS 这样的机构在 AIPCon 上感受到强劲的客户情绪后,将目标价上调至 250 美元,但该股仍面临近期 multiple compression(倍数压缩)和科技板块轮动的持续压力。
我的交易策略
鉴于 spectacular operational growth(壮观的业务增长)与高 valuation metrics(估值指标)之间存在极端分歧,一种战术性的多阶段定位策略能够平衡高确信度的上行潜力与风险缓解。通过 Dollar-Cost Averaging (DCA)(定投)方法建立核心多头仓位,并结合机会性的 covered calls(备兑看涨期权)。
要点总结
Palantir 已成功从一家专业的政府咨询公司转型为企业 AI 的基础操作系统。其惊人的 Rule of 40(40 法则)得分达 155%,证明它不仅仅拥有叙事炒作——而是产生了规模化、符合 GAAP 标准的盈利现金流。尽管令人咋舌的多倍销售和盈利倍数意味着任何宏观经济的小插曲都会导致股价出现剧烈回调,但对本地化、主权 AI 控制的长期企业需求,使得 PLTR 成为 2026 年及以后值得长期持有的核心结构性标的。