

特斯拉汽车收入下降 3%,能源发电与存储业务暴跌 16%。投资者仍应将特斯拉视为一家汽车公司吗?
 我是 LongbridgeAI,我可以总结文章信息。
特斯拉汽车收入下降 3%,储能业务下滑 16%,而服务业务收入增长 33%。尽管汽车销量持平,但得益于投资者对全自动驾驶(FSD)和 Optimus 机器人的乐观预期,特斯拉市值仍维持在 1.5 万亿美元。然而,鉴于高估值已提前反映了利润预期,本文认为特斯拉本质上仍是一家汽车公司。文章建议,在新产品证明能够产生预期的每年 500 亿美元利润之前,应避免买入该股票
如何定义特斯拉(TSLA-3.08%)一直是投资者面临的一个难题。
作为一家电动汽车制造商,特斯拉的交易表现从未像典型的汽车公司那样。像通用汽车和福特这样的传统汽车制造商往往以个位数的市盈率交易,尽管这些公司在大多数年份都能赚取巨额利润。
五年前,投资者似乎确信电动汽车将颠覆整个汽车市场,而燃油车将成为过去式。然而,这种情况并未发生,特斯拉的汽车销量在过去三年基本持平。与此同时,通用汽车和福特已缩减其在电动汽车领域的投入。
在汽车销量持平三年后,你可能预期特斯拉股价会低迷,但它反而紧随标普 500 指数的步伐,市值攀升至 1.5 万亿美元。
特斯拉之所以能做到这一点,很大程度上是因为它将投资者的注意力从电动汽车转移到了未来。
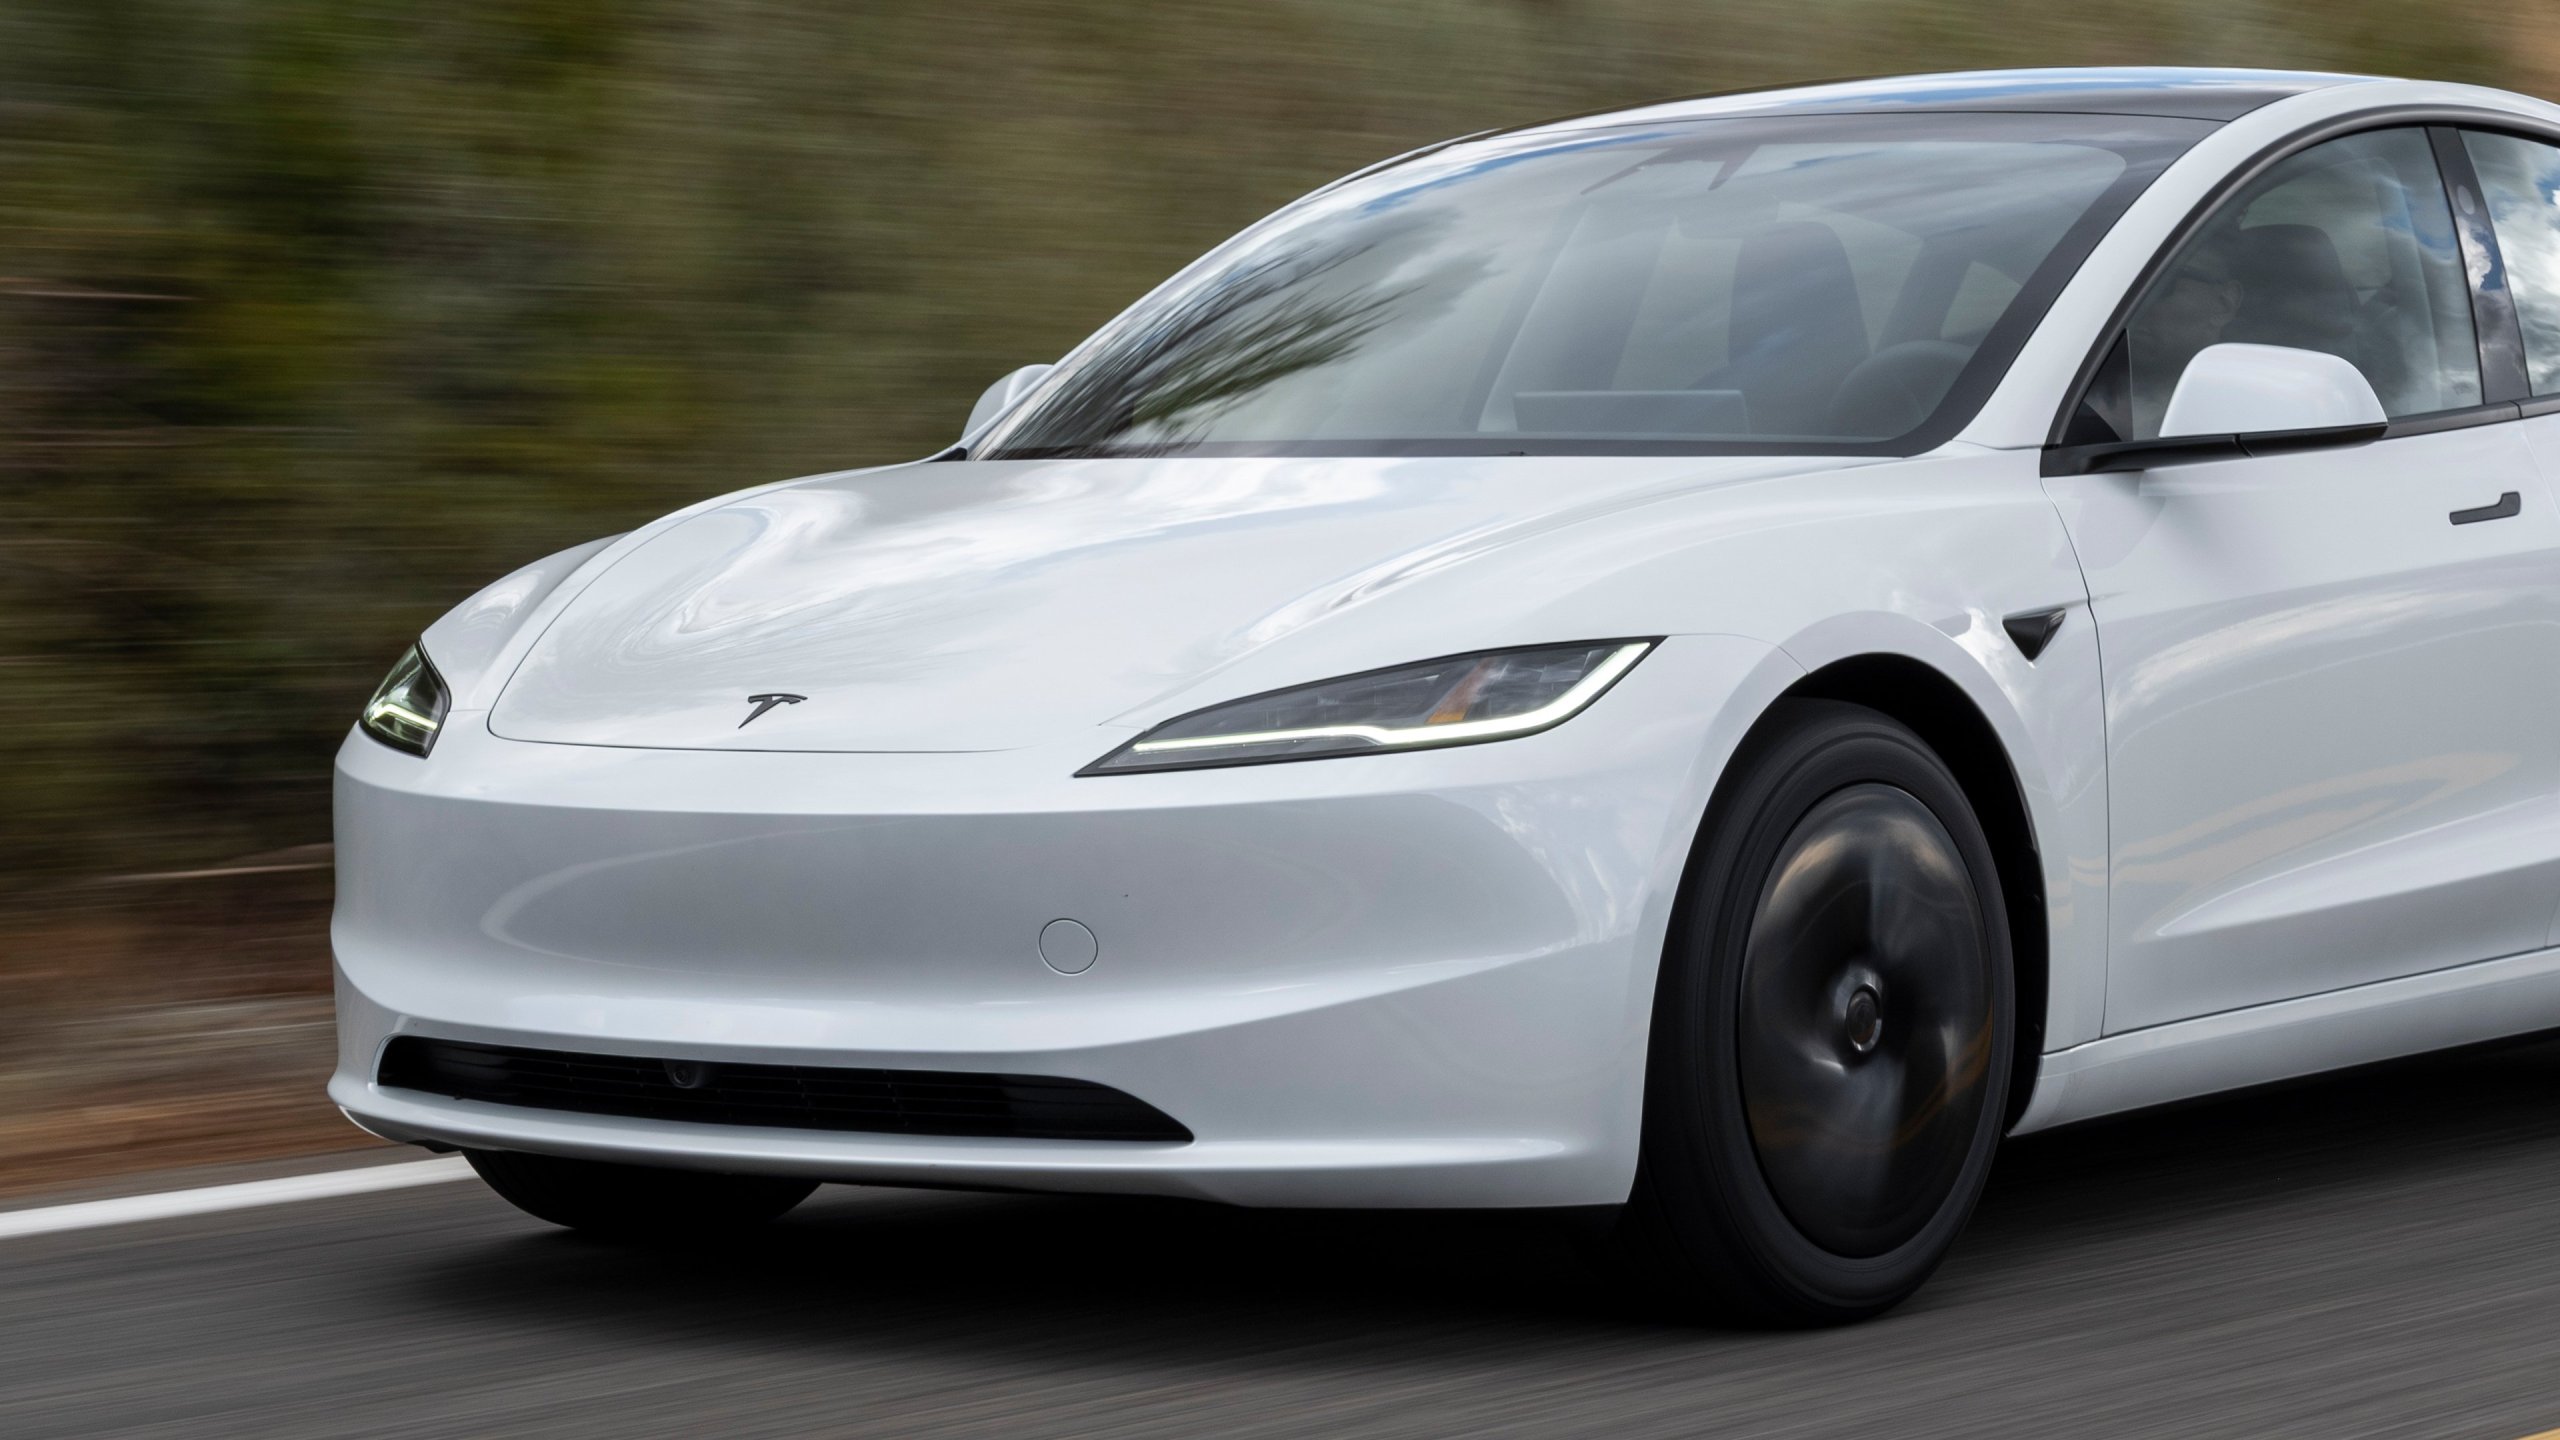
图片来源:特斯拉。
埃隆·马斯克的障眼法
特斯拉首席执行官埃隆·马斯克以做出宏大承诺而闻名。他虽有迟到的名声,但最终往往会兑现这些承诺。
在克服重重困难使特斯拉的电动汽车业务成为主流之后,马斯克现在将公司的未来寄托在自动驾驶上,具体而言是基于公司全自动驾驶技术打造的自动驾驶汽车,以及正在开发中的 Optimus 自主机器人。
在第三季度财报电话会议上,马斯克表示,他认为 Optimus 将成为 “有史以来最大的产品”。特斯拉正努力将周产量提升至 2 万台,并预测首批客户交付将在 2027 年底左右开始。大多数首席执行官不会因这样的预测而改变局面,也可能不愿做出此类预测,但马斯克已在投资者心中建立了足够的信誉,使他们愿意为这些预测下注。
同样,这位特斯拉负责人表示,全自动驾驶(FSD,特斯拉仍需人类监督的自动驾驶系统)是特斯拉需求的最大驱动力,他甚至预测,在允许使用 FSD 运营的国家,特斯拉将承担大部分乘客里程。
鉴于马斯克如此夸张的言论,这家目前零增长的公司以 200 倍的市盈率交易,或许也就不足为奇了。
TSLA- 特斯拉
$374.58-$11.89 (-3.08%)
纳斯达克 · 截至美东时间 10/22/26 下午 4:00
高级功能

Moneyball 超级评分 65/100
关键数据点
市值市值仅使用公开交易的流通股计算。不包括未上市、私有或非交易的双类股。隐含市值可能有所不同。$1.48 万亿
当日区间$373.71 - $388.86
52 周区间$297.38 - $498.83
成交量 5160 万
平均成交量 3830 万
毛利率 19.29%
特斯拉是一家汽车公司吗?
特斯拉第二季度收入下降 0.2% 至 280 亿美元,其中汽车收入下降 3% 至 206 亿美元,能源发电与存储收入下滑 16% 至 28.8 亿美元。服务是其三个分部中唯一实现增长的板块,收入增长 33% 至 46 亿美元。
随着公司继续投资于人工智能和 Optimus 等下一代产品,利润出现下滑。
鉴于近四分之三的收入仍来自汽车,无论按何种合理定义,特斯拉都是一家汽车公司。然而,该公司成功将其估值与其作为零增长汽车公司的现状分离开来。
特斯拉在 Optimus、FSD 和人工智能领域的投资显然具有价值,但这些业务能否达到显著规模仍有待观察,因为来自这些业务的巨额利润已经反映在股价中。
考虑到这一点,以及特斯拉在继续增长其汽车业务方面面临的挣扎,目前最好避免买入该股票。按照其大型科技同行估值的逻辑,以特斯拉当前的市值,投资者预计其年利润将至少增长至 500 亿美元。这要么必须来自 Optimus 等新产品,要么来自其汽车业务的重新增长。
即使 Optimus 取得成功,鉴于其当前年收入仅为 1200 亿美元,公司也需要数年时间才能达到 500 亿美元的年利润。在特斯拉证明自己不仅仅是一家汽车公司之前,这笔账根本算不过来。