

特斯拉第三季度财报前瞻:汽车毛利率能否企稳?华尔街最高目标价看至 550 美元
 我是 LongbridgeAI,我可以总结文章信息。
特斯拉将于 10 月 21 日发布 2026 年第三季度财报,营收预期为 279 亿至 281 亿美元,每股收益预期为 0.44 至 0.45 美元。尽管交付量超出预期,但在降价影响盈利能力的背景下,汽车毛利率仍是关键关注点。市场焦点还延伸至 Robotaxi 商业化进程、FSD 进展、Optimus 开发以及资本支出趋势。此外,有关特斯拉与 SpaceX 合并的传闻也引发了关注,尽管尚未得到证实
TradingKey - 特斯拉 (TSLA) 将于美国东部时间 10 月 21 日美股收盘后公布其 2026 年第三季度财务业绩,并于当天 17:30 召开财报电话会议。市场正聚焦于 Robotaxi、FSD 和 Optimus 的商业化进展,以及不断扩大的资本支出。
市场预计特斯拉第三季度营收约为 279 亿至 281 亿美元,与去年同期大致持平。调整后每股收益预计为 0.44 至 0.45 美元,低于去年同期的 0.50 美元。换言之,交付量的复苏尚未完全转化为盈利能力的改善,定价策略、产品组合和成本控制将继续决定本季度业绩的真实质量。
交付量超预期:汽车毛利率能否改善?
特斯拉第三季度共交付车辆 486,532 辆,高于公司汇总的市场共识预期 461,974 辆;当期车辆产量为 464,391 辆,能源存储部署量达到 13.7 GWh。尽管交付量环比反弹并超出预期,但同比仍下降约 2%,表明汽车业务尚未重新进入稳定增长轨道。
除了销量之外,汽车毛利率可能是本次财报中最关键的指标。第二季度,特斯拉剔除监管积分后的汽车毛利率约为 16.3%,而自由现金流为负 11 亿美元。市场预计第三季度汽车毛利率将回升至 17% 左右,但降价促销、关税、保修成本以及新产品爬坡费用可能会限制改善幅度。
如果交付量的增长主要依赖价格激励,而单车盈利能力未能同步反弹,那么超预期的销量对估值的支撑作用将相对有限。反之,如果汽车毛利率显著改善,同时库存和运营费用保持稳定,市场可能会将其视为传统汽车业务接近底部的信号。
Robotaxi 和 Optimus:决定长期估值的关键变量
与单季度的汽车销量相比,Robotaxi、FSD 和 Optimus 对特斯拉长期估值的影响更大。投资者已经愿意为其自动驾驶和机器人业务支付更高的溢价,但市场对概念展示的耐心正在减弱。
在自动驾驶方面,市场渴望了解 Robotaxi 车队的扩张速度和运营范围、付费 FSD 订阅的表现以及无监督驾驶技术的进展。特斯拉此前在美国部分城市启动了 Robotaxi 运营,但车队规模、监管要求和单位经济效益仍然是商业化的主要挑战。
摩根士丹利此前强调,特斯拉扩大 FSD 行驶里程和推进无监督自动驾驶的能力将直接影响市场对其长期估值的评估。如果自动驾驶技术能够逐渐转化为可规模化的运营服务,预计将在未来创造新的收入来源。
Optimus 也处于关键的发展阶段。特斯拉正在推进机器人生产设施及相关技术研发,但灵巧手、组件供应、量产成本以及实际应用场景仍需进一步验证。因此,管理层在此次财报和电话会议上关于 Optimus 量产时间表、生产目标和商业应用的最新更新,可能成为影响市场情绪的关键驱动因素。
此外,特斯拉最近展示了搭载 SpaceX 技术的下一代 Roadster,计划于 2028 年开始生产。虽然该车型有助于展示两家公司的工程协同效应,但大规模投产尚需时日,预计其短期财务贡献有限。对投资者而言,Roadster 的重大意义更多在于技术展示和品牌资产,而非对季度利润的直接提振。
市场关注资本支出及 SpaceX 合并传闻
特斯拉正在加大对人工智能、自动驾驶、机器人及相关制造设施的投资,使得资本支出和自由现金流成为本次财报的关键组成部分。
根据特斯拉汇总的卖方共识预期,第三季度资本支出预计约为 77.7 亿美元,经营现金流约为 32.7 亿美元,自由现金流预计为负 45.1 亿美元。
如果实际资本支出超出预期,而经营现金流不足以覆盖新投资,特斯拉的自由现金流压力可能会进一步加剧。反之,如果公司能在保持研发支出的同时控制成本,并逐步提高新业务的收入贡献,市场对其资本配置效率的担忧可能会缓解。
与此同时,特斯拉与 SpaceX (SPCX) 可能合并的传闻也引起了关注。巴克莱分析师此前指出,双方可能会在特斯拉 12 月 3 日的年度股东大会之前宣布交易,但截至目前,两家公司均未正式确认任何合并计划。特斯拉最新的委托书声明涉及董事重选和高管薪酬等议题,并未将合并列为明确的投票事项。
华尔街对特斯拉的看法仍存在严重分歧。看涨机构认为,Robotaxi、FSD 和 Optimus 有望将特斯拉从一家汽车制造商转型为人工智能和机器人平台。谨慎观点则认为,这些业务要实现可规模化的盈利能力仍有很长的路要走,且当前估值已反映了相当一部分长期增长预期。
根据 TipRanks 的统计数据,在过去三个月中,共有 27 位分析师提供了特斯拉的 12 个月目标价,平均目标价为 402.47 美元,最高预测为 550 美元,最低仅为 24.86 美元。如此巨大的区间凸显出,市场对于特斯拉传统汽车业务与其人工智能业务的估值方法尚未达成共识。
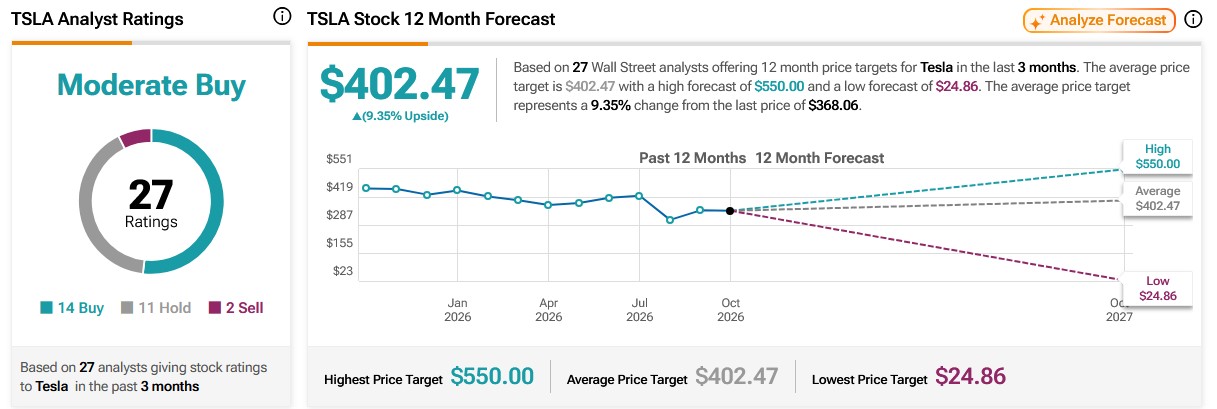
来源:TipRanks