

亚马逊估值仅为开市客的一小部分。这种折价合理吗?
 我是 LongbridgeAI,以下是我提取的核心信息
资深投资者可能还记得,当时年轻的电子商务巨头亚马逊(AMZN +6.12%) 的股价曾贵得令人不安。尽管如此,人们还是愿意支付这一溢价,因为他们认可该公司未来的潜力。更年长的投资者或许还记得,仓储式零售商开市客(COST +2.67%) 的股票曾经异常便宜,这与增长缓慢的零售行业中的其他股票相符。
唉,时过境迁。这只历来按成长股定价的股票,现在的滚动市盈率仅为 20 倍,大致与平均价值股持平。相反,开市客的股价为其滚动收益的 50 倍,比大多数成熟的成长股定价都要昂贵。这是怎么回事?
考虑到背景情况,这种角色互换有一定的道理。然而,可以说双方都超出了他们的目标范围。

图片来源:Getty Images。
比较与对比
如果你对公司有所了解,就会知道在线零售和面向消费者的服务占亚马逊收入的四分之三,而云计算(亚马逊云服务)占其营业利润的 60% 以上。只要亚马逊仍是这个快速增长领域中最大的名字,投资者就愿意为持有该公司的股份支付高昂的价格。事实上,他们一直这样做,直到 2024 年。
没有什么比证实的机会更能吸引竞争了。受到当时人工智能快速普及的鼓舞,Alphabet和微软大力加码其云计算业务,减缓了亚马逊的增长并削弱了其定价能力。由于不确定这种竞争逆风何时结束——或者现在担心公司在人工智能方面投入过度——市场正谨慎地对亚马逊云服务强劲增长可能终结的情况进行定价。
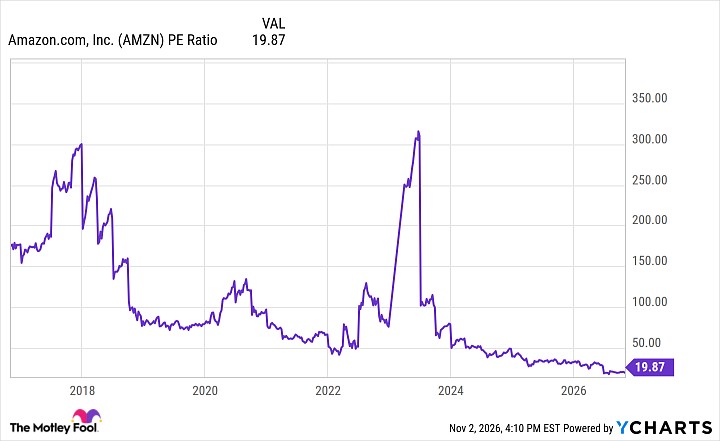
亚马逊市盈率数据由 YCharts 提供
同样的基本担忧也在推高开市客的股票估值。也就是说,由于担心人工智能行业的增长崩溃可能会影响经济的其它领域,投资者正在寻求那些在其它资产表现不佳时仍能保值的持仓作为保护。低成本消费品卖家正是此类标的。
的确,如果你仔细观察下方开市客股票的市盈率历史数据,在其于 2024 年回归正常水平之前,其股价曾一路攀升至超过 50 倍的历史新高。那时,科技股的估值也开始达到令一些投资者暗中质疑的高位。
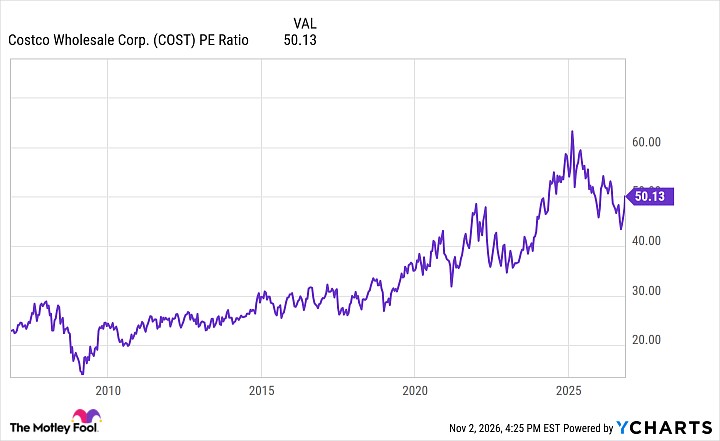
开市客市盈率数据由 YCharts 提供
但这种估值差距是否合理?既有合理之处,也有不合理之处,但主要是不合理。
思路正确,但是……
不要误解其中的信息。在当前不确定的环境下,开市客提供的高于平均水平的安全性值得支付一定的溢价。与此同时,推动亚马逊云服务(Amazon Web Services)今年第三季度销售额增长 39% 的人工智能行业的火热增长,仍可能突然大幅放缓。
然而,这两只股票当前的估值所反映的灾难性情景,比实际可能发生的情况更为严重。
这并非世界末日。通常而言,过于谨慎总比谨慎不足要好。然而,一旦市场所恐惧的事情过去,投资者往往会意识到开市客目前的股价有点太贵,而亚马逊则折扣过大。这种情况时有发生。只需认识到,这对于任何有意持有亚马逊股份的人来说,都意味着一个买入机会。