

财报公布后特斯拉股价下跌,加里·布莱克称首席财务官瓦伊巴夫·塔内贾“未能缓解局势”,而多头则强调与 SpaceX 合并的战略契合度
 我是 LongbridgeAI,我可以总结文章信息。
尽管特斯拉第三季度盈利超出预期,但其股价在盘后交易中下跌,这主要受到对其全自动驾驶(FSD)订阅数据的批评以及首席财务官瓦伊巴夫·塔内贾在处理投资者提问时表现的影响。虽然一些分析师对报告的 75% 附加率提出质疑,但其他人强调了 FSD 的强劲增长,新订阅用户可能带来超过 20 亿美元的年化收入。多头还指出了与 SpaceX 的战略协同效应以及长期生产目标
周三,特斯拉公司 (NASDAQ: TSLA) 股价在盘后交易中下跌,尽管这家电动汽车制造商 第三季度的盈利 超出了预期。
投资者对其全自动驾驶订阅数据提出质疑,而看涨的分析师则强调了其人工智能雄心以及与 太空探索技术公司 (NASDAQ: SPCX) 的 潜在战略联系。
尽管第三季度盈利超预期,特斯拉股价仍下跌
据 Benzinga Pro 数据,特斯拉周三收盘价为 386.47 美元,上涨 3.41%,但在盘后交易中下跌 3.32% 至 373.65 美元。
该公司报告第三季度营收为 280.5 亿美元,与去年同期持平,但高于分析师预期的 278.8 亿美元。
这家电动汽车巨头将营收表现归因于能源业务下滑、车辆平均售价降低以及交付量同比下降。
汽车业务收入下降 3% 至 205.6 亿美元。调整后每股收益为 48 美分,高于分析师普遍预期的 43 美分。
相关阅读: 分析师称埃隆·马斯克的特斯拉-SpaceX 巨型合并可能创造 “世界上最独特的公司”
加里·布莱克质疑特斯拉 FSD 订阅数据
投资者 加里·布莱克 表示,特斯拉盘后下跌可能反映了此前三个交易日股价上涨约 7% 后的获利回吐。
然而,他也对特斯拉报告的北美地区 75% 的全自动驾驶附加率提出质疑,指出该数字可能包括使用首月免费服务的客户。
布莱克批评了首席财务官 瓦伊巴夫·塔内贾 在 财报电话会议 上的回应,当时一位分析师询问付费附加率是否更接近 30%–40%。
“首席财务官塔内贾在电话会议上未能缓解局势,” 布莱克在 X 平台上表示,并补充道:“塔内贾并没有真正回答这个看似简单的问题。”
$TSLA 尽管在盈利、扣除监管积分后的汽车毛利率和自由现金流方面均超出第三季度预期,但盘后仍下跌 -3%。当 RBC 分析师考虑到首月免费服务而询问北美 75% 的附加率时,首席财务官塔内贾在电话会议上未能缓解局势……
— Gary Black (@garyblack00) 2026 年 10 月 21 日
多头看到 20 亿美元的 FSD 收入机会
Yorkville Ives 合伙人兼高级董事总经理 丹·艾夫斯 表示,FSD 附加率超过了北美交付量的 75%,活跃订阅用户达到 174 万,同比增长 67%。
他还强调了 Optimus 生产的启动,并将特斯拉的人工智能雄心描述为与潜在的 SpaceX 合并在战略上保持一致。
特斯拉 FSD 继续推动销售,附加率超过北美交付量的 75%,活跃订阅用户达到 174 万(同比增长 67%)。Optimus 生产已经开始,随着人工智能时代在特斯拉初具规模,这与 SpaceX 合并的战略契合度相辅相成 🎯🐂
— Dan Ives (@DivesTech) 2026 年 10 月 21 日
Futurum Equities 首席市场策略师 Shay Boloor 表示,特斯拉在第三季度增加了创纪录的 26 万名 FSD 订阅用户。
他估计,这些新增用户可产生约 3.1 亿美元的年化收入,可能推动 FSD 的订阅收入运行率超过 20 亿美元。
$TSLA 在第三季度仅新增订阅用户就达到创纪录的 26 万,使其总数达到 174 万(同比增长 67%)
仅这些新订阅用户就可能产生约 3.1 亿美元的年化收入,将 FSD 的隐含订阅收入运行率推高至 20 亿美元以上。 pic.twitter.com/iR7tHuLcXS
— Shay Boloor (@StockSavvyShay) 2026 年 10 月 21 日
Gene Munster 看到长期增长潜力
Deepwater Asset Management 管理合伙人 Gene Munster 表示,FSD 正日益影响购车决策,尽管他认为目前它尚未成为大多数消费者的决定性因素。
埃隆表示车辆需求大幅超过产量,他们正在提高产量。
FSD 是卖点。
我的观点:我同意 FSD 现在已成为许多新车买家讨论的一部分,但还不是大多数。几年后,它将成为大多数人的选择。…
— Gene Munster (@munster_gene) 2026 年 10 月 21 日
Munster 还强调了特斯拉从 2030 年开始每年生产 500 万辆汽车的目标,而 2026 年的估计产量为 200 万辆。“这意味着到 2030 年的复合增长率为 25%。”
埃隆暗示电动汽车寒冬即将结束。
目标是从 2030 年开始每年生产 500 万辆汽车。
他们在 2026 日历年的产量将达到 200 万辆左右。这意味着到 2030 年的复合增长率为 25%。 $TSLA
— Gene Munster (@munster_gene) 2026 年 10 月 21 日
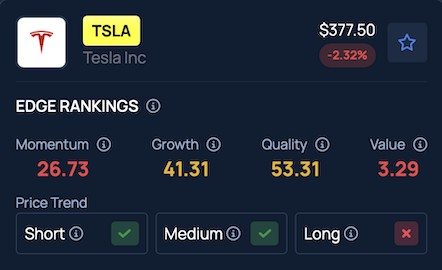
根据 Benzinga Edge 股票排名,特斯拉具有积极的短期和中期 价格趋势,但长期趋势为负面,而其质量排名处于第 53 个百分位。
免责声明: 本内容部分由 AI 工具生成,并经 Benzinga 编辑审核发布。
查看更多: 顶级价值股
图片来源:Shutterstock.com 上的 Bangla press
登录即免费解锁1,387字全文
因资讯版权原因,登录长桥账户后方可浏览相关内容
感谢您对正版资讯的理解与支持