Salesforce:“AI 替代論” 證偽?軟件老登能翻身嗎
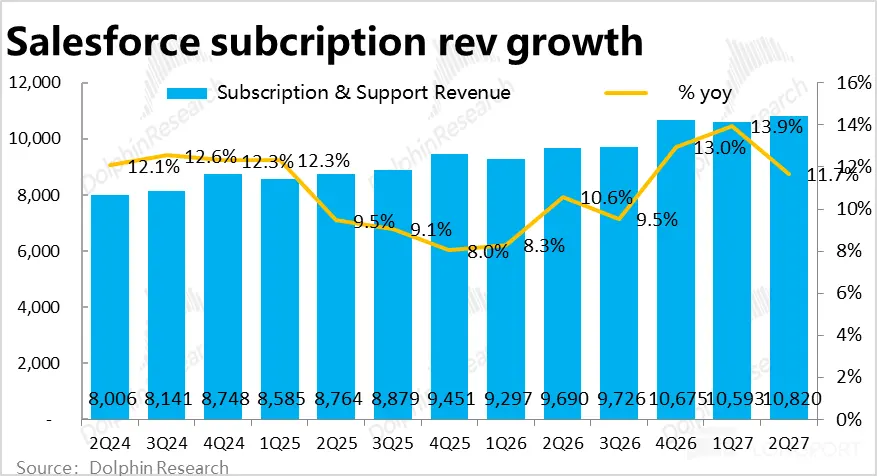
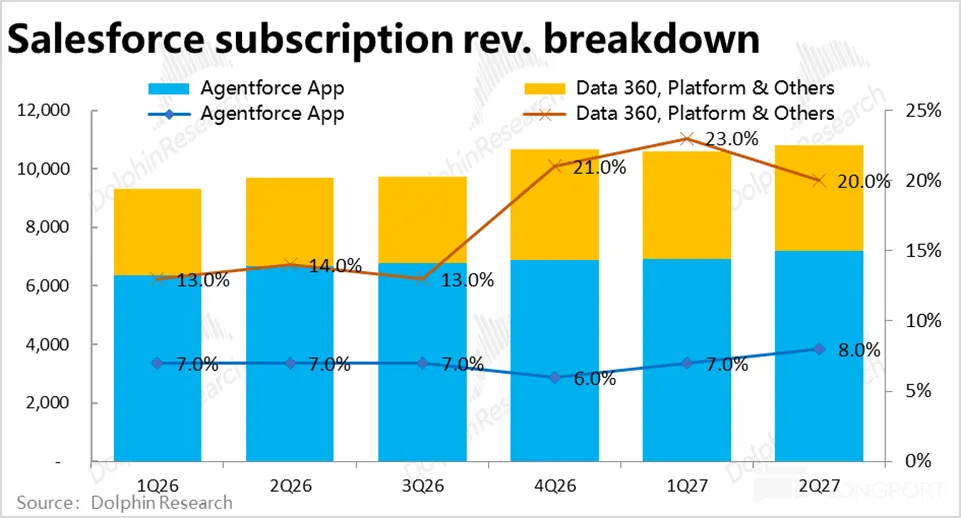
傳統 SaaS 龍頭$賽富時(CRM.US) ,8 月 27 日早公佈了截至 7 月份的 27 財年 2 季度財報,單看業績表現依然平淡。無論是增長端還是核心盈利都和市場預期差異不大,趨勢上也相當平穩。不過近期隨着敍事反轉,穩定的業績至少表明 AI 替代論可能只是 “危言聳聽”,傳統 SaaS 的股價都有不小修復,具體來看:1、增長實際仍在放緩:本季核心業務 -- 訂閲收入名義增速約 10.8%,環比明顯降速...


傳統 SaaS 龍頭$賽富時(CRM.US) ,8 月 27 日早公佈了截至 7 月份的 27 財年 2 季度財報,單看業績表現依然平淡。無論是增長端還是核心盈利都和市場預期差異不大,趨勢上也相當平穩。不過近期隨着敍事反轉,穩定的業績至少表明 AI 替代論可能只是 “危言聳聽”,傳統 SaaS 的股價都有不小修復,具體來看:1、增長實際仍在放緩:本季核心業務 -- 訂閲收入名義增速約 10.8%,環比明顯降速...


二季度收入 113.5 億美元增 11%、CRPO 加速至 335 億美元增 14%,全年指引上調 3 億美元至 461 億–464 億美元,但有機上調僅 1 億、另 2 億來自併購並表且新增 1 億匯率逆風,同時把 Claudeforce 與高階版本升級綁定,9 月 GA。


以下為海豚君整理的$賽富時(CRM.US) FY27Q1 的財報電話會紀要,財報解讀請移步《Salesforce:既沒增長也沒利潤,AI 故事還講得動嗎?》一、財報核心信息回顧 1. 史上最大規模股東回報:本季度執行了 250 億美元加速股票回購(ASR),為賽富時有史以來最大規模,是 500 億美元回購授權的一半。ASR 使 Q1 攤薄股份數同比減少 10%...

在 “AI 替代論下” 受衝擊明顯的傳統 SaaS 龍頭$賽富時(CRM.US) ,5 月 28 日美股盤後公佈了截至 4 月份的 27 財年第 1 季度財報,整體來看錶現平淡。當季表現還算可以,各指標和市場預期差異不大,缺乏能引發敍事反轉的信號。對後續指引則相對偏弱,在收入未見明顯加速跡象的情況下,對利潤率的指引則有所下調。具體來看:1、增長依然波瀾不驚:本季核心業務 -- 訂閲收入約$106 億,恆定匯率下同比增長 12%...

以下為海豚君整理的$賽富時(CRM.US) FY26Q4 的財報電話會紀要,財報解讀請移步《Salesforce:AI 替代論摧枯拉朽,SaaS 龍頭已成 “棄子”?》財報核心信息回顧 1. Q1 指引: Q1 營收為 110.3 億至 110.8 億美元 。預計名義增長率約為 12% 至 13% 。同時,預計 Q1 的 CRPO 名義同比增長約為 14% ...

近期在 “AI 殺死 SaaS” 敍事下,受衝擊最嚴重之一 的$賽富時(CRM.US) ,今早美股盤後公佈 2026 財年 4 季度財報(截止 1.31 日),整體來看業績表現一般。營收增長確實如期小幅加速,但主要歸功於收購併表影響,原有業務增長不佳。而毛利率繼續承壓下滑,費用投入也全線顯著增加,導致 GAAP 經營利潤顯著跑輸預期。另一核心指標--cRPO 短期未履約餘額增速也低於買方預期,使得市場反饋負面...

以下為海豚君整理的 $賽富時(CRM.US) FY26Q3 的財報電話會紀要,財報解讀請移步《Salesforce:AI Agent“難產”,SaaS 龍頭已淪為價值股?》一、財報核心信息回顧指引:公司仍有望在 12 到 18 個月內重新加速收入增長。淨新增 AOV 增長:預計 26 財年下半年淨新增 AOV 增長將超過下半年 AOV 增長...

SaaS 龍頭$賽富時(CRM.US) ,於 12 月 4 日早美股盤後,公佈 2026 財年 3 季度財報(截止 10.31 日)。當季業績並不好,各主要指標基本都跑輸市場預期。相對欣慰之處是,領先指標(cRPO 和新簽訂單)在低基數下略有向好趨勢。亮點是,公司指引下季度的增長會有不小改善,但主要是收購 Informatica 的並表影響,具體來看:1、整體收入增長繼續放緩...

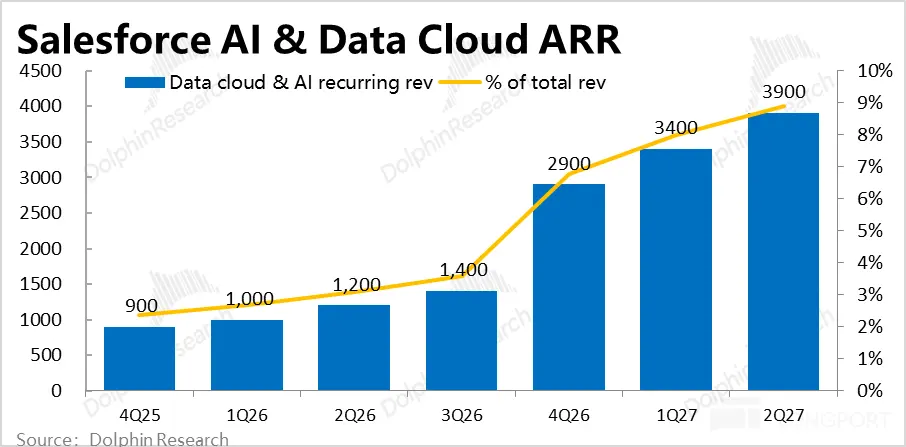
以下為 海豚投研整理的$賽富時(CRM.US) 2025 年二季度 (2QF26 財年) 財報電話會紀要,財報解讀請移步《Salesforce:AI 到底是 “救星” 還是 “喪鐘”? 》一、財報核心信息回顧:1. Agentforce 產品與業務亮點 Agentforce 與 Data Cloud:AI 與數據產品年化收入(ARR)達 12 億美元,同比增長 120%...

9 月 4 日早美股盤後,SaaS 龍頭$賽富時(CRM.US) 公佈 2026 財年 2 季度財報。當季業績表現相對平穩(或者説平淡)。增長並無明顯提速跡象,但靠優秀控費仍擠出小超預期的利潤。但不改變核心問題,且對下季度指引也不亮眼,整體觀感還是騙弱。詳細要點如下:1、增長看似提速,但更多隻是匯率利好:增長端,核心業務 -- 訂閲性收入本季同比增長 10.6%,較上季的 8.3% 有一定提速,小幅跑超市場預期 1pct...